
ふるさと納税とは?自己負担2,000円の仕組みと上限の決まり方、ワンストップ特例
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- ふるさと納税は、寄附額のうち2,000円を超える部分が所得税と住民税から控除される制度です。
- 控除の上限は、住民税の特例分が住民税所得割額の2割までという決まりで決まります。
- 2025年度の受入額は約1兆3,314億円。控除は1月〜12月の寄附で年ごとに計算されます。
ふるさと納税は「寄附」と「税の控除」の組み合わせ
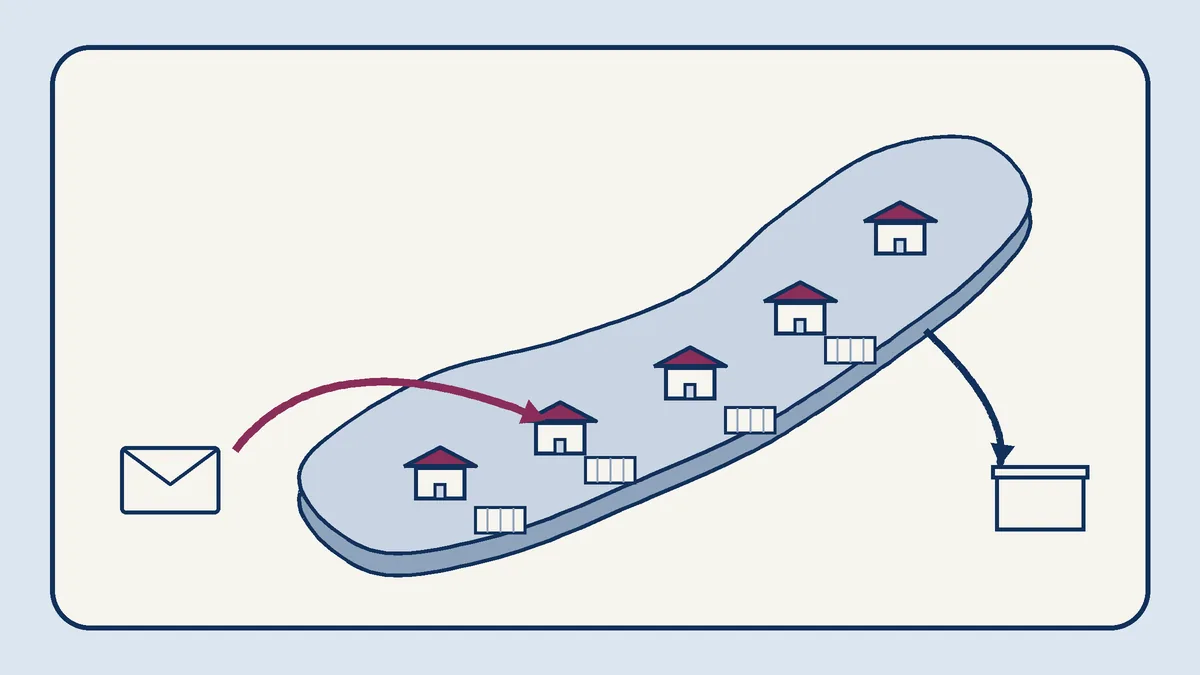
ふるさと納税とは、自分で選んだ自治体に寄附をした場合に、寄附額のうち2,000円を超える部分が、所得税と住民税から原則として全額控除される制度です(総務省)。生まれ故郷でなくても、どの都道府県・市区町村にも寄附できます。
総務省は例として、年収700万円の給与所得者で扶養家族が配偶者のみの人が3万円をふるさと納税すると、2,000円を超える2万8,000円が所得税と住民税から控除されると説明しています。
法律の上では、ふるさと納税は「寄附」です。お礼の品(返礼品)を送る自治体もありますが、返礼品は制度の本体ではありません。総務省は、返礼品を一時所得にあたるものとして扱っています。
2,000円を除いた全額が戻る仕組み
総務省によると、控除は3つに分かれます。
- 所得税からの控除:(寄附額−2,000円)×所得税の税率。寄附額は総所得金額等の40%が上限
- 住民税からの控除(基本分):(寄附額−2,000円)×10%。寄附額は総所得金額等の30%が上限
- 住民税からの控除(特例分):(寄附額−2,000円)×(100%−10%−所得税の税率)
3つを足すと、ちょうど「寄附額−2,000円」になるように作られています。所得税の税率は、2037年中の寄附までは復興特別所得税を加えた率を使います(総務省)。
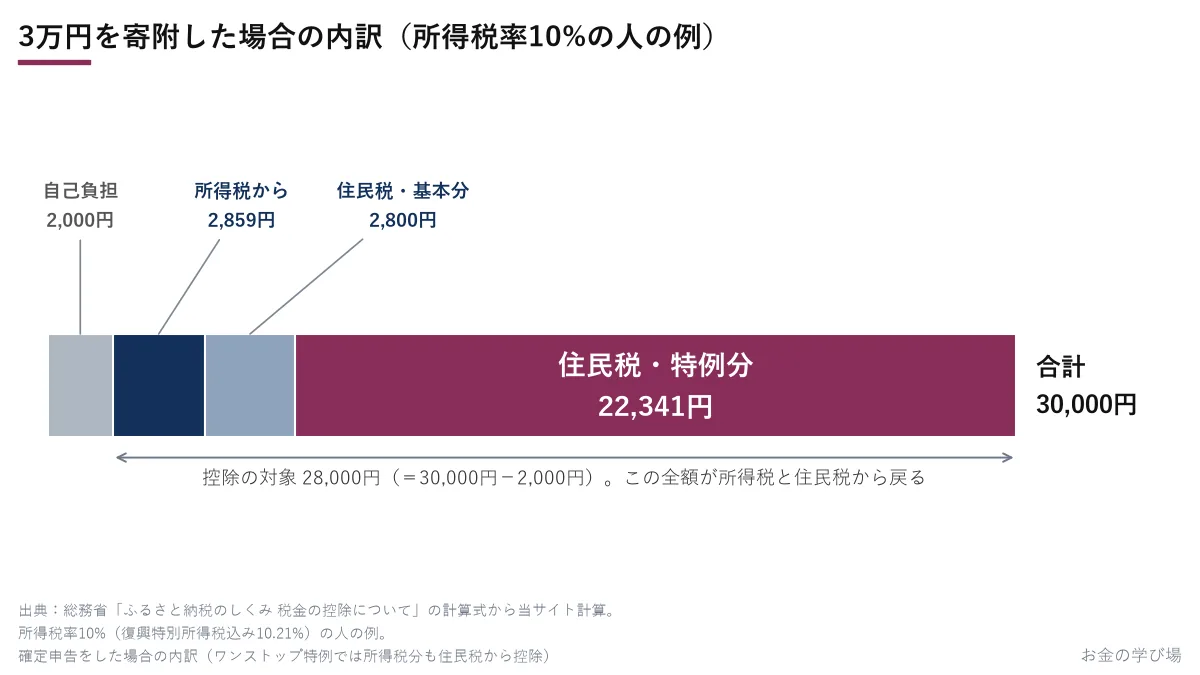
所得税の税率が10%(復興特別所得税を含めて10.21%)の人が3万円を寄附した場合、総務省の計算式で計算すると、所得税から2,859円、住民税の基本分から2,800円、特例分から2万2,341円で、合計2万8,000円です(当サイト計算)。
上限は「特例分」で決まる
住民税の特例分には、住民税所得割額の2割までという上限があります。特例分がこの2割を超えると、特例分は「住民税所得割額×20%」で打ち切られ、総務省の言葉では「実質負担額は2,000円を超えます」。
ふるさと納税の「上限」「限度額」と呼ばれているのは、この2割の線を超えない寄附額のことです。住民税所得割額は収入、家族構成、ほかの控除で変わるので、上限は人ごとに違います。総務省は、具体的な計算はお住まいの市区町村に問い合わせるよう案内しています。
控除はどこから戻るか:確定申告とワンストップ特例
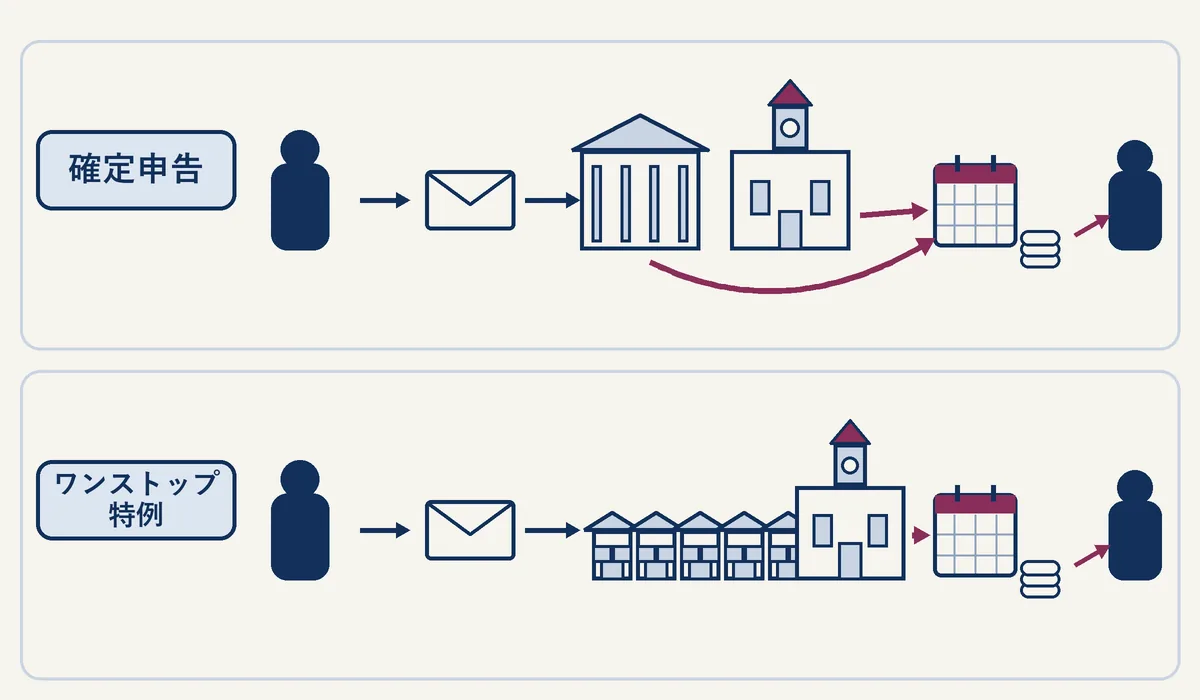
確定申告をする場合
寄附をした翌年の3月15日までに確定申告をします(総務省)。寄附先の自治体が発行する受領証明書を使います。所得税はその年分の所得税から控除され(源泉徴収などで納めた所得税があれば、その分から還付)、住民税は翌年度の住民税から差し引かれます。還付される額は、収入やほかの控除によって変わります(総務省)。
ワンストップ特例を使う場合
確定申告が不要な給与所得者などで、寄附先が5団体以内の人は、寄附先の自治体に申請書を出せば、確定申告をしなくても控除を受けられます(総務省)。この場合、所得税からの控除は行われず、所得税の分も含めた全額が、翌年度の住民税から差し引かれます。
- 6団体以上に寄附した場合は、確定申告が必要です
- 医療費控除などで確定申告をする人は、ふるさと納税も確定申告に含めます
- 申請後に引っ越しなどで内容が変わったら、寄附した翌年の1月10日までに変更届出書を寄附先に出します
- 2022年中の寄附から、一部の自治体ではマイナンバーカードでのオンライン申請もできます
年末調整では控除されない
会社員が12月に受ける年末調整には、寄附金控除の欄がありません(国税庁の申告書の種類)。ふるさと納税の控除は、確定申告かワンストップ特例で受けます。
もっと詳しく年末調整とは?令和8年分の変更点(基礎控除104万円・給与所得控除74万円)と出す書類
何年の分として扱われるか
総務省は、税の軽減は「1月〜12月」の年単位で扱われると説明しています。2026年1月〜12月の寄附は、2027年の確定申告(またはワンストップ特例)と2027年度の住民税で控除されます。自己負担の2,000円も、1回の寄附ごとではなく、1年間の寄附の合計に対してかかります。
受入額は1兆3,314億円
総務省の「ふるさと納税に関する現況調査結果(令和8年度実施)」によると、2025年度(2025年4月〜2026年3月)の受入額は約1兆3,314億円、受入件数は約5,963万件でした。2024年度の約1兆2,728億円、約5,879万件から増えています。
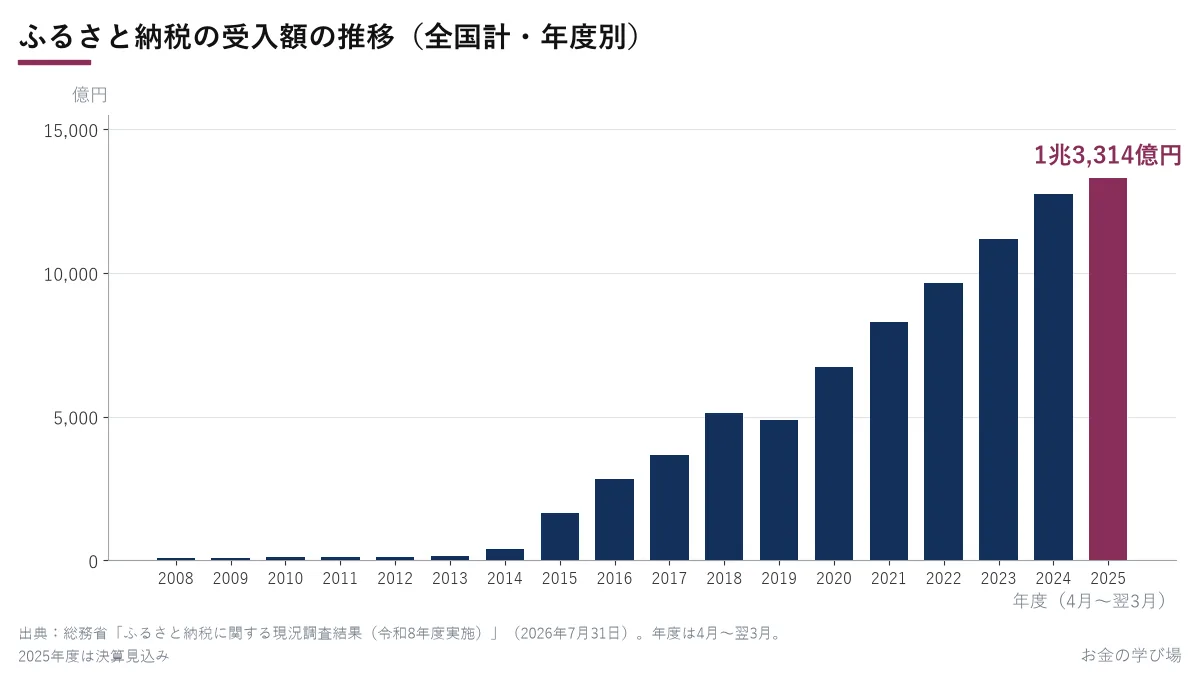
2025年中の寄附について、2026年度の住民税で控除された額は約9,524億円、控除を受けた人は約1,151万人でした(同調査)。
寄附金はどこに使われたか
同じ調査で、2025年度の受入額のうち、自治体が募集にかけた費用は合計6,382億円(受入額の47.9%)でした。
- 返礼品の調達:3,528億円(26.5%)
- 返礼品の送付:756億円(5.7%)
- 広報:93億円(0.7%)
- 決済:196億円(1.5%)
- 事務などの費用:1,809億円(13.6%)
残りの約6,932億円(52.1%)が、自治体が事業に使えるお金です。
いま変わっている点
2025年10月から:ポイントを付ける仲介サイトを通じた募集の禁止
総務省は告示を改正し、寄附に伴ってポイントなどを付ける者を通じた募集を、2025年10月1日から認めないことにしました。総務省の地方財政審議会の議事要旨では、適用日を2025年10月1日にした理由を「システム改修に時間がかかるとの意見があったため」と説明しています。
自治体が使えるお金の割合を60%以上に
令和8年度の税制改正で、寄附金のうち自治体が使える財源の割合(寄附金活用可能額)を60%以上とし、使い道を公表することになりました。2026年の指定から段階的に適用され、2026年は52.5%、2027年は55%、2028年は57.5%、2029年から60%です(総務省)。返礼品は寄附額の3割以下という基準は変わっていません。
2027年の寄附分から:特例控除に193万円の上限
同じ税制改正で、住民税の特例分の控除額に193万円の上限が新しく設けられました。総務省は「給与収入1億円相当」の人が438万円を寄附した場合の特例控除額と説明しています。寄附額そのものに上限はなく、上限を超えても基本分の控除は受けられます。2027年の寄附分から(2028年度分の住民税から)適用されます(総務省・大阪府)。
よくある質問
- Qふるさと納税の上限はいくらですか?
- A人によって違います。総務省によると、住民税の控除の「特例分」は住民税所得割額の2割が上限で、これを超えると、2,000円を超える部分の全額は控除されず、実質の負担が2,000円を超えます。上限は収入や家族構成、他の控除で変わるため、総務省は具体的な計算をお住まいの市区町村に問い合わせるよう案内しています。
- Q2026年の寄附は、いつまでにすれば今年分になりますか?
- A総務省によると、税の軽減は1月〜12月の年単位で扱われます。2026年12月31日までの寄附が2026年分として、2027年の確定申告(またはワンストップ特例)と2027年度の住民税で控除されます。いつの寄附として扱われるかの日付は、寄附先の自治体が発行する受領証明書で確認できます。
- Q年末調整でふるさと納税の控除は受けられますか?
- A受けられません。年末調整で勤務先に出す申告書には寄附金控除の欄がありません(国税庁)。確定申告をするか、確定申告が不要な会社員で寄附先が5団体以内ならワンストップ特例を申請します。
- Qお礼の品に税金はかかりますか?
- A総務省によると、お礼の特産品は一時所得にあたります。一時所得は年間50万円を超える場合に、超えた額が課税の対象になります。懸賞の賞品や生命保険の一時金なども一時所得に入るので、合わせて考えます。
出典
- 総務省「ふるさと納税の概要」(2,000円を超える部分が原則全額控除・年収700万円で3万円の例)(2026年11月3日確認)
- 総務省「税金の控除について」(所得税・住民税基本分・特例分の計算式、特例分は住民税所得割額の2割が上限、確定申告は翌年3月15日まで)(2026年11月3日確認)
- 総務省「ふるさと納税の流れ」(ワンストップ特例は確定申告不要の給与所得者等で5団体以内)(2026年11月3日確認)
- 総務省「ふるさと納税ワンストップ特例制度」(申請後の変更届は翌年1月10日まで・住民税は翌年6月以降の減額)(2026年11月3日確認)
- 総務省「よくわかる!ふるさと納税」Q&A(自己負担2,000円は1年間の寄附の合計に対して・1月〜12月の年単位・返礼品は一時所得)(2026年11月3日確認)
- 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」(2026年7月31日。2025年度受入額 約1兆3,314億円・約5,963万件、2026年度課税の住民税控除額 約9,524億円・控除適用者 約1,151万人、募集に要した費用の内訳、令和8年度税制改正の寄附金活用可能額)(2026年11月3日確認)
- 総務省「ふるさと納税に関する現況調査結果(令和7年度実施)」(募集費用の区分名の確認に使用)(2026年11月3日確認)
- 総務省「令和8年度地方税制改正(案)について」(2025年12月。特例控除額の上限193万円・令和9年寄附分から適用、寄附金活用可能額60%以上を令和8年指定から段階的に適用)(2026年11月3日確認)
- 大阪府「令和8年度の主な税制改正の紹介」(2026年4月10日更新。特例控除額の上限193万円は令和10年度分の個人住民税から適用)(2026年11月3日確認)
- 総務省「令和6年度地方財政審議会(6月21日)議事要旨」(告示改正のポイント規制の適用日を令和7年10月1日とした理由)(2026年11月3日確認)
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」(年末調整で提出する申告書の種類)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。