
年末調整とは?令和8年分の変更点(基礎控除104万円・給与所得控除74万円)と出す書類
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 年末調整は、毎月引かれた所得税と1年間の税額の差を、勤務先が12月に精算する手続きです。
- 令和8年分は基礎控除が最大104万円、給与所得控除の最低額が74万円に上がりました。
- 医療費控除とふるさと納税の寄附金控除は、年末調整では受けられません。
年末調整は1年分の精算
年末調整とは、毎月の給与から引かれた所得税の合計と、1年間に納めるべき所得税の額を一致させる精算の手続きです。国税庁は「源泉徴収された税額の年間の合計額と、年税額を一致させる精算の手続」と説明しています。
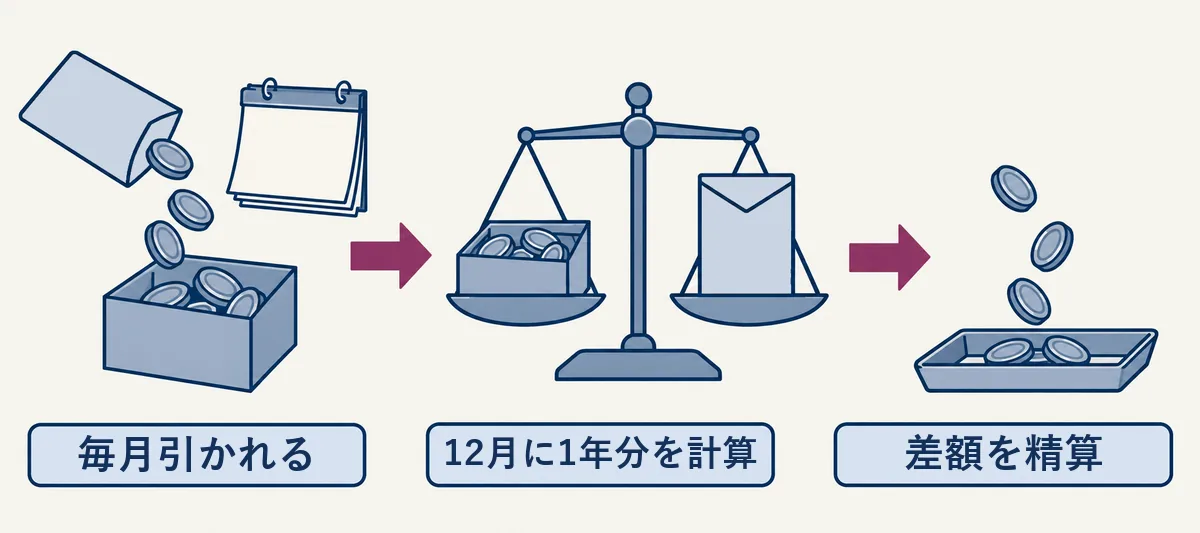
毎月の給与から引かれる所得税(源泉徴収)は、税額表に当てはめた概算です。生命保険料を払った、家族の収入が変わった、といった事情は毎月の計算に入っていません。そこで勤務先が12月に1年分を計算し直し、差を精算します。国税庁のタックスアンサーNo.2662によると、順序は次のとおりです。
- 1年間の給与の合計から、給与所得控除後の金額を出す
- そこから扶養控除などの所得控除を差し引く
- 残り(1,000円未満切り捨て)に所得税の税率を当てはめる
- 住宅ローン控除があれば、その額を税額から差し引く
- その税額に102.1%を掛ける(復興特別所得税を含めるため。100円未満切り捨て)
- 1年間に引いた額のほうが多ければ差額を還付し、少なければ差額を徴収する
国税庁は「大部分の給与所得者は、この年末調整によって、その年の所得税の納税が完了する」としています。
年末調整の対象になる人
年末調整の対象は、勤務先に「扶養控除等(異動)申告書」を出している人です。ただし、1年間の給与の総額が2,000万円を超える人は対象になりません(国税庁 No.2665)。
令和8年分は何が変わったか
国税庁の「年末調整がよくわかるページ(令和8年分)」は、今年の年末調整で注意する点として次の4つを挙げています。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の改正
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設
改正は原則として2026年12月1日に施行されました。このため、2026年11月までの毎月の源泉徴収には変更がありません。1年分の税額は12月の年末調整で、引上げ後の基礎控除などを使って計算し、改正前の税額表で引いた分との差を精算します(国税庁「昨年と比べて変わった点」)。
基礎控除が最大104万円に
基礎控除は、合計所得金額に応じて誰でも差し引ける控除です。令和8年度の税制改正で、基礎控除の本来の額が58万円から62万円に上がり、さらに令和8年分・9年分は所得に応じた加算がつきました。
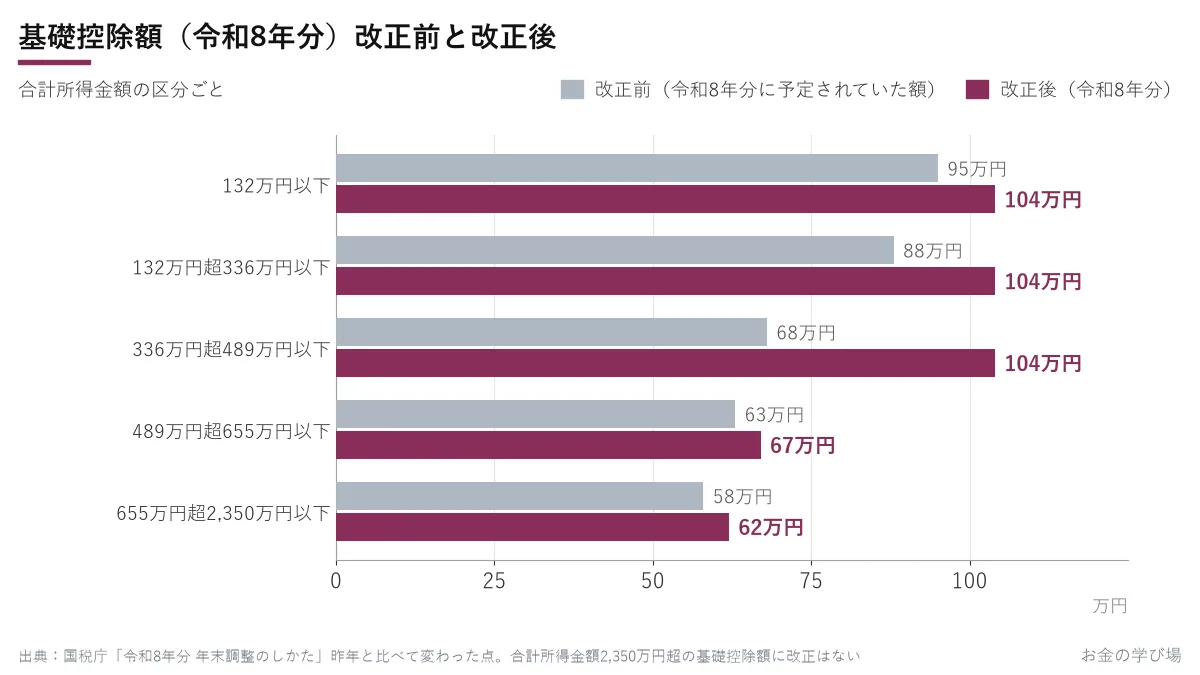
| 合計所得金額 | 改正前(令和8年分) | 改正後(令和8・9年分) |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超 336万円以下 | 88万円 | 104万円 |
| 336万円超 489万円以下 | 68万円 | 104万円 |
| 489万円超 655万円以下 | 63万円 | 67万円 |
| 655万円超 2,350万円以下 | 58万円 | 62万円 |
※国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点。合計所得金額2,350万円超の基礎控除額は改正されていません(2,350万円超2,400万円以下は48万円、2,500万円超はゼロ)。
合計所得金額489万円は、収入が給与だけの場合、給与の収入で665万5,556円にあたります(国税庁の表の注)。この範囲の人は、基礎控除が一律104万円になりました。
基礎控除を受けるには、勤務先に「基礎控除申告書」を出す必要があります。国税庁は「申告書の提出漏れにより基礎控除を受けることができないこととならないようご注意ください」と呼びかけています。
給与所得控除の最低額が74万円に
給与所得控除は、給与の収入から差し引ける、会社員の経費にあたる控除です。最低保障額が65万円から74万円に引き上げられました(国税庁)。
- 給与の収入が190万円以下:74万円(令和8・9年分。令和10年分以後は69万円)
- 190万円超220万円以下:収入×30%+8万円
- 220万円超:改正なし
所得税がかからない給与の上限は178万円に
収入が給与だけで、社会保険料控除など他の控除が無い人の場合、所得税がかからない給与の上限は、給与所得控除と基礎控除の合計で決まります。
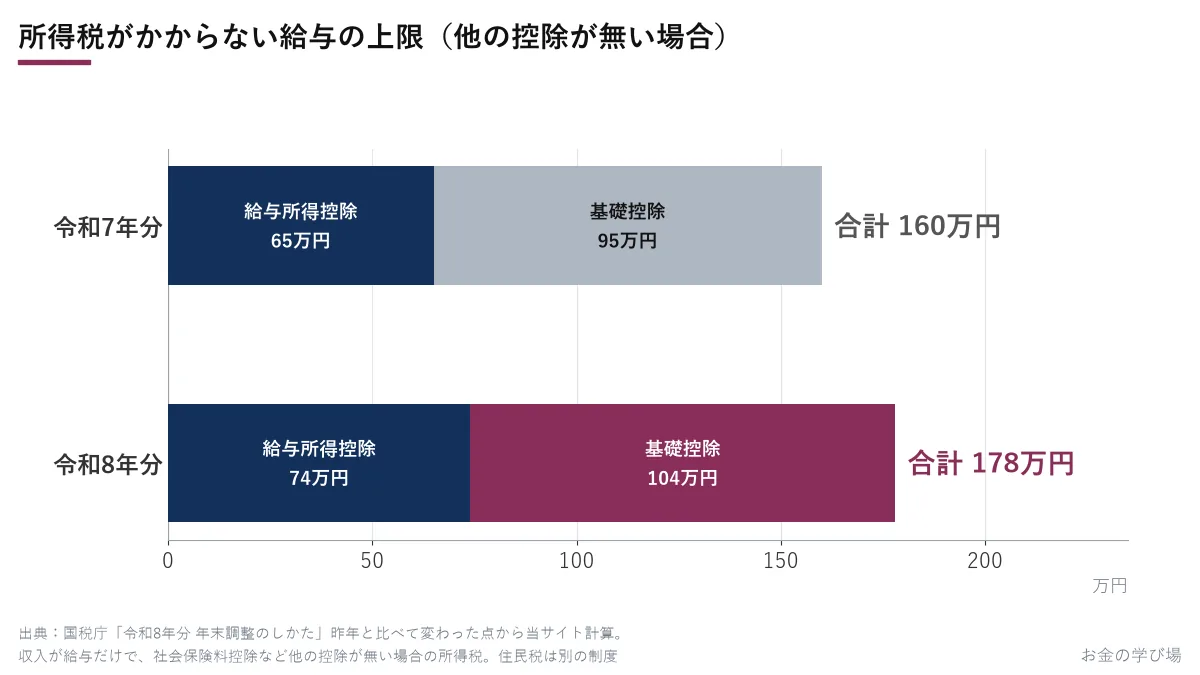
- 令和7年分:給与所得控除65万円+基礎控除95万円=160万円
- 令和8年分:給与所得控除74万円+基礎控除104万円=178万円
(国税庁の表の値から当サイトで計算。住民税は別の制度で、この計算には入りません)
家族の「扶養」の基準も上がった
基礎控除の引上げに合わせて、扶養親族などに入れる所得の基準も変わりました(国税庁)。収入が給与だけの場合の目安は次のとおりです。
- 扶養親族・同一生計配偶者:合計所得金額62万円以下(給与の収入で136万円以下。改正前は58万円以下・123万円以下)
- 配偶者特別控除の対象:62万円超133万円以下(給与で136万円超207万円以下)
- 特定親族(19歳以上23歳未満):62万円超123万円以下(給与で136万円超197万円以下)
- 勤労学生:89万円以下(給与で163万円以下)
改正で新しく扶養親族の条件を満たした家族がいる場合、国税庁は「扶養控除等(異動)申告書」などの提出が必要になると説明しています。
どれくらい税金が変わるか(計算の例)
課税される所得金額が200万円だった人が、基礎控除が88万円から104万円に16万円増えて、課税される所得が184万円になった場合で計算します(国税庁の速算表と102.1%で当サイト計算)。
- 改正前:200万円×10%−97,500円=102,500円 → ×102.1%=104,600円(100円未満切り捨て)
- 改正後:184万円×5%=92,000円 → ×102.1%=93,900円
差は1万700円です。1月から11月は改正前の税額表で引かれているため、年税額が下がった分は、12月の年末調整で引かれた額と年税額の差として精算されます。実際の差は、所得や他の控除で人ごとに変わります。
勤務先に出す申告書
国税庁によると、年末調整で控除を受けるために勤務先に出す申告書は次のとおりです。
- 扶養控除等(異動)申告書:扶養控除・障害者控除・ひとり親控除・勤労学生控除など。扶養家族がいない人も出す
- 基礎控除申告書(配偶者控除等・所得金額調整控除と1枚の様式):基礎控除・配偶者控除・配偶者特別控除
- 特定親族特別控除申告書:19歳以上23歳未満の家族の所得が62万円超123万円以下のとき。1人につき最高63万円
- 保険料控除申告書:社会保険料・生命保険料・地震保険料など。今年は、23歳未満の扶養親族がいる人の一般生命保険料控除の上限が6万円(改正前4万円)になりました
- 住宅借入金等特別控除申告書:住宅ローン控除の2年目以降
年末調整では受けられない控除
申告書の中に、医療費控除と寄附金控除(ふるさと納税を含む)の欄はありません。国税庁は、医療費控除・寄附金控除・雑損控除や、住宅ローン控除の最初の年を、確定申告(還付申告)で受けるものとして挙げています。住宅ローン控除は「最初の年分は確定申告により適用を受ける必要がありますが、2年目以降は年末調整の際に適用を受けることができます」と説明されています。
ふるさと納税は、確定申告をしない会社員で寄附先が5団体以内なら、ワンストップ特例も使えます(総務省)。
よくある質問
- Q年末調整で戻ってくるお金は、いつ受け取れますか?
- A国税庁の説明では、年末調整は1年間に源泉徴収した所得税の合計と年税額を一致させる精算で、引かれた額のほうが多ければ差額が還付されます。年末調整は12月に行うもので、還付の受け取り方や時期は勤務先の給与の支払いの日程によります。勤務先に確認してください。
- Qふるさと納税や医療費控除は、年末調整でできますか?
- Aできません。年末調整で勤務先に出す申告書は、扶養控除等・基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除・保険料控除・住宅借入金等特別控除の申告書で、医療費控除や寄附金控除の欄はありません。国税庁は医療費控除と寄附金控除を確定申告(還付申告)の例に挙げています。ふるさと納税は、条件を満たせばワンストップ特例も使えます。
- Q年の途中で会社を辞めた人は、年末調整を受けられますか?
- A国税庁によると、年の途中で退職した人のうち、年末調整の対象になるのは、死亡による退職、著しい心身の障害による退職、12月の給与を受けた後の退職、パートなどで本年の給与が136万円以下の人の退職(その年に他から給与を受ける見込みがない場合)などに限られます。それ以外の人は、確定申告で精算します。
- Q給与が2,000万円を超えると、どうなりますか?
- A国税庁によると、1年間の給与の総額が2,000万円を超える人は年末調整の対象になりません。確定申告が必要です。
出典
- 国税庁「年末調整がよくわかるページ(令和8年分)」(基礎控除の引上げ・給与所得控除の最低保障額の引上げ・扶養親族等の所得要件の改正・23歳未満の扶養親族がいる場合の生命保険料控除の特例)(2026年11月3日確認)
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点(改正は原則2026年12月1日施行・基礎控除額の表・給与所得控除の最低保障額74万円・扶養親族等の所得要件・11月までの源泉徴収は変更なし)(2026年11月3日確認)
- 国税庁「各種控除について(給与所得者用)」(令和8年分。扶養控除の額・特定親族特別控除・保険料控除・基礎控除)(2026年11月3日確認)
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」(年末調整とは・申告書の種類・基礎控除は最大104万円・住宅借入金等特別控除は2年目から年末調整)(2026年11月3日確認)
- 国税庁 タックスアンサー No.2662「年末調整のしかた」(令和8年4月1日現在法令等。計算の順序・102.1%・還付と徴収)(2026年11月3日確認)
- 国税庁 タックスアンサー No.2665「年末調整の対象となる人」(給与2,000万円超は対象外・年の中途で行う年末調整の対象)(2026年11月3日確認)
- 国税庁 タックスアンサー No.2030「還付申告」(医療費控除・寄附金控除・住宅借入金等特別控除などの例)(2026年11月3日確認)
- 国税庁 タックスアンサー No.2260「所得税の税率」(速算表)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。