NISAとは?つみたて投資枠・成長投資枠と1,800万円の上限を金融庁の資料で解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- NISA口座で買った株・投資信託の利益と配当は非課税。通常は約20%の税金がかかります。
- 年間の枠はつみたて120万円+成長240万円。生涯の上限は1,800万円(成長は1,200万円まで)。
- 売ると翌年に枠が復活。ただしNISA口座の損失は、ほかの口座の利益と相殺できません。
証券口座を比べるなら:比較ランキング(評価方法を公開)
この先には、NISAならではの言葉がいくつか出てきます。先に4つだけ押さえておくと、読み進めやすくなります。
- 非課税(ひかぜい):税金がかからないこと。通常、株の売却益と配当には約20%の税金がかかります
- 年間投資枠:1年間にNISAで買える金額の上限
- 非課税保有限度額(総枠):NISAで持っておける金額の、生涯の上限
- 簿価(ぼか):買ったときの値段(取得金額)。NISAの枠は、いまの値段ではなく簿価で数えます
NISAとは:利益と配当に税金がかからない口座
金融庁は、通常は株式や投資信託の「売却して得た利益や受け取った配当に対して約20%の税金がかかります」としたうえで、「NISA口座で投資した金融商品から得られる利益は非課税になります」と説明しています。
約20%の中身は、所得税と復興特別所得税が15.315%、地方税が5%で、合わせて20.315%です(国税庁)。株で10万円の利益が出たとき、特定口座なら約2万円が差し引かれ、NISA口座なら10万円がそのまま残ります。
NISAは2014年に始まり、2024年1月から今の制度になりました。金融庁は、2024年からのNISAは「恒久的な制度になった」としています。
2つの枠:つみたて投資枠と成長投資枠
今のNISAには、2つの枠があります。両方を同じ年に使えます(以下の数字は2026年11月2日時点・金融庁 NISA 特設サイト)。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 生涯の上限 | 1,800万円(2つの枠の合計) | 1,800万円のうち1,200万円まで |
| 買えるもの | 金融庁に届出された投資信託など(積立で買う) | 上場株式・投資信託など(整理・監理銘柄などは除く) |
| 非課税で持てる期間 | 無期限 | 無期限 |
個別の会社の株を買えるのは、成長投資枠です。 金融庁は「つみたて投資枠で積立投資を継続しながら、成長投資枠で個別銘柄に一括投資することも可能になりました」と説明しています。つみたて投資枠で買える商品は、金融庁が「つみたて投資枠対象商品」として届出の一覧を公表しています(最終更新 2026年10月23日)。
成長投資枠でも、すべての商品が買えるわけではありません。整理銘柄は上場廃止が決まった株、監理銘柄は上場廃止になるおそれがあるとして取引所が指定した株です。金融庁は「①整理・監理銘柄 ②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外」としています。
年間の枠と生涯の上限:1,800万円は何年で埋まるか
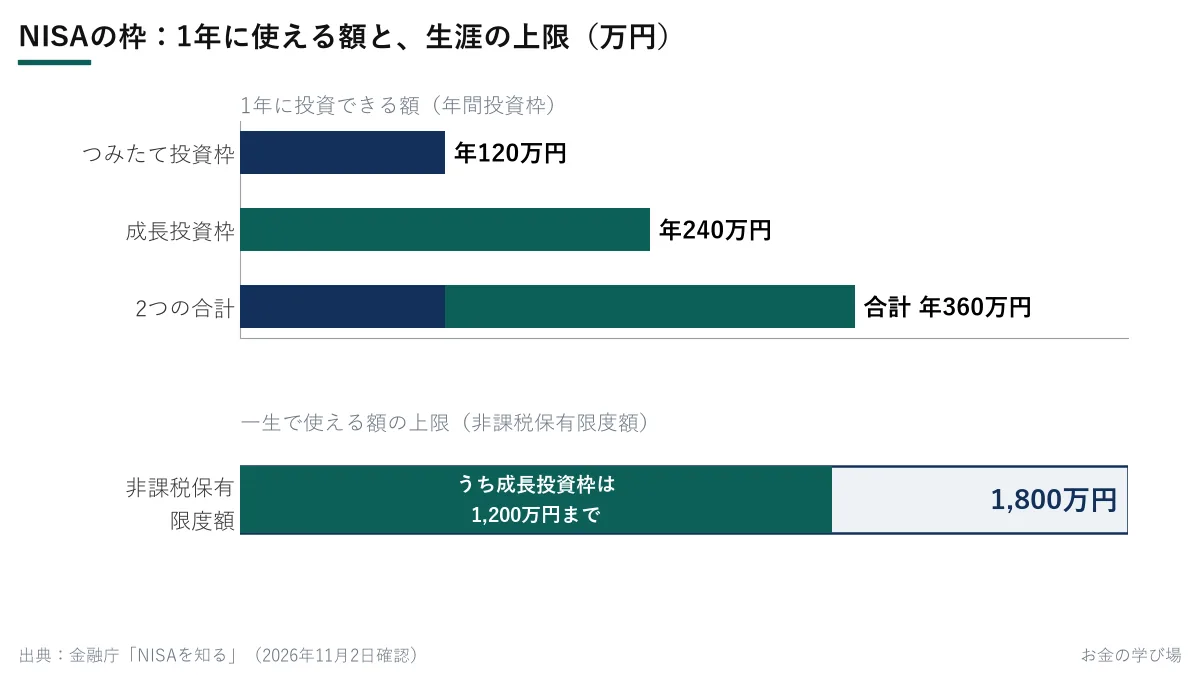
年間の枠は、2つ合わせて360万円です(2026年11月2日時点・金融庁)。生涯の上限(非課税保有限度額)は1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。
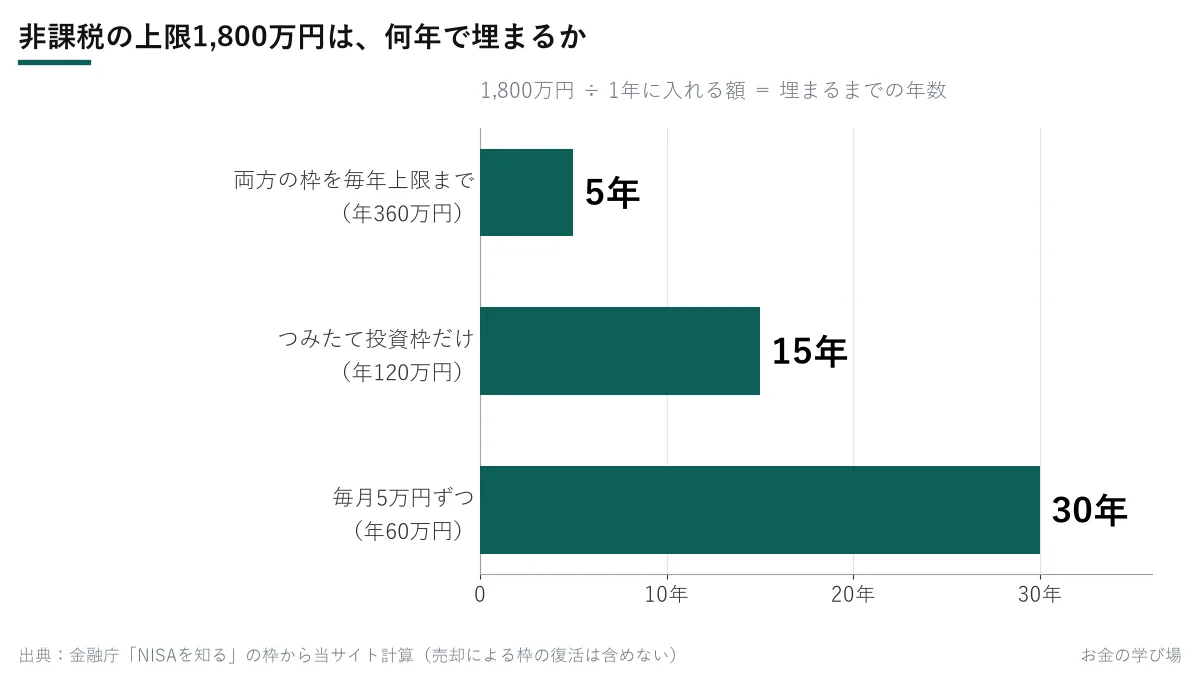
1,800万円が何年で埋まるかを計算すると、使い方でこれだけ違います。
- 両方の枠を毎年上限まで使う(年360万円):1,800÷360=5年
- つみたて投資枠だけを上限まで使う(年120万円):1,800÷120=15年
- 毎月5万円ずつ積み立てる(年60万円):1,800÷60=30年
成長投資枠の上限は1,200万円なので、成長投資枠だけでは1,800万円を埋められません。残りの600万円は、つみたて投資枠で使う分です。
個別株を成長投資枠で買う場合、100株の代金が年240万円の枠に収まるかを先に確かめます。たとえば東京エレクトロン(8035)は、2026年11月2日の終値10,005円で100株が1,000,500円なので、1年の成長投資枠で2単元まで買える計算です。
売ると翌年に枠が復活する
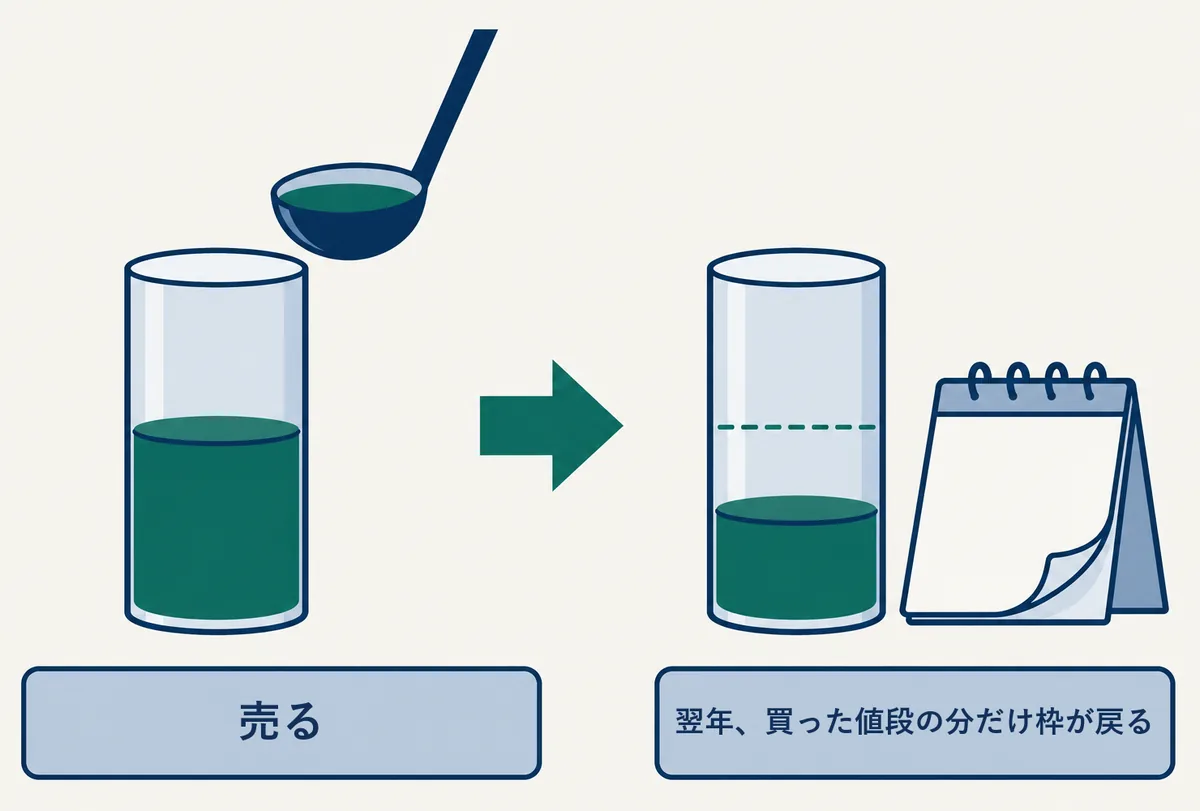
NISAの枠は、売ると戻ってきます。金融庁は、商品を売却した場合「翌年以降売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用が可能」としています。
ポイントは2つです。
- 戻るのは「翌年」。 売った年のうちには戻りません
- 戻るのは「買った値段(簿価)」の分。 100万円で買った株が150万円に値上がりしてから売っても、翌年に戻る枠は100万円です
金融庁が「再利用が可能」としているのは、生涯の上限(非課税保有限度額)のほうです。年間の枠(つみたて120万円・成長240万円)が増えるわけではないので、戻った枠も、翌年以降の年間の枠の範囲で使います。
見落としやすい2つの注意点
1. NISA口座の損失は、ほかの口座の利益と相殺できない
国税庁は、NISA口座で取得した株などを売って生じた損失は「ないものとみなされます」とし、特定口座や一般口座の利益との損益通算や繰越控除は「することはできません」と説明しています。
たとえば、特定口座で20万円の利益、NISA口座で20万円の損失が出た年は、合計すると損益ゼロでも、特定口座の20万円の利益には税金がかかります。
2. 配当を非課税にするには、受け取り方の設定が要る
国税庁は、非課税になる配当は、NISA口座を開いている証券会社などを経由して受け取るもの(株式数比例配分方式を選んだもの)に限られ、会社から直接受け取るものは「課税扱いとなります」としています。株をNISAで持つなら、証券会社の画面で配当の受け取り方を「株式数比例配分方式」にしておきます。
会社がいくら配当を出すかは、決算短信の「配当の状況」に書かれています。たとえば東京エレクトロンは、2026年10月30日の決算短信で中間配当を1株415円と発表しました(2026年10月1日に1株を5株に分割する前の株数で数えた金額)。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
NISA口座の開き方と、2027年からの変更
NISA口座は、銀行や証券会社に開きます。金融庁は「日本国内に住んでいる18歳以上の方ならどなたでも開設できます」(利用する年の1月1日時点)とし、口座は「1人につき1口座のみ」、金融機関の変更は「年単位で可能」としています。
NISA口座で買える商品は、口座を開いた金融機関が取り扱っているものに限られます。個別株をNISAで買いたいなら、個別株を扱っている証券会社にNISA口座を開きます。
2027年1月からは、つみたて投資枠の年齢要件がなくなり、0〜17歳もNISA口座を開けるようになります。金融庁の説明では、未成年者が使えるのはつみたて投資枠だけで、年間投資枠は60万円、非課税保有限度額は600万円です。金融機関の変更はできず、17歳までは原則として払い出せません(災害などのほか、12歳以降は一定の要件の下で払出しが可能)。
証券口座の開き方から最初の注文までは、こちらで解説しています。
もっと詳しく株式投資のはじめ方|証券口座の開設から最初の注文まで5ステップ
NISAで株を買う前に知っておきたいリスク
NISAは税金の仕組みであって、元本を守る仕組みではありません。株や投資信託の値段が下がれば、NISA口座でも損失は出ます。そして上のとおり、その損失はほかの口座の利益と相殺できません。
株を選ぶときに見られる数字(利益に対する株価の高さ・財産に対する株価の高さ)は、こちらで解説しています。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
どの証券会社でNISA口座を開くか
NISA口座は1人1口座で、金融機関を変えられるのは年単位です。だからこそ、最初の1社は、NISAで買える商品の範囲(個別株・単元未満株・投資信託の本数)と手数料を見てから選びます。各社の公表値を並べたページはこちらです。
もっと詳しく証券口座比較ランキング(評価方法を公開)
| 順位 | 口座 | 売買手数料 | NISA | |
|---|---|---|---|---|
| 1 | 楽天証券 | 0円※ | 5/5 | 公式 |
| 2 | SBI証券 | 0円※ | 5/5 | 公式 |
| 3 | 三菱UFJ eスマート証券 | 0円※ | 4/5(一部確認中) | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- QNISAで個別の株は買えますか?
- A買えます。個別株を買えるのは成長投資枠です。金融庁は「つみたて投資枠で積立投資を継続しながら、成長投資枠で個別銘柄に一括投資することも可能」と説明しています。ただし整理・監理銘柄は対象外です。つみたて投資枠で買えるのは、金融庁に届出された投資信託などに限られます。
- QNISA口座はいくつ開けますか?
- A1人1口座です(金融庁)。金融機関の変更は年単位でできます。2027年1月からは0〜17歳も、つみたて投資枠だけを使うNISA口座を開けるようになりますが、未成年者の口座は金融機関を変更できません。
- QNISAで損をしたら、税金は戻りますか?
- A戻りません。国税庁は、NISA口座で取得した株などを売って出た損失は「ないものとみなされます」とし、特定口座や一般口座の利益との損益通算や繰越控除はできないと説明しています。
- QNISAで買った株の配当は、必ず非課税になりますか?
- A配当の受け取り方を「株式数比例配分方式」にしている場合に限ります。国税庁は、NISA口座を開いている証券会社などを経由して受け取る配当だけが非課税で、発行した会社から直接受け取る配当(郵便振替や銀行口座への振込など)は課税扱いになると説明しています。
出典
- 金融庁「NISAを知る」(年間投資枠・非課税保有限度額・枠の再利用・1人1口座・2027年1月からの年齢要件撤廃)(2026年11月2日確認)
- 金融庁「つみたて投資枠対象商品」(届出一覧 最終更新 2026年10月23日)(2026年11月2日確認)
- 金融庁「NISAを利用する皆さまへ」(枠の再利用・損益通算と繰越控除ができないこと)(2026年11月2日確認)
- 国税庁 タックスアンサー No.1535「NISA制度」(配当は株式数比例配分方式に限り非課税/損失はないものとみなされる)(2026年11月2日確認)
- 国税庁 タックスアンサー No.1330「配当金を受け取ったとき(配当所得)」(所得税及び復興特別所得税15.315%・地方税5%)(2026年11月2日確認)
- 東京エレクトロン「2027年3月期 第2四半期(中間期)決算短信」(2026年10月30日・中間配当415円・株式分割1株→5株)(2026年11月2日確認)
- 株探「時系列」東京エレクトロン(8035)2026年11月2日終値(2026年11月2日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報