PBRとは?1倍割れの意味と計算式を、東証の業種平均と決算短信で解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- PBRは「株価÷1株当たり純資産」。会社の財産に対して株価が何倍かを示します。
- 東証プライムの平均は2026年10月で1.7倍(加重平均)。鉄鋼0.6倍、電気機器3.3倍と業種差が大きい。
- 東証は2023年、PBR1倍割れを「資本収益性や成長性が評価されていない」目安の1つとしました。
証券口座を比べるなら:比較ランキング(評価方法を公開)
この先には、PBRを読むための言葉がいくつか出てきます。先に4つだけ押さえておくと、読み進めやすくなります。
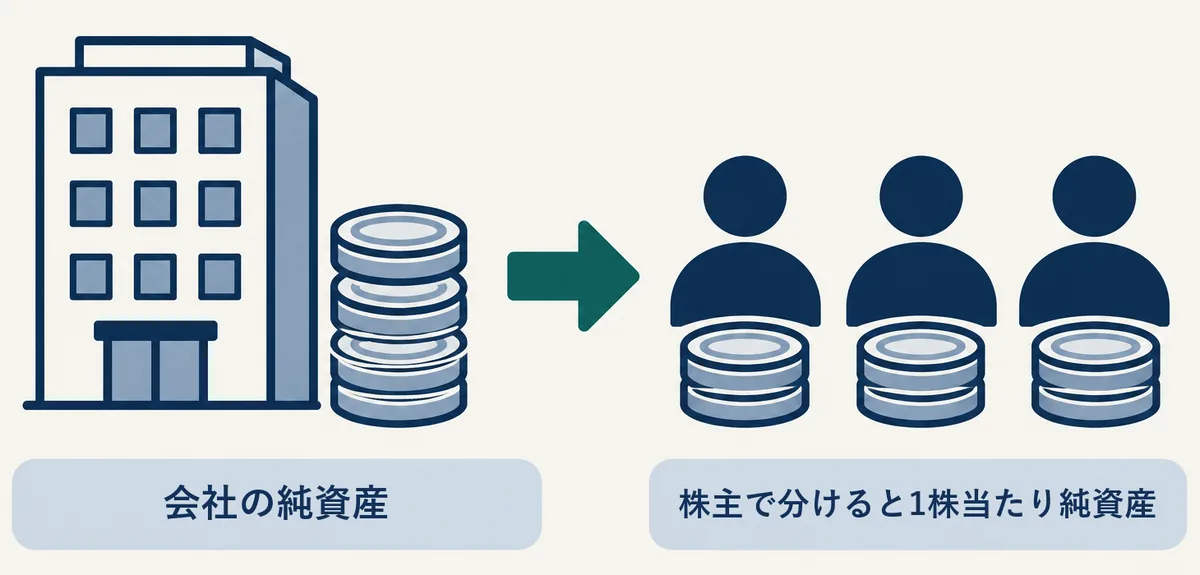
- 純資産:会社の資産(現金・工場・在庫など)から負債(借金など)を引いた残り。株主の取り分にあたります
- 自己資本:純資産のうち、株主の持ち分にあたる部分。IFRSの会社の決算短信では「親会社の所有者に帰属する持分」と書かれています
- BPS(1株当たり純資産):自己資本を、発行済株式数(自己株式を除く)で割った数字
- 時価総額:株価×発行済株式数。市場がその会社にいくらの値段を付けているか
PBRとは:株価が純資産の何倍か
日本取引所グループの用語集は、株価純資産倍率(PBR)を「株価を1株当たり純資産で除したもの」で、「株価が1株当たり純資産の何倍まで買われているのかを示すもの」と説明しています。
PBR=株価÷1株当たり純資産(BPS)
株価が2,000円、1株当たり純資産が1,000円なら、PBRは2倍です。会社全体で見ると、時価総額を自己資本で割っても同じ数字になります。
PERとの違いについて、同じ用語集は、PERが株価と利益(フロー)の関係を表しているのに対し、PBRは「株価と株主資本(ストック)の関係」を表している、と説明しています。PERは1年間のもうけ、PBRは今持っている財産が物差しです。
PBR1倍の意味
PBRが1倍なら、時価総額と会社の純資産が同じ水準です。帳簿の上では、会社をたたんで財産を株主で分けたときの金額と、市場が付けた値段が同じ、ということになります。ただし実際に会社をたたむと、財産を売るときの損や費用がかかるので、帳簿の金額どおりに株主へ戻るとは限りません。
PBRが1倍を割れているのは、市場がその会社に、帳簿上の純資産より低い値段しか付けていない状態です。理由はさまざまで、持っている財産でもうける力(利益率)が低いと見られている、財産の帳簿の値段が実際の価値より高いと見られている、などが考えられます。
東京証券取引所は2023年3月31日、プライム市場とスタンダード市場の上場会社に「資本コストや株価を意識した経営の実現に向けた対応」を求めました。その資料で、PBR1倍割れを次のように位置づけています。
PBR1倍割れは、資本コストを上回る資本収益性を達成できていない、あるいは、成長性が投資者から十分に評価されていないことが示唆される1つの目安と考えられます。
資本コストは、株主が会社に期待している利回りのこと、資本収益性は、株主から預かったお金でどれだけ利益を出しているか(代表的な指標がROE)のことです。同じ資料は、「既に1倍を超えている場合でも、更なる向上に向けた目標設定を行うことが考えられます」とも書いています。
PBRの目安:東証の業種平均
日本取引所グループが公表している、2026年10月の東証プライム市場(1,537社)の平均PBRは次のとおりです。
| 区分 | 加重平均PBR | 単純平均PBR |
|---|---|---|
| プライム市場 総合 | 1.7倍 | 1.5倍 |
| 製造業 | 1.9倍 | 1.5倍 |
| 非製造業 | 1.7倍 | 1.6倍 |
業種別(加重平均)では、こうなります。
- 1倍を大きく上回る業種:電気機器 3.3倍、精密機器 3.1倍、小売業 2.7倍、医薬品 2.1倍
- 1倍前後の業種:銀行業 1.4倍、建設業 1.3倍、輸送用機器 0.9倍
- 1倍を割れている業種:電気・ガス業 0.7倍、パルプ・紙 0.6倍、鉄鋼 0.6倍
純資産の数字は、2025年8月期〜2026年7月期の確定した決算のものです。
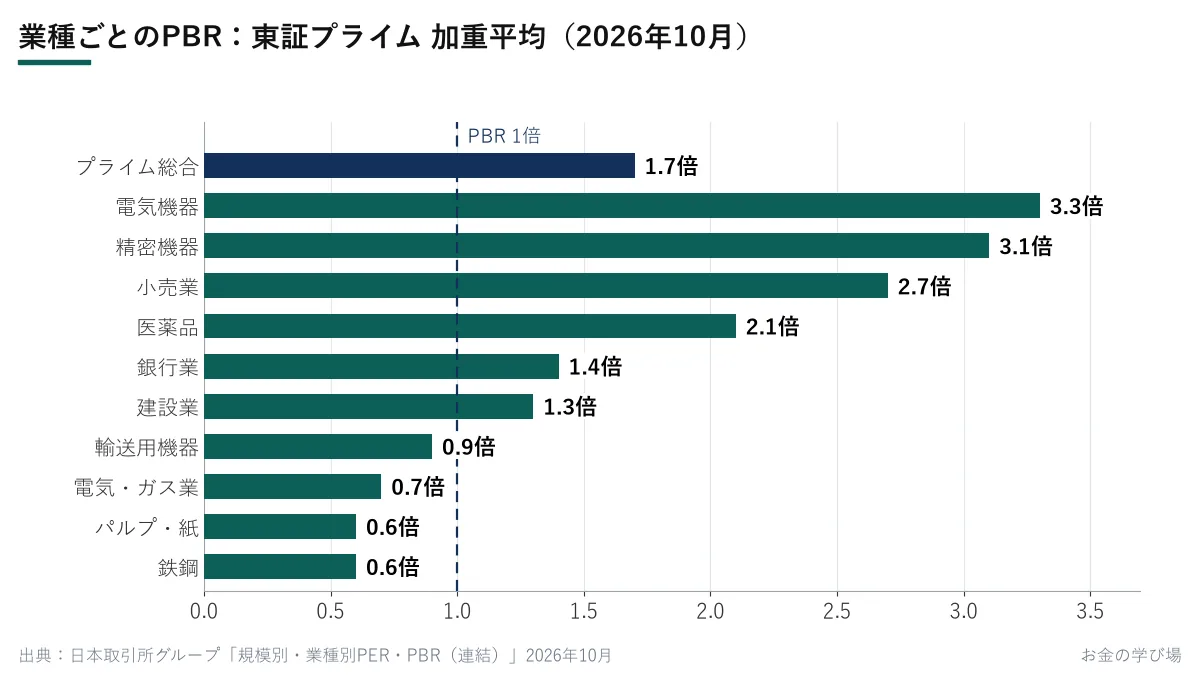
工場や設備などの大きな財産を持ち、利益率が低めの業種ほど、PBRは低く出やすい傾向があります。財産が少なく、技術やブランドで利益を出す業種は、帳簿に載る純資産が小さいぶんPBRが高く出ます。PBRも、同じ業種の会社どうしで比べるのが基本です。
実際に計算してみる:決算短信からBPSを出す
中間期の決算短信には、1株当たり純資産が載っていないことがあります。その場合は、1ページ目の「自己資本」と、注記事項の株式数から計算できます。
東京エレクトロン(8035)の2026年10月30日の決算短信(2026年9月末時点)では、次のとおりです。
- 自己資本:2兆1,668億4,800万円
- 期末発行済株式数(自己株式を含む):23億4,016万3,665株
- 期末自己株式数:7,661万4,905株
1株当たり純資産=2兆1,668億4,800万円÷(23億4,016万3,665株−7,661万4,905株)≒957円
PBR=株価10,005円(2026年11月2日の終値)÷957円≒10.5倍(いずれも当サイト計算)
同社は2026年10月1日に1株を5株に分割しています。決算短信の株式数は分割後の株数で計算し直されているので、分割後の株価と割れば基準がそろいます。
東証プライム市場の平均(加重平均1.7倍)と比べると大きな数字ですが、これは同社が持っている財産に対して、市場がその何倍もの値段を付けているということです。その値段が、利益をもとに見てどの水準なのかは、PERで見ます。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
自己資本や株式数が決算短信のどこに載っているかは、こちらで解説しています。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
PBRを読むときの3つの注意点
1. 帳簿の純資産は、実際の価値と同じとは限らない
純資産は帳簿の数字です。土地を昔の値段で載せている会社や、売れにくい在庫を抱えている会社では、実際の価値と帳簿の数字がずれます。
2. 自社株買いや配当で、PBRは動く
会社が自社株買いや配当で株主にお金を返すと、純資産が減り、同じ株価でもPBRは上がります。純資産が減った理由も見ます。
3. 赤字が続くと、純資産は減っていく
赤字の年は、その分だけ純資産が減ります。PBRが低くても、赤字が続いているなら、分母の純資産そのものが小さくなっていきます。PBRを見るときは、利益(PER)や決算短信の損益もあわせて見ます。
PBRだけで株を選ぶリスク
PBRが1倍を割れていても、株価が上がるとは限りません。利益を出す力が弱いままなら、低いPBRのまま株価が下がることもあります。PBRは「いまの株価が、会社の財産に対してどの高さにあるか」を示す物差しで、この先の株価を教えてくれる数字ではありません。
証券口座を比べるなら
証券会社のアプリや取引画面では、銘柄ごとのPBRやBPSを確かめられます。証券口座の手数料やサービスを比べたページはこちらです。
もっと詳しく証券口座比較ランキング(評価方法を公開)
| 順位 | 口座 | 売買手数料 | NISA | |
|---|---|---|---|---|
| 1 | 楽天証券 | 0円※ | 5/5 | 公式 |
| 2 | SBI証券 | 0円※ | 5/5 | 公式 |
| 3 | 三菱UFJ eスマート証券 | 0円※ | 4/5(一部確認中) | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- QPBRが1倍を割れていると、どういう意味ですか?
- A株価が1株当たり純資産より低い、つまり時価総額が会社の純資産(帳簿上の財産から負債を引いたもの)を下回っているという意味です。東京証券取引所は2023年3月31日の資料で、PBR1倍割れを「資本コストを上回る資本収益性を達成できていない、あるいは、成長性が投資者から十分に評価されていないことが示唆される1つの目安」としています。
- QPBRは何倍なら割安ですか?
- A決まった基準はありません。日本取引所グループの集計では、2026年10月の東証プライム市場の平均は加重平均1.7倍・単純平均1.5倍ですが、業種別では鉄鋼0.6倍から電気機器3.3倍(いずれも加重平均)まで差があります。持っている財産の中身や、その財産でどれだけ利益を出しているかが業種ごとに違うためです。
- Q1株当たり純資産(BPS)はどこに載っていますか?
- A決算短信の本決算(通期)では、1ページ目の財政状態の欄に1株当たり純資産が載っていることが多いです。中間期の決算短信などで載っていない場合は、自己資本(IFRSの会社は「親会社の所有者に帰属する持分」)を、発行済株式数から自己株式数を引いた株数で割って計算できます。株数は決算短信の注記事項に載っています。
- QPERとPBRはどう使い分けますか?
- APERは1年間の利益(フロー)に対する株価、PBRは会社が持っている純資産(ストック)に対する株価です(日本取引所グループの用語集)。利益が大きく変動する会社や赤字の会社ではPERが使いにくいので、PBRもあわせて見ます。
出典
- 日本取引所グループ 用語集「株価純資産倍率」(2026年11月2日確認)
- 日本取引所グループ「規模別・業種別PER・PBR(連結)」2026年10月(perpbr202610.xlsx)(2026年11月2日確認)
- 東京証券取引所 上場部「資本コストや株価を意識した経営の実現に向けた対応について」(2023年3月31日)(2026年11月2日確認)
- 東京エレクトロン「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月30日 15:30。自己資本・発行済株式数・自己株式数)(2026年11月2日確認)
- 東京エレクトロン IRライブラリー(決算短信の保管先)(2026年11月2日確認)
- 株探「時系列」東京エレクトロン(8035)2026年11月2日終値(2026年11月2日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報