
株価はどう決まる?未上場と上場で違う値段の付け方
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 未上場の株は毎日売買する場が無いので、純資産・同業との比較・将来の収益などから計算して値段を決めます。
- カブアンド種類株式の8円は、評価機関の評価額を勘案して会社が決めた発行価格で、市場で付いた株価とは別物です。
- 上場すると値段は注文で毎日付け直されますが、2025年は66社中10社の初値が公開価格を下回りました。
この先には、株の値段の話でよく出る言葉がいくつか出てきます。先に6つだけ押さえておくと、読み進めやすくなります。
- 上場:会社の株が、証券取引所で誰でも売り買いできるようになること。上場していない会社の株を、未上場株や非上場株と呼びます
- 純資産:会社の資産から負債を引いた残り。一般に、株主の取り分にあたる帳簿の金額とされます
- PER:株価が1株当たり純利益の何倍かを示す数字
- PBR:株価が1株当たり純資産の何倍かを示す数字
- 発行価格:会社が新しい株を発行するときの1株の値段
- 公開価格・初値:公開価格は、上場のときに投資家へ売り出す値段。初値は、上場後に市場で最初に付く値段です
株の値段の付き方は2通り
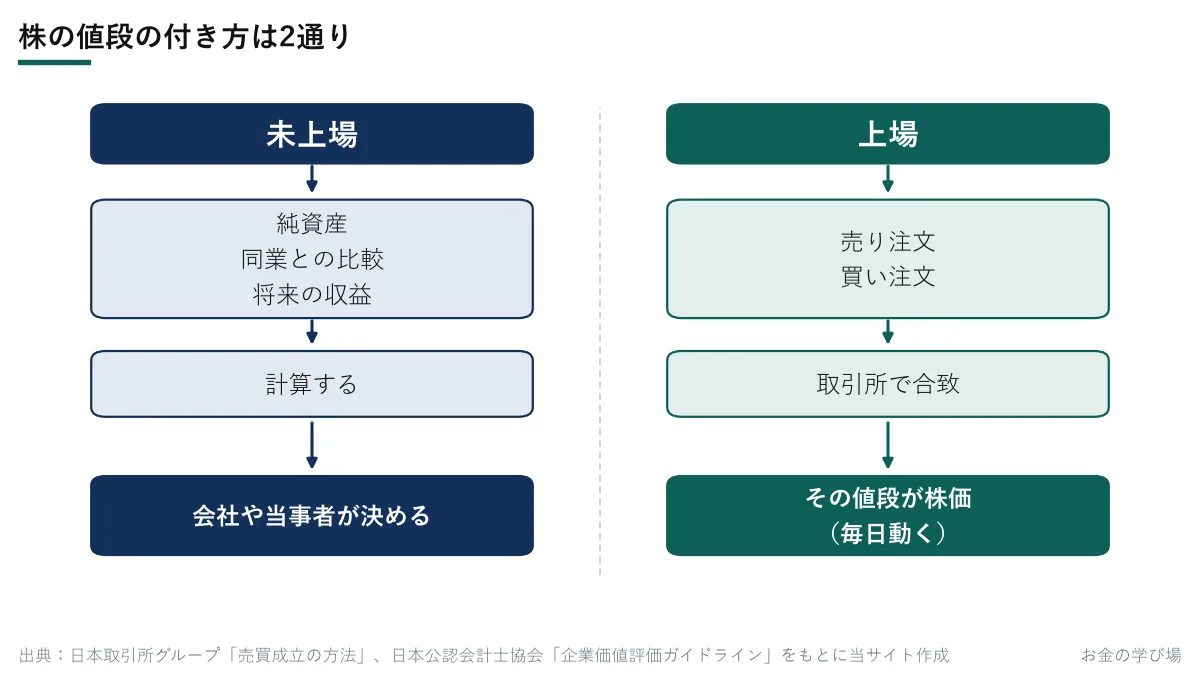
上場している株の値段は、売り買いの注文が合致したところで決まります。日本取引所グループは、取引所の売買を「競争売買」と説明しています。売りは安い注文、買いは高い注文が優先され、同じ値段なら先に出した注文が優先されて、売りと買いの値段が合ったところで取引が成立します。買いたい人が多ければ値段は上がり、売りたい人が多ければ下がります。毎日動くのはこのためです。
未上場の株には、毎日売買する場がありません。だから、値段が必要になったときに計算して決めます。新しい株を発行する、株を譲る、会社を売るといった場面です。
未上場の株を計算する3つの方法
日本公認会計士協会の「企業価値評価ガイドライン」は、会社の評価方法を大きく3つに分けています。
数字をそろえるために、架空のA社で計算します。A社は説明のための架空の会社で、カブアンドを含む実在の会社とは関係ありません。純資産は2億円、純利益は年3,000万円、株数は100万株で、1株当たりの純利益は30円です。
| 方法 | 見るもの | 架空のA社の1株の値段 |
|---|---|---|
| 純資産を見る(ネットアセット・アプローチ) | 貸借対照表(資産と負債の一覧)の純資産 | 2億円÷100万株=200円 |
| 同業と比べる(マーケット・アプローチ) | 上場している同業のPERなど | 30円×15倍=450円(同業のPERを15倍と仮定) |
| 将来の収益を今の価値に直す(インカム・アプローチ) | 将来の利益やお金の流れ | 3億円÷100万株=300円(下で計算) |
同じ会社でも、方法によって値段が違います。450円が300円より高いのは、比べた上場会社の株価に、その会社の将来への見込みまで入っているからです。ガイドラインは、目的や会社の特徴に応じて方法を選び、組み合わせることもあるとしています。
3つ目の方法の代表がDCF法です。将来受け取るお金を、今の価値に割り引いて足し合わせます。
1年後にもらえる100円は、今もらえる100円より価値が低いと考えます。その差を計算するのに使う率が割引率で、10%なら1年後の100円は今の約91円です(100円÷1.1)。
A社の利益3,000万円を毎年すべて受け取れて、それがずっと続くと単純化します。このとき、割引率10%で今の価値は3億円です。3億円を年10%で増やせるなら、毎年3,000万円ずつ受け取り続けられます。逆に言えば、毎年3,000万円を生むものの今の価値は3億円で、3,000万円÷10%で計算できます。
利益が毎年3%ずつ伸びると見込むと、割る数を「10%−3%」にします。3,000万円÷7%で約4.29億円、1株約429円です。同じ会社でも、伸びの見込みを1つ足すだけで300円が約429円になります。この方法の値段は、将来の見込みで大きく変わります。
どの方法を、誰が何のために使うのか
同じ「株の評価」でも、目的が違えば別の話です。
- 株の売買、合併、裁判での価格決定:公認会計士などが、上の3つの方法で評価します。評価額を参考に、売買の値段は当事者が決めます
- 上場の準備:会社と主幹事の証券会社(上場の手続きをまとめる証券会社)が「想定発行価格」を出します。日本証券業協会の作業部会の資料(案)は、これを、事業モデル、収益規模、成長性、資産内容などを分析し、上場している類似会社の株価などと比べて算出した参考価格と説明しています
- 新しい株の発行:会社法199条は、株を募集するたびに、会社が払込金額(1株と引き換えに払う額)かその算定方法を定めるよう求めています。第三者の評価機関に頼むかどうかは会社によります
- 相続や贈与の税金:国税庁が定めた別のルールで評価します(後で説明します)
カブアンドは未上場なのに、なぜ値段があるのか
当サイトは、株式会社カブ&ピースから広告費や紹介の報酬を受けていません。
株式会社カブ&ピースのカブアンド種類株式は、上場していない株です。種類株式は、権利の内容が普通株式と違う株のことです。それでも「1株8円」という数字があるのは、新しい株を発行するには値段を決める必要があるからです。利用者は、サービスの利用などで受け取った株引換券(1枚1円の扱い)を使って申し込みます。
値段の決まり方
- 第4期の発行価格は8円です。山田コンサルティンググループ株式会社という評価機関の2026年10月21日付の評価額を勘案して、10月29日に決まりました
- 第5期は、同じ評価額を基準にした想定の範囲が8〜11円です。2027年4月30日に決める予定で、評価額によっては、この範囲の外で決まることもあります
- 評価額をどの計算方法で出したかは、2026年10月29日提出の届出書と第4期の目論見書(募集の内容を説明する書類)を確認した範囲では書かれていません
市場の株価との違い
- 売り買いで付いた値段ではありません。 募集のたびに決まり、毎日は動きません
- その値段で換金できるとは限りません。 上場しておらず、譲渡には取締役会の承認が必要です。会社のFAQは、発行価格を「市場における価格(いわゆる株価)を示すものではありません」「いずれもカブアンド種類株式1株あたりの価値を示したものではありません」とし、現時点でその価格で換金や譲渡ができるものではない、と書いています
- 上場後の値段の保証はありません。 届出書は、上場される保証はなく、上場しても市場価格が発行価格を上回る保証もない、と書いています
普通株式と違う権利
カブアンド種類株式は、配当を行うときは普通株式と同額・同順位で受け取ります(配当の実施を約束するものではありません)。一方で、株主総会の議決権がなく、会社が清算するときに残った財産の分配も受けられません。
帳簿の数字も、そのままは当てはまりません。2026年7月末の連結の1株当たり純資産は1円31銭ですが、これは普通株式とカブアンド種類株式を合わせた数字です。残った財産の分配を受けられない以上、この金額を種類株主の取り分とは読めません。
上場申請が取締役会で承認された場合、会社は種類株式1株を普通株式1株と引き換えに取得できます。上場や転換が行われる保証はありません。
第4期の目論見書と第5期の届出書には、期限(第4期は2028年12月31日、第5期は2029年12月31日)までに上場しなかった場合、希望者から、会社が指定する条件と方法で、その時点の評価額で買い取る取り決めがあります。評価額が低ければ買取価格も低くなり、払込金額で戻ることは約束されていません。評価額が高くても、払込金額の1.2倍が上限です。
12月22日に、1株の表示が変わります
2026年12月22日付で、カブアンド種類株式は10株を1株にまとめます(株式併合)。計算上、持っている株数は10分の1に、1株の数字は10倍になります。第5期の想定発行価格は、併合後は80〜110円の表示になる予定です。この記事の8円は併合前の数字です。1株の数字が10倍になっても、会社の価値が10倍になるわけではありません。
第4期は、割当後の株数が10の倍数になるよう調整され、最大79枚分の株引換券が返されることがあります。第3期までの株で生じる1株未満の端数の扱いは、上の2つの書類では確認できませんでした。
カブアンド種類株式の8円は、市場で付いた値段とは別物で、その値段で換金できるとは限りません。 未上場の株の「1株◯円」を見たら、この2点をまず確かめます。
上場すると、値段の付き方はどう変わるのか
上場で変わるのは、値段が、売買の注文で毎日付け直されるようになることです。流れは3段階です。
- 公開価格:想定発行価格をもとに、投資家の希望を集めて決めます(ブックビルディング)
- 初値:上場後、市場で最初に付く値段です。ここから先は注文で決まります
- 毎日の株価:売買のたびに動きます
毎日の値段を読む物差しが、PERやPBRです。PERは利益に対して、PBRは純資産に対して、株価が何倍まで買われているかを示します。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
もっと詳しくPBRとは?1倍割れの意味と計算式を、東証の業種平均と決算短信で解説
上場の前後で値段の水準が変わる理由は、主に2つあります。
1つ目は、売りやすさです。 ガイドラインは、非上場の株は換金に追加のコストがかかるため、上場会社より低く評価されると説明しています。これを非流動性ディスカウントと呼びます。どの程度割り引くかに「合意された水準」はありません。
2つ目は、将来への期待の評価です。 期待は、上場前の計算にもDCF法や類似会社との比較を通じて入っています。上場すると、その期待を投資家が注文で評価します。良い見込みが増えれば上へ、減れば下へ動きます。2026年10月の東証プライム市場の平均PER(加重平均。会社の大きさで重みを付けた平均)は、電気機器が44.4倍、建設業が11.6倍です。この差には、市場が見込む利益の伸びの違いが表れていると読めます。ただしPERは、一時的な利益などでも動きます。
上場しても、高くなるとは限らない
ここでは、別の話を2つ分けて見ます。
1つ目は、上場した時点の話です。 公開価格と初値を比べます。
- 2024年は、上場86社のうち63社(73.3%)の初値が公開価格を上回りました(帝国データバンク)
- 初値が公開価格を下回った会社は、2024年に86社中19社、2025年に66社中10社でした(デロイト トーマツ集計。TOKYO PRO Marketという、プロ投資家向け市場を含まない社数)
- 2021年12月には、上場が集中した32社のうち12社で、初値が公開価格を下回っています(日本証券業協会の作業部会の資料・案)
上回る会社が多い年でも、下回る会社はあります。公開価格は、市場の値段を保証しません。
2つ目は、上場した後の水準の話です。 PBR1倍割れは、株価が帳簿の純資産を下回っている状態です。これは上場前の値段との比較ではありません。「上場していれば、帳簿より高い値段が付くとは限らない」という実例です。
東証の株式市場には、主にプライム、スタンダード、グロースの3つがあります。グロースは、東証が「高い成長可能性」の実現を掲げる会社向けと説明している市場です。
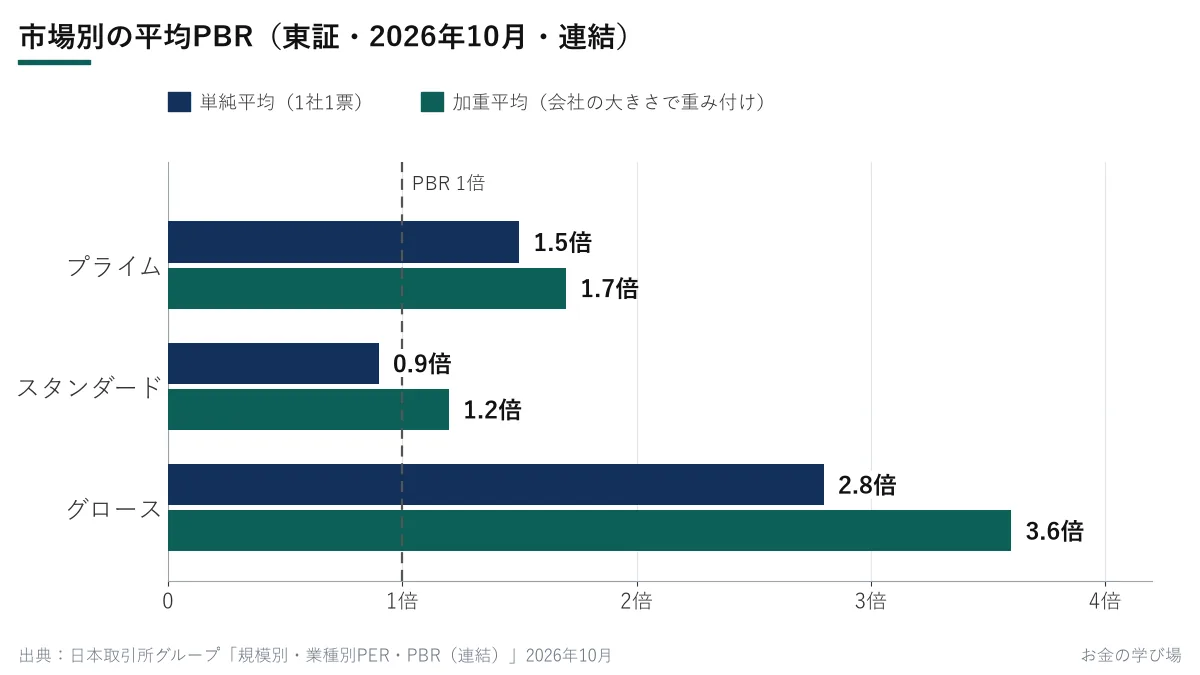
- 2026年10月の平均PBRは、プライムが単純平均(1社1票の平均)1.5倍・加重平均1.7倍、スタンダードが単純平均0.9倍・加重平均1.2倍、グロースが単純平均2.8倍・加重平均3.6倍でした
- 同じ月のプライムの加重平均を業種別に見ると、鉄鋼0.6倍、パルプ・紙0.6倍、電気・ガス業0.7倍、輸送用機器0.9倍です
- 東京証券取引所は2023年3月の資料で、プライム市場の約半数、スタンダード市場の約6割の上場会社が「ROE8%未満、PBR1倍割れ」だと書きました(ROEは、純利益を自己資本で割った数字)
成長は「何人が、どれだけの頻度で必要とするか」で考えられる
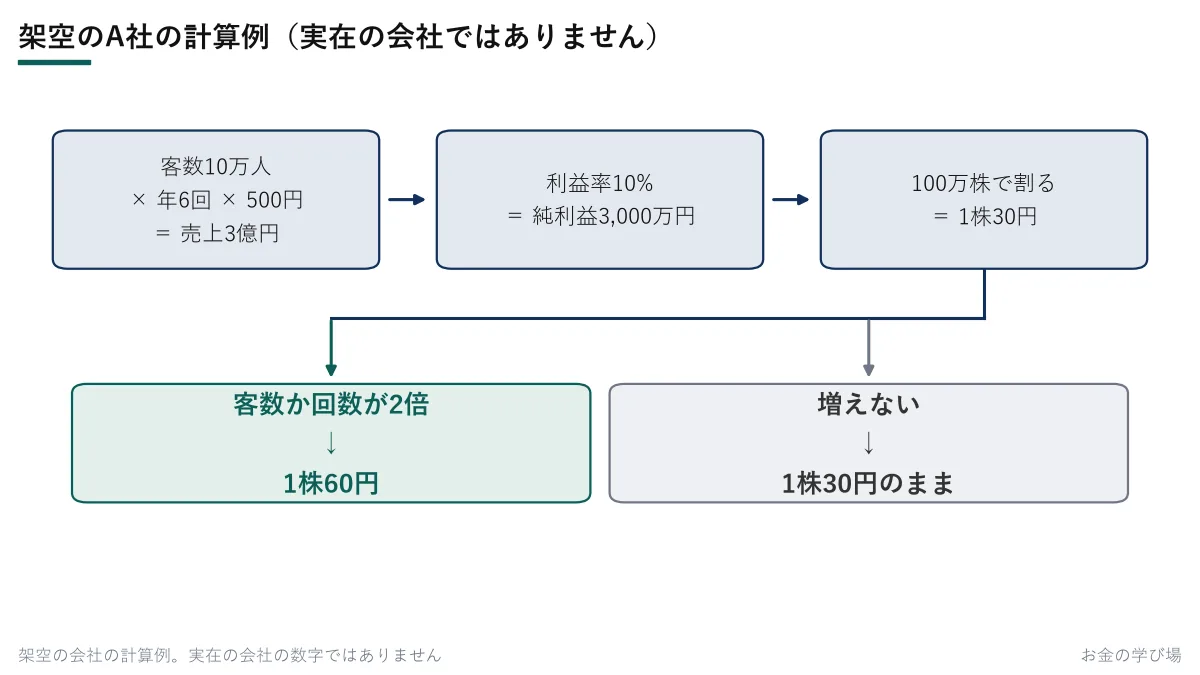
将来への期待は、具体的には何でしょうか。製品やサービスを売る会社なら、どれだけの人が、どれだけの頻度で必要とするかに分解して考えることができます。もう一度、架空のA社で計算します。
- 今:客数10万人×年6回×単価500円=売上3億円
- 利益:純利益率10%で3,000万円。100万株で割ると1株30円
5年後に、次のどちらかが起きたとします。
- 客が2倍:20万人×年6回×500円=売上6億円
- 買う回数が2倍:10万人×年12回×500円=売上6億円
利益率が同じなら、どちらも純利益6,000万円、1株60円です。
ここからは、A社が上場していて、市場がこの成長を信じているとします。先ほどのDCF法とは別のやり方で、5年後の株価を見積もって今の価値に直します。計算を簡単にするため、5年間の配当は無いものとします。
- 5年後の株価:1株60円×PER15倍=900円
- 今の価値:1年ごとに1.1で割ることを5回くり返して、900円÷1.61=約559円
- 今の利益に対するPER:約559円÷30円=約18.6倍
同業のPERを15倍と置いたのに、今のPERは約18.6倍です。この差を、成長への期待の分と読むことができます。
客も回数も増えないと分かれば、1株30円×15倍で450円です。約559円より約2割低くなります。期待を前提にした値段は、期待が消えれば下がります。
人数と頻度だけでは足りないので、次の3つも一緒に見ます。
- 単価と利益率:客が増えても、値下げで増やしたのなら利益は同じようには増えません
- 競合:必要とされている製品でも、ほかの会社から買えるなら、利益率は保ちにくくなります
- 株数:利益が2倍になっても、株数も2倍になれば1株の利益は30円のままです
未上場の計算は、上場株を見る物差しにもなる
未上場の計算方法を知っておくと、上場株の株価を見るときの物差しの1つになります。株価を見たら、次の3つを順に問います。
- 純資産と比べて何倍か(PBR)。 1倍を超える分は、帳簿に無い価値を市場が見込んでいる分と読めます
- 利益と同業と比べて何倍か(PER)。 同じ業種の中で、どこが違うのかを見ます
- 今の株価は、どんな成長を前提にしているか。 客数、回数、単価、利益率のどれがどれだけ伸びれば、その株価の説明がつくかを考えます
3つ目に数字を入れるには、会社の利益と株数が要ります。1株当たりの利益は決算短信の1ページ目、株数は注記事項に載っています。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
カブアンドのような未上場の株を見るときは、別の2つを先に確かめます。誰が付けた値段か。その値段で売れる場があるか。 評価機関と決定の経緯、譲渡の制限は、有価証券届出書や目論見書に書かれています。評価の計算方法まで書かれているとは限りません。
税金のための評価は、売買の値段とは別
相続や贈与で未上場の株を受け取ると、税金を計算するために評価します。ルールは国税庁の財産評価基本通達です。従業員数や資産の大きさなどで会社を大・中・小に分け、大きい会社は同業種の株価と比べる類似業種比準価額を、小さい会社は純資産価額を基本に使います。経営を支配する同族株主以外の株主などが取得した株は、年間の配当を10%で割り戻す配当還元方式です。
ガイドラインも、通達による評価は課税目的だとして、詳しく扱っていません。通達の評価額は税金を計算するための数字で、その金額で買い手が付くことを示す数字ではありません。
計算の値段で、株価の先行きは分からない
A社の例で見たとおり、計算の結果は、置いた数字で大きく変わります。割引率も成長率も、同業の選び方も、計算する人が決めるものです。だから、計算した値段と株価の差を見ても、この先に株価がどちらへ動くかは分かりません。株価は注文で決まるので、計算どおりの値段に近づく保証もありません。
この記事の計算は、値段の付き方を理解するためのものです。
本記事は公開情報に基づく解説です。カブアンド種類株式を含む特定の銘柄の取得や売買、特定のサービスの利用を勧めるものではありません。募集の条件は発行会社の目論見書を確認してください。投資判断はご自身で行ってください。
よくある質問
- Q未上場の会社の株にも株価はありますか?
- A取引所で毎日売買されて付く株価はありません。新しく株を発行するときや株を譲渡するときに、純資産、上場している同業との比較、将来の収益の見込みなどから計算し、会社や当事者が値段を決めます。決まった値段は、その発行や取引の値段であり、毎日動く市場の価格とは別のものです。
- Qカブアンドの8円は株価ですか?
- A市場の株価ではありません。第4期募集の発行価格で、評価機関の評価額を勘案して2026年10月29日に決まりました。会社のFAQは、発行価格は「市場における価格(いわゆる株価)を示すものではありません」「いずれもカブアンド種類株式1株あたりの価値を示したものではありません」と書いています。カブアンド種類株式は上場しておらず、譲渡には取締役会の承認が必要です。
- Q上場すると株価は上がりますか?
- A上がるとは限りません。2024年のIPOでは86社のうち63社の初値が公開価格を上回りました(帝国データバンク)が、公開価格を下回った会社も2024年に86社中19社、2025年に66社中10社ありました(デロイト トーマツ集計)。上場後の株価も上下します。
- Q相続税の評価額で株を売買できますか?
- A国税庁の財産評価基本通達が定める評価は、相続や贈与などの課税のための評価です。その金額で買い手が付くことを示す数字ではありません。売買の値段は、当事者の間で決まります。
出典
- 日本取引所グループ「売買成立の方法」(2026年11月5日確認)
- 日本取引所グループ「新規上場基本情報」(市場の説明)(2026年11月5日確認)
- 日本公認会計士協会「企業価値評価ガイドライン」(経営研究調査会研究報告第32号・平成25年7月3日改正)(2026年11月5日確認)
- 国税庁 タックスアンサー No.4638 取引相場のない株式の評価(2026年11月5日確認)
- 国税庁 財産評価基本通達 178・179(取引相場のない株式の評価上の区分・評価の原則)(2026年11月5日確認)
- 国税庁 財産評価基本通達 180(類似業種比準価額)(2026年11月5日確認)
- 国税庁 財産評価基本通達 185(純資産価額)・188・188-2(同族株主以外の株主等が取得した株式)(2026年11月5日確認)
- 会社法 第199条(募集事項の決定)e-Gov 法令API(2026年11月5日確認)
- 株式会社カブ&ピース 有価証券届出書(カブアンド種類株式第5期募集・2026年10月29日提出)EDINET S100ZASC(2026年11月5日確認)
- 株式会社カブ&ピース カブアンド種類株式第4期募集 新株式発行届出目論見書(2026年10月29日の訂正を反映)(2026年11月5日確認)
- 株式会社カブ&ピース 目論見書更新情報(2026年11月5日確認)
- KABU& FAQ「現在の発行価格の根拠は?」(2026年11月5日確認)
- 日本証券業協会「公開価格の設定プロセスのあり方等に関するワーキング・グループ」報告書(案)(金融庁サイト掲載・2022年2月17日の会議資料)(2026年11月5日確認)
- デロイト トーマツ グループ「2025年IPO市場の動向」(2026年11月5日確認)
- 帝国データバンク「2024年のIPO動向」(2025年2月27日)(2026年11月5日確認)
- 日本取引所グループ「規模別・業種別PER・PBR(連結)」2026年10月(perpbr202610.xlsx)(2026年11月5日確認)
- 東京証券取引所 上場部「資本コストや株価を意識した経営の実現に向けた対応について」(2023年3月31日)(2026年11月5日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。