
こどもNISAとは?年60万円の枠と、親のNISA・ジュニアNISAとの違い
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 2027年1月から0〜17歳もNISA口座を開設可能に。年間60万円、上限600万円。買えるのは一定の投資信託だけです。
- 原則18歳まで引き出せません。12歳以降は、子のための資金で子が同意すれば引き出せます。
- 親のNISAと違い、中身は子ども本人のお金です。親の資金は贈与してから入れ、18歳以降は本人が管理します。金融機関は変更できません。
証券口座を比べるなら:比較ランキング(評価方法を公開)
この先に出てくる言葉を、先に説明します。
- つみたて投資枠:NISAの枠の1つ。長期の積立・分散投資に適した一定の投資信託を買えます。こどもNISAで使えるのはこちらだけです
- 成長投資枠:NISAのもう1つの枠。上場株式や投資信託などを買えます。18歳以上だけが使えます
- 投資信託(とうししんたく):多くの人のお金をまとめて、株や債券などに分けて運用する商品。値段は毎日変わります
- 非課税(ひかぜい):税金がかからないこと。通常、投資の利益には約20%の税金がかかります
- 非課税保有限度額:NISAで持っておける金額の上限
- 親権者(しんけんしゃ):子どものお金や契約を管理する親など。金融庁の資料では「親権者等」と書かれています
- 払出し(はらいだし):NISA口座から資産を外へ出すこと。ここでは「引き出し」と書きます
- 贈与(ぞうよ):お金や物をただで渡すこと。もらった側に贈与税がかかる場合があります
こどもNISAとは:0〜17歳が使えるつみたて投資枠
金融庁は「2027年1月から、NISA(少額投資非課税制度)の『つみたて投資枠』の年齢要件が撤廃され、0歳から17歳までの未成年者もNISA口座を開設できるようになります」と説明しています。
金融庁の特設サイトは、この仕組みを「未成年者」のNISAとして説明しています。「こどもNISA」は、日本証券業協会の資料や証券各社が使っている呼び名です。
中身は次の4点です(2026年11月6日時点・金融庁)。
- 使える枠:つみたて投資枠だけ。成長投資枠は使えません
- 買えるもの:長期の積立・分散投資に適した一定の投資信託。個別の会社の株は買えません
- 税金:利益と分配金が非課税。非課税で持てる期間は、大人のNISAと同じく無期限です
- 口座:1人1口座で、金融機関は変更できません
親のNISAとのいちばんの違いは、誰のお金かです。親のNISAは親のお金で、引き出しに制限がありません。こどもNISAは子ども本人のお金で、引き出しに制限があり、18歳以降は本人が管理します。
非課税の効果は、利益が出たときに出ます。通常の税率は所得税と復興特別所得税が15.315%、地方税が5%で、合わせて20.315%です(国税庁)。利益が100万円なら、通常は約20万円が差し引かれ、NISA口座なら100万円がそのまま残ります。
もっと詳しくNISAとは?つみたて投資枠・成長投資枠と1,800万円の上限を金融庁の資料で解説
枠は年60万円、上限600万円
年間投資枠は60万円、非課税保有限度額は600万円です(金融庁)。18歳以上のNISAと比べると、1年に使える額も上限も小さくなります。
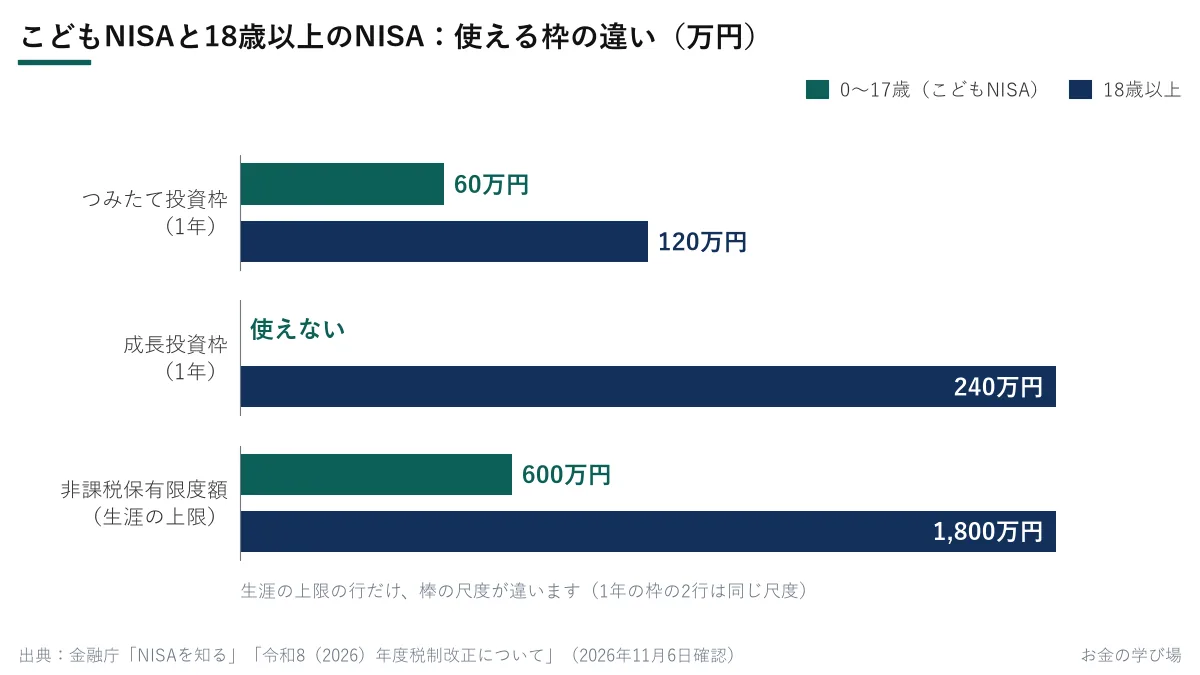
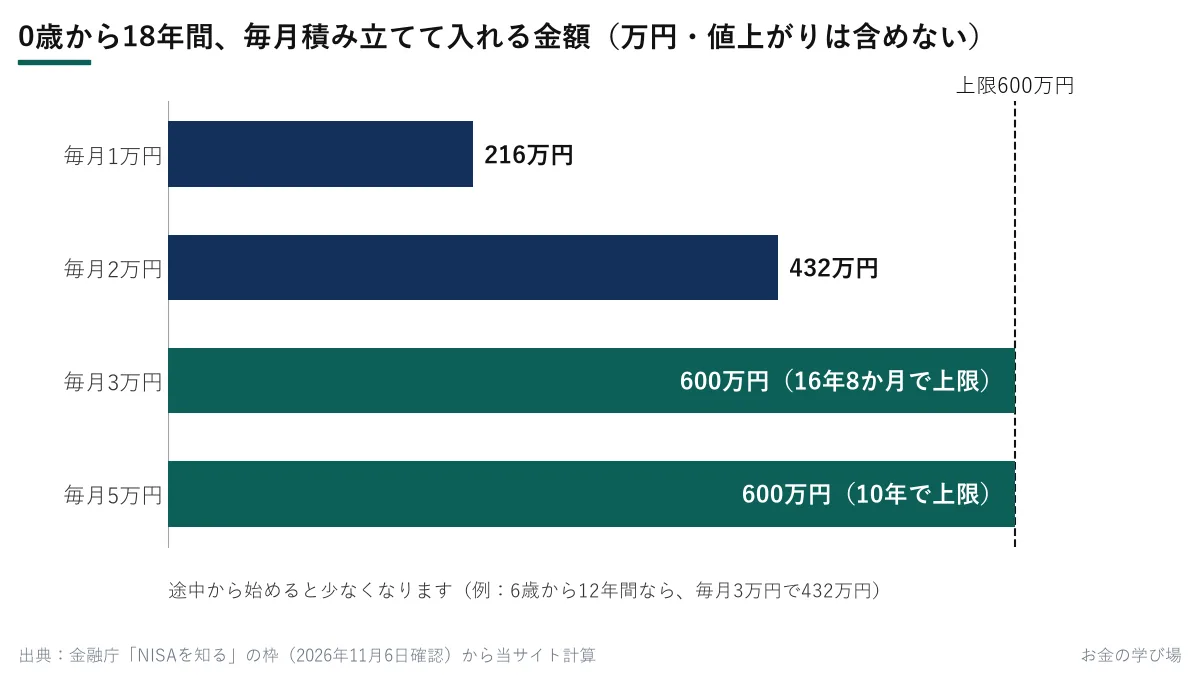
年60万円は、毎月5万円です。0歳から18年間積み立てる場合、入れられる金額は毎月の額で変わります。
- 毎月5万円:600÷60=10年で上限
- 毎月3万円:600÷36=16年8か月で上限
- 毎月2万円:18年間で432万円
- 毎月1万円:18年間で216万円
途中から始めると、期間の分だけ少なくなります。6歳から12年間なら、毎月3万円で432万円です。毎月3万円のまま上限に届くのは0〜1歳台に始めた場合で、2歳から16年間では576万円にとどまります。
ここで数えているのは入れた金額だけで、値上がり・値下がりは含めていません。
お金はいつ引き出せるか
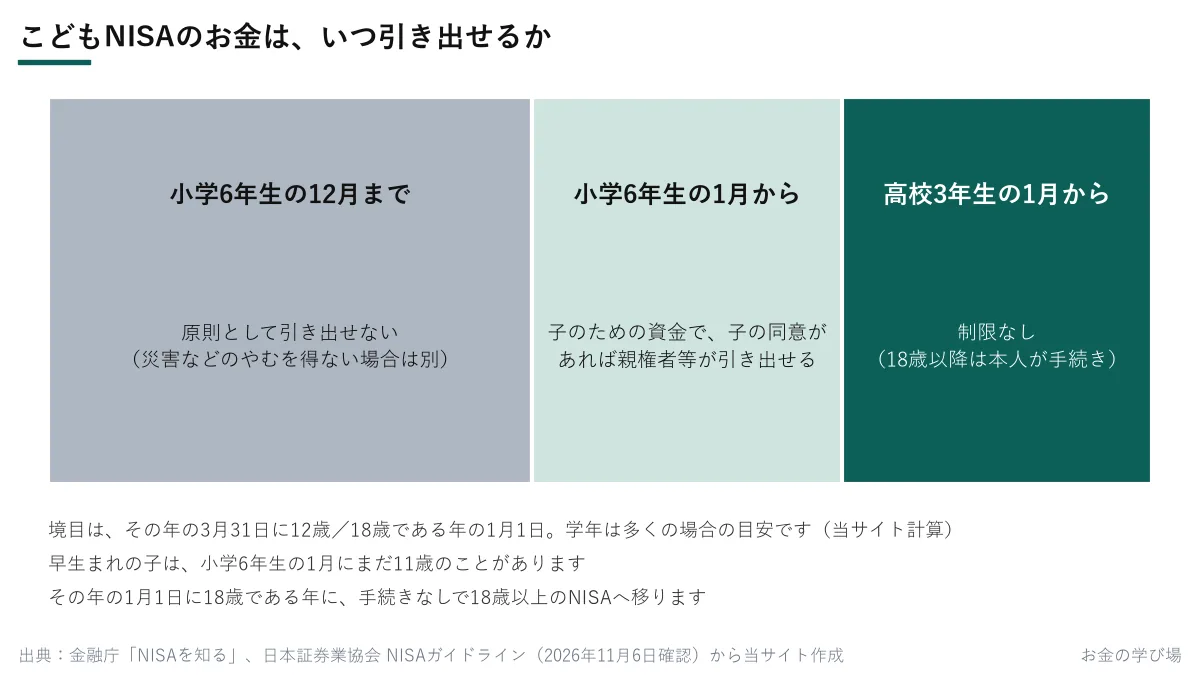
いちばん確かめておきたいのは、引き出しの条件です。金融庁は「口座開設者が0歳から17歳までの間は、原則として、NISA口座で保有する資産を払い出すことはできません」としたうえで、例外を2つ挙げています。
例外1:災害などのやむを得ない場合。 日本証券業協会のガイドラインでは「災害、疾病等のやむを得ない事由」とされ、この場合は口座が廃止されます。
例外2:12歳以降の、子のための引き出し。 金融庁が示す要件は「資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出する」ことです。使い道は、入学金や授業料など、子ども本人の教育費や生活費です(税制改正大綱・日本証券業協会のガイドライン)。この場合、口座は廃止されません。
細かい線は、次のとおりです(日本証券業協会のガイドライン)。
- 「12歳以降」の始まり:その年の3月31日に12歳である年から。多くの場合、小学6年生の1月です。早生まれの子は、この時点でまだ11歳のことがあります(学年は当サイト計算)
- 制限の終わり:その年の3月31日に18歳である年の前年12月31日まで。多くの場合、高校3年生の12月末です。18歳の誕生日を過ぎていても、それまでは制限が続きます(同)
- 振込先:子ども本人名義の口座。親の口座には振り込まれません
- 確認:子の同意と使い道を、引き出しのたびに書面で確認します。塾代を毎月同じ額で引き出すように、最初に期間と金額を決めて確認を済ませる方法も挙げられています。ただし、塾代に使えるのも小学6年生の1月からで、小学6年生の12月までの塾代は、こどもNISAから出せません
親が子どもの塾や学校へ払う場合も、流れは同じです。親権者等が手続きをして、子ども本人名義の口座に入れたお金を、子ども本人の教育費に充てます。子ども以外の人がそのお金を使うと、贈与税の問題が生じることがあります(同)。
条件を満たさずに引き出すと、口座は廃止され、過去に非課税だった配当や利益にも税金がかかります(日本証券業協会のガイドライン)。 大学の入学金や授業料に使う予定なら、高校3年生の1月より前の支払いは、例外2の手続きで引き出すことになります。
18歳以降は、子ども本人が管理する
その年の1月1日に18歳である年になると、18歳以上のNISA口座に自動で移り、上限は1,800万円になります。多くの場合は高校3年生の1月で、引き出しの制限が解ける時期と重なります。早生まれの子は、移るのが1年後の1月になることがあります。金融庁は「特段の手続きを要することなく、自動的に成人後のつみたて投資枠へと移行する」と説明しています。移った後は、18歳以上のNISAとして成長投資枠も使えます。
大学の資金にするつもりの親は、次の点を確かめておきます(日本証券業協会のガイドライン)。
- 資産は子ども本人のもの:未成年の間も、口座の資産は本人に帰属します。親が手続きをするのは、法定代理人としてです
- 18歳になると、親の法定代理権は消えます:金融機関は、原則として本人から注文を受けます
- 本人に通知が届きます:金融機関は、大人のNISAへ移る時期に、口座の残高と移行を本人に知らせます。法定代理人だった親が本人に知らせずに使い続けることを防ぐためです
つまり、18歳以降に学費へ充てるかどうかは、本人の手続きになります。親の判断だけでは動かせません。
ジュニアNISA・親のNISAと何が違うか
| こどもNISA | ジュニアNISA | 親のNISA(18歳以上) | |
|---|---|---|---|
| 誰のお金か | 子ども本人 | 子ども本人 | 親 |
| 新しく投資できるか | 2027年1月から | 2023年末で終了 | できる |
| 年間投資枠 | 60万円 | 80万円 | つみたて120万円+成長240万円 |
| 上限 | 600万円 | 非課税期間5年の範囲で年80万円ずつ | 1,800万円(成長は1,200万円まで) |
| 買えるもの | 一定の投資信託 | 上場株式・ETF・REIT・投資信託など | 投資信託、上場株式など |
| 非課税で持てる期間 | 無期限 | 5年 | 無期限 |
| 引き出し | 原則18歳まで不可。12歳以降は要件つきで可 | 18歳まで不可だった。2024年以降は全額なら可 | 制限なし |
| 金融機関の変更 | できない | できない | 年単位でできる |
(2026年11月6日時点。金融庁・日本証券業協会・国税庁の資料から作成)
ジュニアNISAとの違い
金融庁は、ジュニアNISAは「利用実績が乏しかった」とし、新しい仕組みとの違いを挙げています。使いにくかった点が2つ直りました。
- 引き出し:ジュニアNISAは原則18歳まで引き出せませんでした。こどもNISAは12歳以降に要件つきで引き出せます
- 非課税の期間:ジュニアNISAは5年で、続けるには手続きが必要でした。こどもNISAは無期限で、18歳以降は自動的に移ります
一方で、年間の枠は80万円から60万円に下がり、個別の株は買えなくなりました。ジュニアNISA口座の投資信託などは、こどもNISA口座へ移せません。税制改正大綱は、こどもNISAの枠に受け入れるものを、その口座で買った投資信託と、その分割などで得たものに限っています。三菱UFJ eスマート証券と松井証券も、移管はできないと案内しています。
親のNISAとの違い:どちらに入れるかの3つの問い
親の名義で子どものための積立をする方法もあります。親のNISAは引き出しに制限がなく、個別の株も買えます。その代わり、親のお金のままです。答えごとの進み先は、次のとおりです。
1. 親の枠は足りていますか。
- 余っている:まず親のNISAが候補です。引き出しに制限がなく、親の判断で使えます
- 毎年の枠を使い切っている:こどもNISAが候補です。子どもに贈与したお金をこどもNISAに入れる分だけ、家族全体で非課税で投資できる額が増えます。親1人、子1人なら上限の合計は1,800万円+600万円で2,400万円です(当サイト計算)
2. そのお金は、いつ使いますか。
- 小学6年生の1月より前:親のNISAか預金です。こどもNISAからは原則として出せません
- 進学の時期が決まっていて、値下がりで足りなくなると困る:その分は預金など、値段が動かない置き場所と分けます。投資信託の値段は、どちらのNISAでも動きます。こどもNISAで買えるのは投資信託だけです
- 高校卒業より先で、値下がりしても時期をずらせる:こどもNISAが候補です
3. 子どもの名義で分けて持ちたいですか。
- はい:こどもNISAです。親の老後資金などと混ざりません。18歳以降は本人が管理することに納得できることが前提です
- いいえ。親が最後まで管理し、家計にも回せるようにしたい:親のNISAです
親のお金を入れるときは、先に贈与する
こどもNISAに入れられるのは、子ども本人のお金だけです。日本証券業協会のガイドラインは、祖父母や親権者などから出たお金を入れる場合は「未成年者に贈与済みの資金」であることを確認するよう、金融機関に求めています。
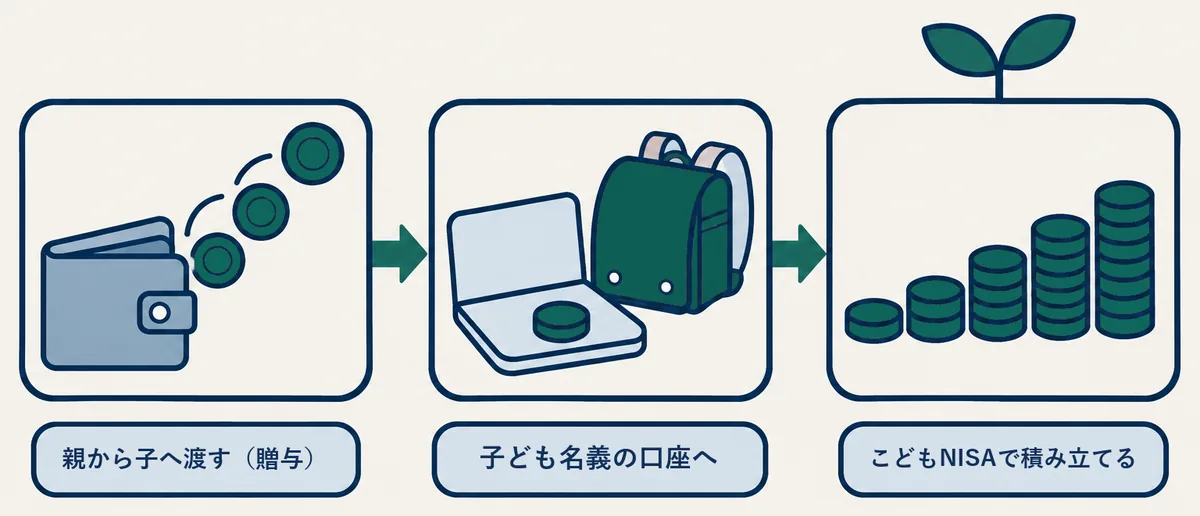
お金の入れ方も決まっています。子ども本人の銀行口座からの振替・振込み、同じ金融機関の子ども本人名義の証券口座からの振替・振込み、または現金での入金です。口座を開くときに、子ども本人のお金以外では投資しないことを示す書面も求められます。
贈与税は、1年間にもらった財産の合計が基礎控除の110万円以下なら、原則としてかかりません(国税庁・日本証券業協会)。年60万円の枠だけなら110万円の範囲に収まりますが、同じ年に子どもがもらった他の財産と合わせて数えます。
また、毎年一定額を渡すことをあらかじめ約束していると、約束した年にまとめて贈与税の対象になる場合があります(日本証券業協会のガイドラインの注記)。注記の例は「毎年100万円ずつ10年間」の贈与が、渡す人との間で契約(約束)されている場合です。こどもNISAの毎月の積立の設定そのものを取り上げた説明ではありません。将来の分まで渡すと決めるつもりがあるなら、税務署や税理士に確かめてから始めます。
こどもNISAのリスクと、できないこと
こどもNISAは税金の仕組みで、元本を守る仕組みではありません。投資信託の値段が下がれば、損失が出ます。進学の時期に値段が下がっていれば、必要な額に足りないこともあります。
NISA口座の損失は、税務上「ないものとされ」ます(日本証券業協会のガイドライン)。ほかの口座の利益と相殺できません。
金融機関を変更できない点にも注意が要ります。別の会社で開き直すには、今の口座を廃止する必要があり、取引があった場合は遡って課税されます(日本証券業協会のガイドライン)。
申込みの受付は始まっています
口座が開かれるのは2027年1月以降ですが、申込みの受付はすでに始まっています。比較ページに載せている7社のうち、公式サイトで受付の案内を確かめられたのは次の5社です(2026年11月6日確認)。
- 楽天証券:2026年10月1日から受付。審査を経て2027年1月以降に口座開設
- SBI証券:事前申込みを受付中
- 三菱UFJ eスマート証券:2026年10月1日から受付
- マネックス証券:2026年10月1日から事前申込みを受付
- 松井証券:2026年10月1日から予約受付
5社とも、親権者の口座がその会社に必要です(マネックス証券は「原則として」と案内しています)。
残る2社のうち、DMM 株のよくある質問は「現在、未成年の方の口座開設を承っておりません」と案内しています。大和コネクト証券は、公式サイトでこどもNISAの受付の案内を確認できませんでした。
どの証券会社で始めるか
こどもNISAの口座は、後から別の会社に移せません。上の5社では、親の口座も同じ会社に持つことになります。だからこそ、最初の1社は、親が使う口座として見ても納得できる会社を選びます。
ここで言う親の口座は、証券口座のことです。三菱UFJ eスマート証券は、親権者がNISA口座を持っていなくても開設できると案内しています。親のNISAを他社で使っている場合は、NISAはそのまま他社で続け、こどもNISAを開く会社に親の証券口座を作る形になります。
こどもNISAで買えるのは投資信託だけなので、見る順番は次のとおりです。
- こどもNISAの受付があるか:上の5社です。条件は公式サイトで確かめます
- 投資信託の扱い:つみたて投資枠で買える本数と、買いたい投資信託があるか。株の売買手数料や単元未満株は、こどもNISAの中では使いません
- 親の口座としての使いやすさ:親がその会社で株も買うなら、売買手数料や単元未満株もここで見ます
売買手数料、NISAの使いやすさ、取扱商品などを各社の公表値で並べたページはこちらです。順位と点数は親の口座としての評価で、こどもNISAの取扱いは点数に入っていません。
もっと詳しく証券口座比較ランキング(評価方法を公開)
| 順位 | 口座 | 売買手数料 | NISA | |
|---|---|---|---|---|
| 1 | 楽天証券 | 0円※ | 5/5 | 公式 |
| 2 | SBI証券 | 0円※ | 5/5 | 公式 |
| 3 | 三菱UFJ eスマート証券 | 0円※ | 4/5(一部確認中) | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- QこどもNISAで個別の株は買えますか?
- A買えません。0〜17歳が使えるのはつみたて投資枠だけで、対象は長期の積立・分散投資に適した一定の投資信託です。金融庁は「成長投資枠」は利用できないと説明しています。その年の1月1日に18歳である年に大人のNISAへ移ると、成長投資枠も使えるようになります。
- QこどもNISAのお金を、親が塾や学校の支払いに使えますか?
- A小学6年生の1月以降(多くの場合)は、子ども本人の教育費や生活費に充てるなら、子の同意を示す書面をつけて親権者等が申し出て引き出せます(金融庁・日本証券業協会)。振込先は子ども本人名義の口座です。子ども以外の人がそのお金を使うと、贈与税の問題が生じることがあります(日本証券業協会)。
- Q親のNISAと、こどもNISAは同時に使えますか?
- A使えます。別々の人の別々の口座です。親のNISAは親のお金、こどもNISAは子どものお金を入れます。親が1人、子が1人なら、2人の上限の合計は1,800万円+600万円で2,400万円です(当サイト計算)。
- QジュニアNISAの資産を、こどもNISAに移せますか?
- A移せません。三菱UFJ eスマート証券と松井証券がそう案内しています。税制改正大綱も、こどもNISAの枠に受け入れるものを、その口座で買った投資信託と、その分割などで得たものに限っています。ジュニアNISA口座そのものについて、金融庁は2024年以降、全額なら年齢や事由に関係なく非課税で払い出せると説明しています。一部だけの払出しはできず、払い出すと口座は廃止されます。
- Q18歳になったら、何か手続きが要りますか?
- A口座の移行に手続きは要りません。金融庁は、18歳に達した際に「特段の手続きを要することなく、自動的に成人後のつみたて投資枠へと移行する」と説明しています。日本証券業協会のガイドラインでは、金融機関がその時期に本人へ通知することになっています。18歳以降に初めて取引する前に、金融機関が本人の適合性を確認します。注文も原則として本人が行います(同)。
- Q18歳を過ぎたら、親が引き出して学費に充てられますか?
- A親の手続きではなくなります。日本証券業協会のガイドラインは、18歳になると親の法定代理権が消えるため、金融機関は原則として本人から注文を受けるとしています。口座の資産は本人のものなので、学費に充てるかどうかも本人の手続きになります。
出典
- 金融庁「NISAを知る」(2027年1月からの年齢要件撤廃・年間投資枠60万円・非課税保有限度額600万円・金融機関変更不可・払出しの要件)(2026年11月6日確認)
- 金融庁「令和8(2026)年度税制改正について」(2025年12月・対象年齢と枠の一覧)(2026年11月6日確認)
- 金融庁「アクセスFSA」2026年2月号 政策解説(ジュニアNISAとの違い・非課税期間・18歳での自動移行)(2026年11月6日確認)
- 日本証券業協会「NISA制度の口座開設及び勧誘並びに販売時等における留意事項について(ガイドライン)」(2026年6月17日版・払出しの手続きと使い道・課税・損失の扱い・贈与済みの資金と注記・資産の帰属・18歳以降の本人の注文と通知・18歳の移行)(2026年11月6日確認)
- 日本証券業協会「令和8年度税制改正大綱について」(こどもNISAの呼び名・大綱の該当部分。受け入れられる投資信託の範囲、入学金や授業料などの教育費・生活費)(2026年11月6日確認)
- 金融庁「2023年までのNISA」(ジュニアNISAの終了・2024年以降の払出し)(2026年11月6日確認)
- 日本証券業協会「2023年までのジュニアNISAについて」(年間80万円・投資対象・払出し制限)(2026年11月6日確認)
- 国税庁 タックスアンサー No.1535「NISA制度」(18歳以上のNISAの枠・ジュニアNISAの概要)(2026年11月6日確認)
- 国税庁 タックスアンサー No.1330「配当金を受け取ったとき(配当所得)」(所得税及び復興特別所得税15.315%・地方税5%)(2026年11月6日確認)
- 国税庁 タックスアンサー No.4402「贈与税がかかる場合」(基礎控除110万円)(2026年11月6日確認)
- 楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」(2026年9月14日・受付開始と親権者の総合口座が必要)(2026年11月6日確認)
- SBI証券「SBI証券のこどもNISA」(親権者口座が必要・親権者名義の銀行口座へは出金できない)(2026年11月6日確認)
- SBI証券 投資情報メディア「SBI証券で始める『こどもNISA』の可能性!」(事前申込み受付中)(2026年11月6日確認)
- 三菱UFJ eスマート証券「こどもNISA」(受付開始と親権者名義の証券口座が必要)(2026年11月6日確認)
- 三菱UFJ eスマート証券「こどもNISA よくあるご質問」(親権者がNISA口座を持っていなくても開設可能・ジュニアNISAから移管不可)(2026年11月6日確認)
- マネックス証券「『こどもNISA』の事前申込受付を開始」(2026年10月1日・原則として親権者の証券口座が必要)(2026年11月6日確認)
- 松井証券「【更新】「こどもNISA」のお申込みを受け付けます(10/1~)」(予約受付・親権者の総合口座・ジュニアNISAからの移管不可)(2026年11月6日確認)
- DMM 株 よくあるご質問「未成年アカウント(20歳未満)は登録できますか?」(2026年11月6日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。