
機関投資家とは?種類と急落時の動き、個人との違いをJPXの売買データで解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 機関投資家は他人のお金を運用する組織の総称です。年金と保険とヘッジファンドでは、お金の持ち主も制約も違います。
- 日経平均が終値で前日より4%以上下げた日を含む週のうち、売買状況が公表済みの10週(11月6日の週は未公表で含みません)では、海外投資家の売り越しが6週、買い越しが4週でした(JPX・東証プライム、当サイト集計)。
- 誰が売ったかの公表は翌週です。個人は情報の速さで競わず、信用取引や近く使うお金で売らされる側にならないことから考えます。
この先に出てくる言葉を、先に説明します。
- 買い越し・売り越し:一定の期間で、買った金額が売った金額より多いのが買い越し、少ないのが売り越し
- 自己資本:会社の元手のうち、返さなくてよいお金
- 信用取引:証券会社に保証金を預けて、お金や株を借りて行う売買
- 追証(おいしょう):信用取引で損失が膨らんだときに、追加で入れる保証金
- 含み損:まだ売っていない株の値下がり分
- 基本ポートフォリオ:株や債券にどんな割合で分けるかを、長い目で決めた配分
- ベンチマーク:運用の成績を比べる相手にする指数
- 空売り:借りた株を売り、後で買い戻して返す取引
- ヘッジ:損失を避けるために、反対の取引を組み合わせること
- 指数(しすう):たくさんの会社の株価をまとめた数字。TOPIX(東証株価指数)や日経平均株価があります
機関投資家とは:他人から預かった大きなお金を運用する組織
機関投資家は、年金の加入者、保険の契約者、投資信託を買った人など、他人から預かった大きなお金を運用する組織の総称です。ひとつの職業や業界の名前ではありません。
法律には「適格機関投資家」という言葉があり、金融商品取引業者、銀行、保険会社などが内閣府令に並んでいます。ニュースで言う「機関投資家」はこれより広い使い方で、海外のファンドや年金も含みます。
日本の株は誰が持っていて、誰が売買しているのか。JPX(日本取引所グループ)の統計で見ると、2つは大きく違います。
海外の投資家は上場株の34.7%を持っています(株式分布状況調査の「外国法人等」。2025年度末=2026年3月末・金額ベース)。売買では、東証プライムの委託売買(証券会社自身の売買を除く)の66.4%が「海外投資家」です(2026年10月26〜30日の1週間・投資部門別売買状況から当サイト計算)。この割合は週で動き、前の週は70.3%でした。個人は17.4%と18.7%です。分母が違うので目安ですが、海外の投資家は持っている割合のおよそ2倍の割合で売買している計算です。上場株の値段は売り注文と買い注文で決まるので、持っている量と、値段に直接関わる売買の量は別の話です。
もっと詳しく株価はどう決まる?未上場と上場で違う値段の付け方
種類で比べる:誰のお金で、何を気にしているか
| 種類 | 誰のお金か | 考え方 | 数字や制度の例 |
|---|---|---|---|
| 年金基金 | 将来の年金を受け取る人 | 何十年も先の支払いのために、配分を決めて長く持つ | GPIFの運用資産は317兆7,596億円(2026年6月末)。国内外の株と債券に25%ずつ |
| 生命保険 | 保険料を払う契約者 | 何十年も先の保険金の支払いと、運用資産を合わせる | 生命保険会社の総資産は418兆5,222億円(2024年度末)。上場株の保有比率は2.7% |
| 損害保険 | 保険料を払う契約者 | 事故や災害の支払いに備え、生命保険より短い期間で考える | 上場株の保有比率は0.5% |
| 銀行 | 預金者と株主 | 預金を守りながら貸出と運用をする。株の値動きは自己資本に響く | 株の保有は自己資本に相当する額までと法律で決まっている。保有比率は1.7% |
| 投資信託・運用会社 | 投資信託を買った人 | ベンチマークとの差で見られ、解約があれば現金を用意する | 公募投信の純資産は361兆1,505億円(2026年9月末) |
| ヘッジファンド | 資産や所得などの条件を満たす投資家 | 借入れや空売りも使える私的なファンド。名前のとおりヘッジをしているとは限らない(米SEC) | 投資信託より開示が少ない(米SEC)。全体の運用額はこの記事では扱いません |
| 政府系ファンド | 国 | 将来の世代のために、世界中に広く分ける | ノルウェーの政府年金基金は22兆140億クローネ(2026年9月末)。約7,100社に投資 |
| 大学基金 | 大学、または大学を支える基金 | 運用益を毎年の教育や研究に使う | 日本の大学ファンドは政府が10兆円を用意し、約9割が借入れ。運用益から年3,000億円(実質)を上限に助成 |
(考え方は当サイトの整理。保有比率は2025年度末=2026年3月末・JPX。金額は出所と基準日が違うので、大小を比べる数字ではありません。各組織の資料から作成。後で見る売買統計の部門は、この表の種類と同じではありません。年金だけの部門はなく、海外のヘッジファンドや政府系ファンドは「海外投資家」に入ります)
動きを決める3つ:いつ要るか、どんな制約か、何で評価されるか
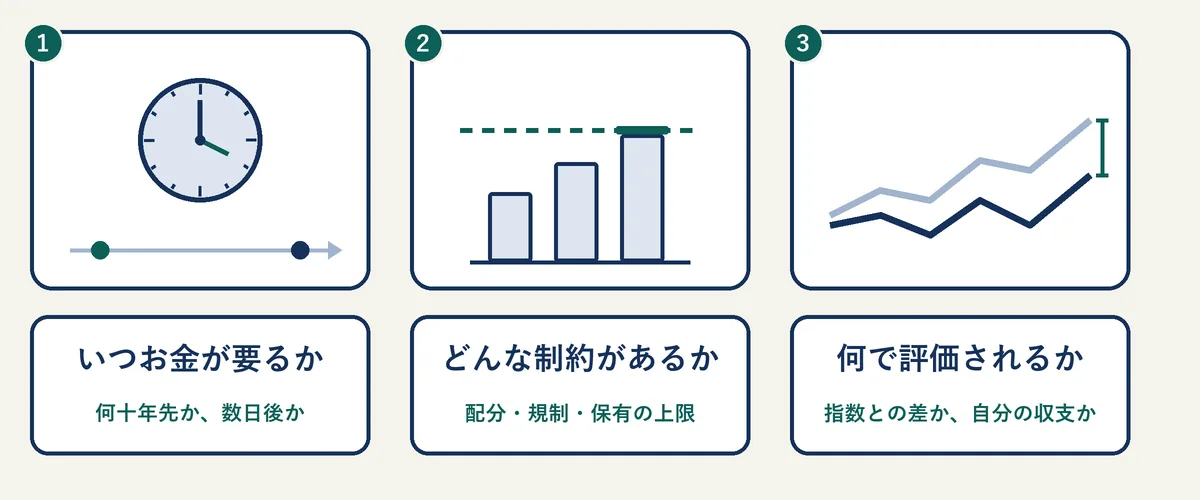
同じ下げを見ても、種類が違えば取る行動が違います。違いを生むのは次の3つです。
- そのお金は、いつ要るか:年金は何十年も先、投資信託は解約があれば数日のうち、借入れで運用していれば返済や担保の期限があります
- どんな制約があるか:配分の決まり、自己資本の規制、保有の上限など。銀行の株の保有には、自己資本に相当する額という上限があります
- 何で評価されるか:ベンチマークとの差で評価される人は、指数から離れることそのものがリスクになります。自分のお金ならこの心配はありません
同じ会社の株でも、売る理由は人によって違います。値動きは、会社の価値が変わった結果だけではなく、誰かの都合の売買の結果でもあります。 例えば銀行には上で見た保有の上限があり、その会社の価値とは別の理由で株を売る場面があります。長い目で見ても、上場株に占める銀行(都銀・地銀等)の保有比率は1990年度の15.7%から2025年度は1.7%に、生命保険会社は12.0%から2.7%に下がり、外国法人等は4.7%から34.7%に上がりました(JPX)。1社ずつの売った理由は、この統計では分かりません。
急落のとき、種類ごとの典型的な動き
ここに書くのは「その立場なら起きやすいこと」です。実際に起きたことは次の節のデータで確かめます。
- 年金:配分を決めているので、株の比率が下がれば戻すために買う方向、上がれば売る方向に働きます。GPIFは基本ポートフォリオに基づいてリバランス(配分の戻し)を行うとしています。国内株の配分は25%で、認められる幅は上下6%(19〜31%)です。実際にいつ売買したかは、この記事の統計では分かりません
- 生命保険・損害保険・銀行:含み損が増えると、規制上の余裕や自己資本に響きます。株のリスクを減らす理由になりえます(当サイトの整理)
- 投資信託:解約が増えれば、現金を作るために売ることになります。ベンチマークに合わせて運用するものは、解約がなければ売る理由が小さくなります
- ヘッジファンド:借入れで運用額を膨らませている場合、値下がりで担保が足りなくなると、売りたくなくても売ることがあります
- 信用取引の個人:追証を入れられなければ、持っている株を売って取引を終えることになります(後で計算します)
- 事業法人:機関投資家ではありませんが、売買統計に大きく出ます。理由の1つとして見られるのが自社株買いです。事業法人等は2025年度に11兆521億円の買い越しで、2004年度以来22年連続の買い越しでした。JPXは「自己株式取得が継続して行われていた状況がうかがえる」と書いています
もっと詳しく自社株買いとは?自己株式の取得でEPS・ROEはどう動くか|アドバンテストの実例
実際に誰が売買したか:JPXの投資部門別売買状況
誰がどれだけ売買したかは、東京証券取引所が週ごとに公表する「投資部門別売買状況」で見られます。読むときの注意は4つです。
- 遅れて出る:通常は翌週の第4営業日の15時30分。祝日があれば後ろにずれます
- 週の合計:下げた日だけの数字ではありません
- 株の売買だけ:先物は入っていません。個人の数字には信用取引も入り、新規の売買だけでなく返済の売買も含みます。集計対象は資本金30億円以上の取引参加者(取引所で売買できる証券会社など)です
- 部門はひとまとめ:「海外投資家」は外国人という意味ではなく非居住者(海外に住む人や海外にある会社など)で、日本企業の海外の現地法人も入ります。海外の年金とヘッジファンドは分けられていません。「信託銀行」は信託協会に加盟する銀行の売買で、年金の売買だけを取り出した数字はありません
差引きは「買い−売り」で、+が買い越し、−が売り越しです。買った人がいれば必ず同じ量を売った人がいるので、全員が売り越すことはありません。
直近の週
東証プライムの株式の売買代金で、直近の3週を見ます(2026年11月6日取得。この時点で確定している最新の週は10月26〜30日)。
- 10月13〜16日:海外投資家は3,435億円の売り越し、個人は2,134億円の買い越し。日経平均は週間で5.37%安
- 10月19〜23日:海外投資家は304億円の買い越しで、信託銀行は2,228億円の売り越し。日経平均は週間で4.03%安
- 10月26〜30日:海外投資家は2,063億円の買い越し、信託銀行は2,931億円、投資信託は2,405億円の売り越し。日経平均は週間で0.95%高
上げた週でも海外投資家が売り越すことがあります。9月14〜18日の週は6,720億円の売り越しで、日経平均は週間で1.57%高でした。売り越しの額だけでは、その週の株価の向きは決まりません。
各週の数字の一覧は、JPXの投資部門別売買状況で見られます。
大きく下げた日を含む週
数え方は次のとおりです。
- 下げた日:日経平均の終値が、前の営業日の終値より4%以上安い日。1週間の下げではありません(上の10月19〜23日の週は週間で4.03%安ですが、1日で4%以上下げた日がないので入りません)
- 期間:2023年1月4日から2026年11月6日まで。該当は11日で、すべて別の週です(当サイト計算)
- 数えた週:売買状況が公表済みの10週です。下げた日は2024年8月2日、8月5日、9月4日、9月30日、2025年3月31日、4月7日、2026年3月9日、6月26日、7月17日、10月15日。11月6日(5.96%安)を含む週は未公表なので入っていません
- 数えたもの:東証プライムの株式の売買代金で、週の合計が買い越しか売り越しか。下の数字は週の数で、金額の大きさは見ていません
4%と2023年1月は当サイトが置いた線です。2023年1月は使った日次データの始まりで、線を変えると週の数も変わります。
- 海外投資家:売り越し6週、買い越し4週
- 自己(証券会社自身の売買):売り越し8週、買い越し2週
- 個人:買い越し9週、売り越し1週。信用取引の買いや、信用取引で売っていた株の買い戻しも入ります
- 投資信託:買い越し8週、売り越し2週
- 信託銀行:買い越し7週、売り越し3週
- 事業法人:買い越し9週、売り越し1週。年度で見ても買い越しが続いています(上の22年連続。週の統計とは別の調査です)
読むときの注意は3つです。
- 「皆が買っている」という意味ではありません。 買いと同じ量の売りがあります。10週すべてで、海外投資家か自己の少なくとも一方が売り越しでした(当サイト集計)
- 買い越しの後に値上がりしたかは調べていません。 この回数から、下げた週に買うとよいとも悪いとも言えません
- 普段の週とは比べていません。 下げた週だけの特徴かどうかは、この数え方では分かりません
週の合計なので、下げた日と他の日が混ざります。2024年8月2日を含む週の海外投資家は5,670億円の売り越し、8月5日を含む次の週は4,554億円の買い越しで、大きく下げた日を含む続きの2週で向きが逆でした(JPX・東証プライム)。
投資信託も、下げた時期にいつも解約が増えるわけではありません。2026年3月の株式投信(ETFを含む)は、運用による減少が26兆6,914億円で、資金の出入りは3兆4,271億円の流入でした(投資信託協会)。
11月6日の急落は、まだ分からない
2026年11月6日の日経平均の終値は5万7434円77銭で、前日より3643円13銭(5.96%)安くなりました。取引の途中の安値は5万6745円81銭で、前日の終値より4332円09銭(7.09%)安い水準です。この週(11月2〜6日)の売買状況は、JPXの通常の日程で計算すると11月12日15時30分の公表です(当サイト計算)。誰が売ったかをこの統計で確かめられるのは、それ以降です。公表後にこの記事へ追記します。
もっと詳しく日経平均が3643円安で6万円割れ、終値の下げ幅は過去3番目|11月6日
機関投資家と個人の違い:強さと縛り
機関投資家が強いところ
- 情報を集めて分析する人員がいる
- 運用額が大きく、売買や運用のコストを下げやすい
- 個人が買えない商品や市場にも投資できる
機関投資家が縛られているところ
- 決められた配分、規制、解約への対応がある
- ベンチマークとの差や、期ごとの成績で評価される
- 額が大きいので、売りたいときにすぐ売り切れないことがある
個人が弱いところ
- 情報の量と速さでは差があります
- 自分のお金なので、値動きに感情が揺れます
個人にあるもの
- 自分で決めれば期限がない(近く使うお金でなければ)
- 指数と比べられず、誰にも説明しなくてよい
- 買わない自由がある。お金を置いておくことを、誰にも咎められません
自由があることは、有利であることと同じではありません。
個人はどう考えるか:5つの整理
1. 情報の速さでは競わない
公表データは遅れて出ます。投資部門別売買状況は翌週です。米国の機関投資家の持ち株を示す13Fは、四半期の終わりから45日以内の提出で、運用額1億ドル以上の会社が対象です(米SEC)。日本の大量保有報告は、5%を超えてから5日以内(休日を除く)です。
データを見るときは、「今どう動くか」ではなく「あのとき何が起きたか」を確かめるために使います。
2. 信用取引や近く使うお金で、売らされる側にならない
急落で苦しいのは、売りたくないのに売らなければならない立場です。個人がこの立場になる道は主に2つです。
信用取引。 現金で買った株や投資信託を持っているだけなら、追証はありません。値下がりの損失は出ますが、追加のお金を求められることはありません。株の取引で追証があるのは信用取引です(現金で買った株を信用取引の保証金に使っている場合は、その株の値下がりも追証につながります)。信用取引は保証金(JPXの言葉では委託保証金)の約3倍まで売買でき、保証金から損失を引いた額が売買代金の20%を下回ると、追加の保証金が要ります(JPX)。例で計算します。
- 現金の保証金100万円で、約3倍の300万円の株を買う
- 300万円の20%は60万円。損失が40万円を超えると追証
- 買った株の値段で言うと、買った値段から約13.3%の下落です(金利・手数料を除く当サイト計算)
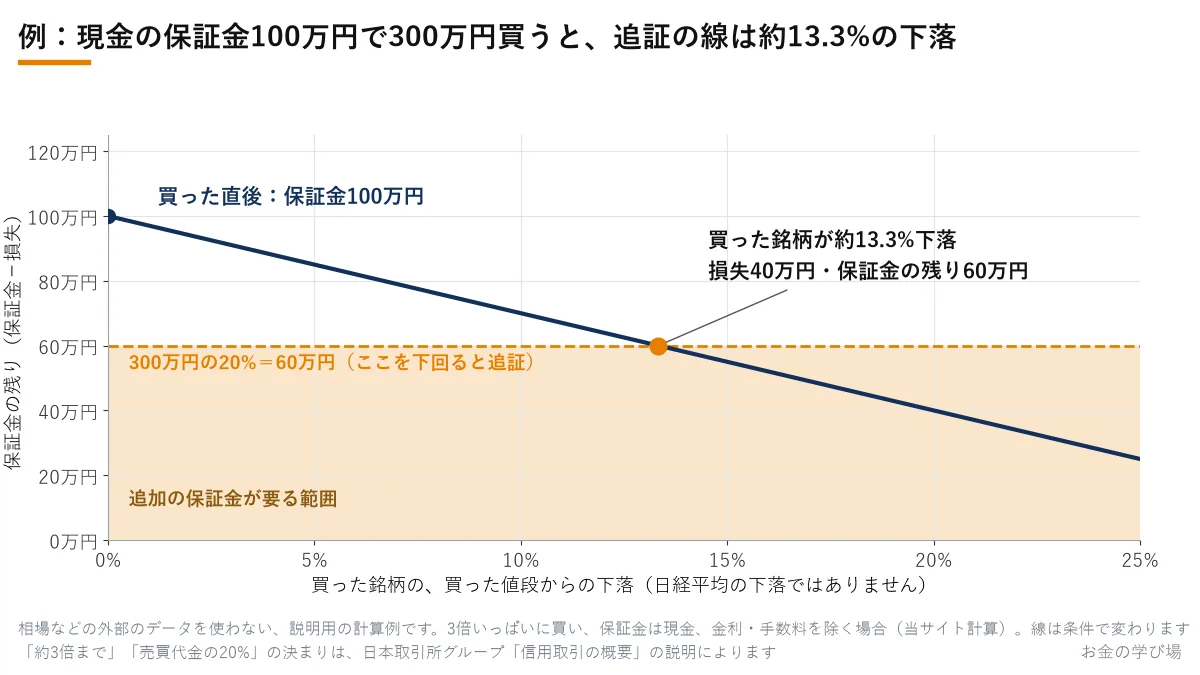
13.3%は、この例だけの数字です。日経平均が6%下げたので、あと7%で追証になる、という計算にはなりません。 自分の場合は、(保証金−売買代金×20%)÷売買代金で、買った値段からの下落率が出ます(現金の保証金で1銘柄を買った場合。金利・手数料を除く)。線は次の条件で変わります。
- 買った額:少なく買っていれば線は遠く、多く買っていれば近くなります。JPXの説明では保証金は買付代金の30%以上で、その場合は約3.3倍まで買え、線は約10%です(当サイト計算)
- 見るのは買った銘柄の値段:日経平均ではありません
- 保証金の中身:株を保証金にしていると、その株の値下がりで保証金も減るので、線は近くなります(楽天証券)
- 20%の線:JPXの説明、楽天証券、松井証券の案内はいずれも20%です。ほかの会社や銘柄の条件は、自分の口座の説明で確かめます
個別の株は、指数より大きく動くことがあります。日経平均でも、2024年8月5日は1日の終値で12.40%下げました。期限までに解消できなければ、証券会社は持っている信用取引の株(建玉)を強制決済できます(楽天証券の案内)。期限も会社ごとに違います。
近く使うお金。 来年の学費や頭金を株に入れていると、下げた時期でも売ることになります。TOPIXの配当込みの最大の下げは、過去10年で32.17%でした(JPX「TOPIX ファクトシート」2026年9月30日時点)。使う時期が決まっているお金は、値段が動かない置き場所と分けます。
3. 比率と見直しのルールを書き出す(下げた後でも)
配分を先に決めるという考え方は、個人でも使えます。平時に書いておくのがいちばんですが、下げた後でも書き出せます。下げた直後に決める比率には、そのときの感情が入ることがあります。書き出すことと売買することは別で、書いた日に売買しなくて構いません。 まず今の株と預金の比率を計算し、使う時期が決まっているお金がいくらあるかを確かめます。そのうえで次を決めます。
- 株と預金を何対何にするか
- どれだけずれたら直すか、いつ見直すか
- 追加で入れるお金を、毎月いくらにするか
例として、株100万円と預金100万円(50%ずつ)で、株が30%下がると株の比率は約41%に、30%上がると約57%になります(当サイト計算)。配分を戻すなら、上がったときは株を売る方向、下がったときは株を買い足す方向です。買い足したあとにさらに下がれば、その分も値下がりします。この比率と自分のルールを見比べて、何もしない、積立だけ続ける、配分を戻すのどれかを決めます。どれが良かったかは後にならないと分かりません。数字は説明のための例で、おすすめの配分でも、今の相場についての話でもありません。
4. 「売らされた下げ」と「稼ぐ力が落ちた下げ」を分けて考える
株価の下げには、性質の違う2つが混ざります。
- 売らされた下げ:解約、担保、規制などの都合の売りで下がる。会社の稼ぐ力は変わっていないかもしれません。ただ、それだけで安いとも、買う理由があるとも言えません
- 稼ぐ力が落ちた下げ:売上や利益の見通しが下がって、値段が付け直される。会社が破綻すれば、株の価値がなくなることもあります
どちらの下げでも、いつ戻るか、戻るかどうかは分かりません。売らされた下げに見えても、後から業績の悪化が分かることがあります。
値段だけでは区別できません。見るのは会社の数字です。決算短信で売上・利益・見通しが変わったかを確かめます。指数は多くの会社に分かれているので、1社の事情の影響は小さくなります。それでも指数が戻る保証はなく、戻るまでに長い時間がかかることもあります。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
5. 低コストの分散を基本形として知っておく
ノーベル賞を受けた経済学者シャープは1991年の論文で、コストを引く前のアクティブ運用(指数を上回ることを目指す運用)の平均は、パッシブ運用(指数と同じ動きを目指す運用)の平均と等しく、コストを引くと下回ると示しました。これは平均の話で、個々の運用で上回るものはあります。ただ、事前にどれかを選ぶのが難しいなら、コストを低く、広く分ける形が基本形になります。
TOPIXなら1,600を超える銘柄に分かれます。NISAのつみたて投資枠は、金融庁の説明では「長期の積立・分散投資に適した」枠です。ここで書いているのは制度の説明で、特定の商品や始める時期を勧めるものではありません。買った投資信託は値下がりすることがあります。
分散しても、上に書いたとおり市場全体の下げは避けられません。個別の株を選ぶなら、1社の事情で大きく下げることと、決算を自分で追う手間を引き受けることになります。どちらを選ぶかは、かけられる時間と、下げに耐えられる金額で決めます。
もっと詳しくNISAとは?つみたて投資枠・成長投資枠と1,800万円の上限を金融庁の資料で解説
機関投資家は、いつも賢いわけではない
資金も人員も多いことと、結果がいつも良いことは別です。
1998年には、米国の大手ヘッジファンド LTCM(ロングターム・キャピタル・マネジメント)が8月末までに資本の半分を失いました。破綻を避けるため、9月23日に民間の金融機関14社が約36億ドルを出資することで合意しました(米大統領金融市場作業部会の報告。当時のFRB議長の証言では約35億ドル)。FRB議長は議会で、借入れを増やしてリスクを高めたことと、他の市場参加者がそれを止められなかったことを挙げています。
節5で見たシャープの計算も、アクティブ運用の平均がコストの分だけパッシブ運用の平均を下回るというものです。
また、まねをしても同じ結果にはなりません。
- 期限が違う:年金の「長期」は何十年で、自分の生活の予定とは違います
- 資金量が違う:大きな額は分けて買い、分けて売ります。見えるのはその途中や後です
- 理由が見えない:13Fの持ち株からは、買った理由も、他の資産との組み合わせも分かりません
- いつ売るかは教えてもらえない:次に見えるのは、また遅れて出る数字です
機関投資家の数字は、自分の売買の合図ではなく、相場がどんな都合で動いているかを知るために読みます。
この記事で確かめたこと
- 機関投資家の中身は別物で、動きを決めるのは、いつ要るお金か、どんな制約か、何で評価されるかです
- 下げた週の売買の向きは毎回同じではなく、公表は翌週です
- 売買とは別に、個人が今からできるのは、比率と、使う時期が決まっているお金を書き出すことです
この記事は、株を始める時期も、売買の時期も勧めていません。これから始める人の手順は、急いで読む必要はありませんが、次の記事にまとめています。
もっと詳しく株式投資のはじめ方|証券口座の開設から最初の注文まで5ステップ
この記事は公開情報に基づく一般的な解説で、特定の銘柄の売買や、特定の運用会社・商品の利用を勧めるものではありません。投資判断はご自身で行ってください。
よくある質問
- Q海外投資家が売り越すと、株価は下がるのですか?
- Aそうとは限りません。2026年9月14〜18日の週は、海外投資家が東証プライムの株式で6,720億円の売り越しでしたが、日経平均は週間で1.57%上がりました。逆に2024年8月5〜9日の週は、8月5日に終値で12.40%下げたのに、週の合計では4,554億円の買い越しでした(JPX・当サイト計算)。週の合計であること、先物が入っていないことにも注意します。
- Q投資部門別売買状況は、いつ見られますか?
- A週間の分は、通常は翌週の第4営業日の15時30分に公表される予定です(東京証券取引所)。祝日があれば、その分後ろにずれます。2026年11月2〜6日の週は、この日程で計算すると11月12日15時30分です(当サイト計算)。
- Q大手の機関投資家が買った銘柄をまねすれば、同じ結果になりますか?
- Aなりません。米国の13Fは四半期の終わりから45日以内の提出で、見えた時点で過去の持ち株です。買った理由も、いつ売るかも、他の資産と組み合わせた結果なのかも分かりません。期限も資金量も個人とは違います。
- Q急落した日は、売ったり買ったりしたほうがいいですか?
- Aこのサイトでは、売買の方向やタイミングはおすすめしていません。株式は元本が保証された商品ではなく、値下がりで損失が出ることがあります。この記事で扱っているのは、売買とは別に、株と預金の比率や使う時期が決まっているお金を書き出しておくことです。下げた後でも書き出せます。
出典
- 日本取引所グループ「投資部門別売買状況」週間(2026年9月第3週〜10月第4週。東証プライム・金額の売りと買い。差引きは当サイトで確認)(2026年11月6日確認)
- 日本取引所グループ「投資部門別売買状況」バックナンバー(2024年7月第5週・8月第1週・9月第1週・10月第1週、2025年4月第1週・第2週、2026年3月第2週・6月第4週・7月第3週の金額)(2026年11月6日確認)
- 東京証券取引所「投資部門別売買状況 資料の構成及び見方について」(2026年9月。公表日程・差引きの読み方・集計対象・個人の内訳の現金取引と信用取引)(2026年11月6日確認)
- 日本取引所グループ「調査要綱及び投資部門の定義」(信託銀行・事業法人など)(2026年11月6日確認)
- 東京証券取引所ほか「2025年度株式分布状況調査の調査結果について」(2026年7月2日。表3・表4の保有比率と保有金額、海外投資家・個人・事業法人等の年度の売買、自己株式取得)(2026年11月6日確認)
- 日経平均プロフィル 日経平均株価 日次データ(2026年11月5日まで)と同サイトの表示(2026年11月6日の大引け 57,434.77・前日比 −3,643.13・−5.96%)。週間の騰落率と1日の下落率は当サイト計算(2026年11月6日確認)
- Yahoo Finance チャートデータ(^N225 の11月6日の安値 56,745.81)(2026年11月6日確認)
- 金融商品取引業等に関する内閣府令 第10条(適格機関投資家の範囲)(2026年11月6日確認)
- 年金積立金管理運用独立行政法人「2026年度の運用状況」(運用資産額 317兆7,596億円・2026年度第1四半期末)(2026年11月6日確認)
- 年金積立金管理運用独立行政法人「基本ポートフォリオの考え方」(4資産各25%・乖離許容幅・2025年4月1日適用)(2026年11月6日確認)
- 年金積立金管理運用独立行政法人 令和6年度計画(基本ポートフォリオに基づくリバランス)(2026年11月6日確認)
- 生命保険協会「2025年版 生命保険の動向」(2024年度末の総資産 418兆5,222億円)(2026年11月6日確認)
- 金融庁「経済価値ベースのソルベンシー規制等について」(2026年11月6日確認)
- 銀行等の株式等の保有の制限等に関する法律 第1条・第3条(e-Gov)(2026年11月6日確認)
- 投資信託協会「投資信託概況」2026年9月(公募投信の純資産総額 361兆1,505億円、2026年3月の株式投信の資金増減額と運用増減額)(2026年11月6日確認)
- 米SECスタッフ報告「Implications of the Growth of Hedge Funds」(2003年9月。今はヘッジをするとは限らないこと)(2026年11月6日確認)
- 米国証券取引委員会 投資家向けサイト Investor.gov「Hedge Funds」(借入れと空売り・開示の違い)(2026年11月6日確認)
- Norges Bank Investment Management「The fund」「Market value」(2026年第3四半期末の22,014 billion kroner・約7,100社・上場企業の平均1.5%)(2026年11月6日確認)
- 科学技術振興機構「2025年度 大学ファンド業務概況書」(政府措置の10兆円と財政融資資金の割合、年3,000億円を上限とする助成)(2026年11月6日確認)
- 米国証券取引委員会 Frequently Asked Questions About Form 13F(1億ドル以上・四半期の終わりから45日以内)(2026年11月6日確認)
- 金融商品取引法 第27条の23(大量保有報告書。5%超・5日以内)(2026年11月6日確認)
- 日本取引所グループ「信用取引の概要」「信用取引の目的・仕組み」(委託保証金の約3倍・売買代金の20%を下回ると追加の保証金)(2026年11月6日確認)
- 楽天証券「追証の発生と対処」(最低保証金維持率20%・代用有価証券の値下がり)(2026年11月6日確認)
- 松井証券 よくあるご質問「信用取引(日本株)で追加保証金(追証)が発生しました」(維持率20%と期日)(2026年11月6日確認)
- 楽天証券「信用取引の最低限覚えておきたい9つのルール 解説その5」(期限までに追証を解消できない場合の強制決済)(2026年11月6日確認)
- 金融庁「NISAを知る」(長期の積立・分散投資に適したつみたて投資枠)(2026年11月6日確認)
- 日本取引所グループ「TOPIX ファクトシート」(2026年9月30日時点。10年の最大ドローダウン)(2026年11月6日確認)
- William F. Sharpe "The Arithmetic of Active Management", Financial Analysts' Journal Vol.47 No.1 (1991)(著者のページの転載)(2026年11月6日確認)
- ノーベル賞 1990年 経済学賞 ウィリアム・シャープ(2026年11月6日確認)
- 当サイト「日経平均が3643円安で6万円割れ、終値の下げ幅は過去3番目」(11月6日の安値。日経平均プロフィルの日次データと一致)(2026年11月7日確認)
- 米大統領金融市場作業部会「Hedge Funds, Leverage, and the Lessons of Long-Term Capital Management」(1999年4月。14社・約36億ドル)(2026年11月6日確認)
- 米連邦準備制度理事会 Testimony of Chairman Alan Greenspan "Private-sector refinancing of the large hedge fund, Long-Term Capital Management"(1998年10月1日)(2026年11月6日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。