
FP(ファイナンシャルプランナー)とは?相談でできること・資格・相談先の見分け方
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- FPは、生活費・固定費・保険の見直しから始めて、人生のお金の計画(キャッシュフロー表)を一緒に作る相談相手です。
- 国家検定のFP技能士(1〜3級)と、日本FP協会のAFP・CFPがあります。税務相談や保険の販売は、別の資格・登録が要ります。
- 無料相談の多くは、保険会社からの手数料で成り立っています。収入の仕組みを聞いてから相談相手を選びます。
FPは「家計の専門医」のような相談相手
FP(ファイナンシャルプランナー)は、家計、保険、住宅、教育、老後、税金、相続など、くらしのお金をまとめて見て、人生の計画を一緒に組み立てる相談相手です。日本FP協会は、FPを「家計のホームドクター®」と呼んでいます。
体のことで、まずかかりつけの医師に全体を診てもらい、必要なら専門の病院を紹介してもらうのと同じで、FPは家計全体を診て、必要なら税理士・弁護士・社会保険労務士などの専門家につなぎます(日本FP協会)。
最近は「保険の営業マンに無料相談で保険を売り込まれた」という体験談から、FPや保険の相談そのものを避ける人もいます。売り込み優先の担当者がいるのは事実ですが、全員がそうではありません。相談相手がどんな資格を持ち、どこから収入を得ているかを確かめれば、自分に合う人は見つけられます。
FPに相談すると、何をどの順でするか
日本FP協会は、FPの仕事の進め方を「FP実務の6ステップ」として定めています。
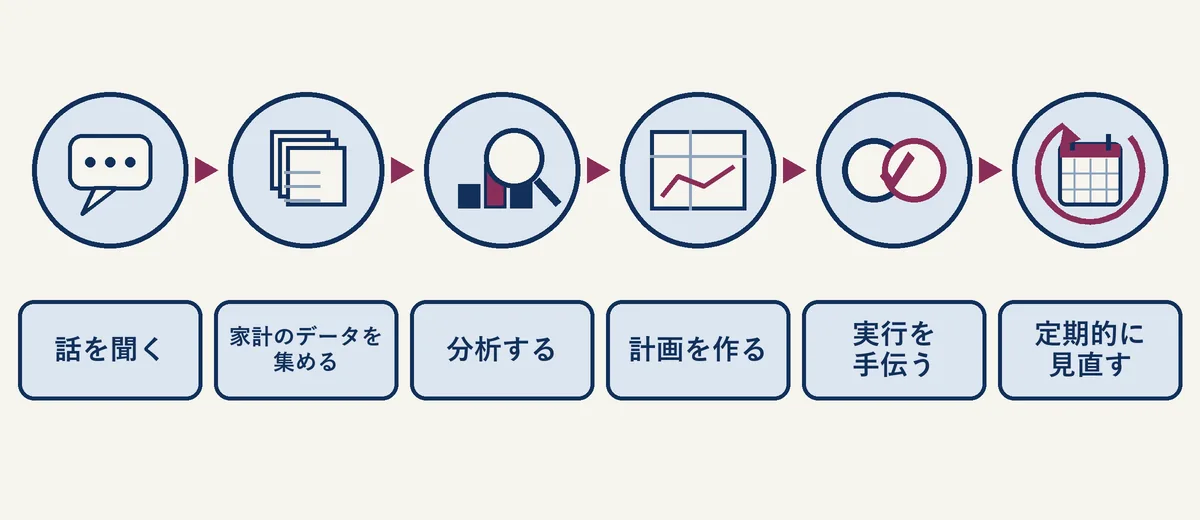
- 関係をつくり、相談の範囲を決める。 何を相談したいか、相談料はいくらか、どこまで手伝うかを最初に確認します
- 家計のデータを集め、目標をはっきりさせる。 収入、毎月の生活費、固定費(住居費・通信費・保険料・車など)、貯金、ローン、加入中の保険、ねんきん定期便の見込み額などを集めます。「何年後に家を買いたい」「子どもを大学に行かせたい」といった目標も数字にします
- 分析して、打ち手を考える。 ここでキャッシュフロー表を作ります。これから先の毎年の収入・支出・貯金残高を表にしたもので、今の暮らしを続けたときに、どの年に貯金が足りなくなるかが見えます
- 計画を作って示す。 固定費の見直し、保険の見直し、住宅ローン、教育費や老後のための積み立てなど、何をどの順でやるかを提案します
- 実行を手伝う。 手続きの段取りや、必要な専門家の紹介をします
- 定期的に見直す。 結婚、出産、転職、病気、退職などで計画は変わるので、節目ごとに作り直します
家計の見直しは、固定費から
見直しは、毎月決まって出ていく固定費から手を付けるのが基本です。住居費、通信費、保険料、車の費用などは、一度見直すとその効果が毎月続きます。食費のように毎日の我慢が要る見直しより、続けやすいのが理由です。
保険の見直しもこの中に入ります。遺族年金や高額療養費など公的保障でいくら出るかを先に数え、足りない分だけを保険で持つ、という考え方は、保険の考え方の記事にまとめています。
もっと詳しく保険は損?「詐欺」と言われる理由と、保険料の仕組み・公的保障・控除から考える入り方
ライフプラン表とキャッシュフロー表
- ライフプラン表:家族の年齢を年ごとに並べ、結婚、出産、入学、住宅購入、退職など、いつ何が起きる予定かを書き込んだ表
- キャッシュフロー表:ライフプラン表の出来事に合わせて、年ごとの収入・支出・貯金残高を計算した表
この2つがあると、「教育費のピークの年に、住宅ローンと重なって貯金が減る」「この年に働き手が亡くなったら、いくら足りない」が数字でわかります。何かあったときに慌てずに済むよう、先に穴を見つけておくのがFPの仕事です。
FPの資格:FP技能士・AFP・CFP
FPに関する資格は、国家検定と民間の認定資格があります。
| 資格 | 種類 | 認定・実施 |
|---|---|---|
| FP技能士(1級・2級・3級) | 国家検定(職業能力開発促進法) | 金融財政事情研究会・日本FP協会(厚生労働大臣の指定試験機関) |
| AFP | 民間資格 | 日本FP協会。約15万人(2026年3月現在) |
| CFP® | 民間資格(国際組織FPSBとのライセンス契約に基づく) | 日本FP協会。約2.8万人(2026年3月現在) |
- FP技能士は、技能検定に合格した人だけが名乗れます。職業能力開発促進法50条は「技能士でない者は、技能士という名称を用いてはならない」と定め、違反には罰金があります。名乗るときは「2級ファイナンシャル・プランニング技能士」のように級を付けます
- AFPは、AFP認定研修の修了と2級FP技能検定の合格が要件です。CFP®は、AFP認定者がCFP®資格審査試験に合格し、研修と実務経験の要件を満たすと認定されます。AFP・CFP®はどちらも2年ごとの更新があり、継続教育が義務付けられています(日本FP協会)
- 一方で、「FP」「ファイナンシャルプランナー」という肩書きだけでは、どの資格を持っているかはわかりません。名刺に資格名と級が書かれているかを見ます。AFP・CFP®は、日本FP協会の「資格認定会員検索」で認定者かどうかを確かめられます(本人が掲載を希望していない場合などは出てきません)
FPにできないこと
FPの資格だけでは、次のことはできません。それぞれ別の資格や登録が要ります。
- 個別の税務相談(あなたの場合の税額はいくら、この申告をどうする、など):税理士(税理士法52条)
- 報酬を得て行う法律事務(遺産分割の交渉、契約書の作成など):弁護士(弁護士法72条)
- お金をもらって、特定の株や投資信託の売り買いを助言すること:投資助言・代理業の登録(金融商品取引法)
- 保険の販売(保険契約の締結の代理・媒介):保険募集人の登録(保険業法275条)
制度の一般的な説明や、家計全体の計画の中で「ここは税理士に確認を」と整理するのはFPの仕事です。日本FP協会も、相談内容によって弁護士・税理士・社会保険労務士などの専門家と連携するとしています。相談相手が、自分にできることとできないことの線をはっきり言うかどうかは、信頼できるかを見るよい手がかりです。
相談先の種類と、お金の流れ
相談先は、相談した人からお金をもらうか、商品の販売で手数料をもらうかで、大きく2つに分かれます。
無料の相談:保険会社などからの手数料で成り立つ
保険ショップや訪問型の保険相談など、無料で相談できるサービスの多くは保険代理店が運営しています。相談料が無料なのは、相談した人が保険に入ると、保険会社から代理店に手数料が支払われる仕組みだからです。相談料が無料であることと、提案が特定の保険会社に偏らないことは、別の話です。
無料だから悪い、というわけではありません。複数の保険会社の商品を扱う代理店(乗合代理店)は、商品を絞って勧めるとき、その商品を提案する理由を説明する義務があります(保険業法施行規則227条の2第3項第4号、金融庁資料)。保険の加入や見直しがはっきり決まっている人にとっては、複数社の商品を一度に比べられる場です。理由を聞いて、納得できる説明が返ってくるかを確かめます。
有料の相談:相談料で成り立つFP
独立系のFPなどは、相談した人から相談料をもらいます。日本FP協会によると、料金はFPがそれぞれ決めていて、時間制が多く、月額・年額の定額制や顧問契約もあります。
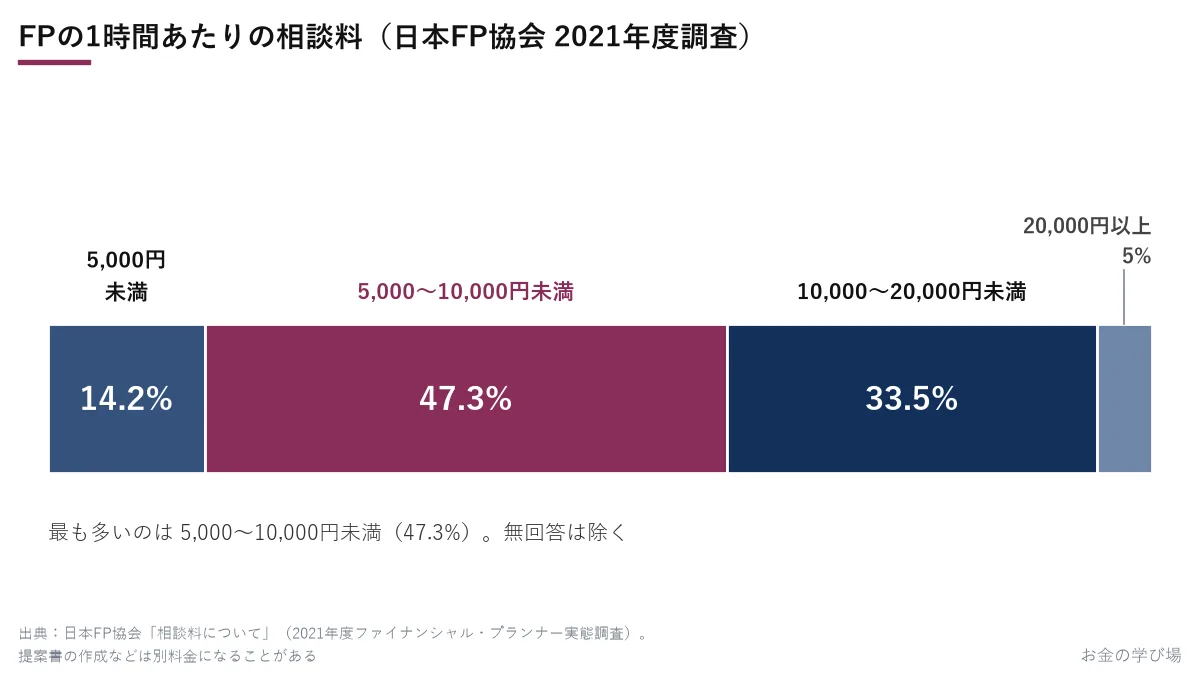
日本FP協会の2021年度の調査で、CFP・AFP認定者が設定している1時間あたりの相談料は、5,000〜10,000円未満が47.3%で最も多く、10,000〜20,000円未満が33.5%、5,000円未満が14.2%、20,000円以上が5%でした。ライフプランの提案書やキャッシュフロー表の作成、保険の見直しは別料金のことがあり、税理士や弁護士の協力が要れば、その費用も別にかかります。
収入が相談料なので、特定の商品を売らなくても仕事が成り立ちます。その代わり、相談するたびにお金がかかります。
金融の業界にも、顧客のための決まりがある
金融庁は2017年に「顧客本位の業務運営に関する原則」を定め、2024年9月に改訂しました。2024年11月には、金融事業者が顧客の最善の利益を考えて誠実・公正に業務を行う義務が法律になりました。この原則を取り入れて取組方針を公表した事業者は、金融庁の「金融事業者リスト」(最新は2026年9月18日公表)に載っています。
金融庁は保険代理店について、比較推奨販売の適正化や、保険会社からの過度の便宜供与の防止などの体制整備が多くの代理店で進んでいる一方、実効性の確保などに課題があるとしています(2026年 保険モニタリングレポート)。問題のある売り方を減らす仕組みは、業界の中でも動いています。
自分に合う相談相手を見分ける質問
日本FP協会は、FPを選ぶポイントとして、FP資格、得意分野、相談したい分野の相談経験、相談料、専門家のネットワークの5つを挙げています。これを、相談の最初に聞ける質問にすると次のとおりです。
- 「どの資格をお持ちですか」:FP技能士なら級、AFP・CFP®なら協会の検索で確認できます
- 「得意な分野と、私と同じような相談の経験はありますか」:住宅ローン、教育費、老後、相続など、得意分野は人によって違います
- 「収入は相談料ですか、それとも商品の手数料ですか」:どちらでもかまいません。わかったうえで話を聞くことが大事です
- 「何社の商品を扱っていますか」:保険代理店なら、扱う保険会社の数と名前を聞きます
- 「なぜこの商品なのか、理由を教えてください」:商品を勧められたら、他の候補と比べた理由を聞きます
- 「保険の前に、公的保障や固定費の話をしてもらえますか」:家計全体から見てくれるかがわかります
- 「キャッシュフロー表は作ってもらえますか。費用はかかりますか」
- 「税金や相続の具体的な相談になったら、どなたにつないでいただけますか」:できないことの線と、専門家のネットワークがわかります
- 「今日は話を聞くだけで、決めずに帰ってもいいですか」:その場で契約を急がせない相手かがわかります
相談の前に用意しておくもの
日本FP協会は、家計簿や資産の一覧があれば持っていくとよい、としています。あわせて、次のものがあると話が早く進みます。
- 収入のわかるもの(源泉徴収票や給与明細)
- 毎月の支出のメモ(固定費だけでも可)
- 加入中の保険の保険証券
- ねんきん定期便
- 住宅ローンの返済予定表
まとめ
- FPは、家計全体を見て、人生のお金の計画を一緒に作る「家計の専門医」のような相談相手
- 相談は、固定費・保険の見直しから、キャッシュフロー表を使った計画づくり、定期的な見直しまで
- FP技能士は国家検定の名称独占。税務相談・法律事務・有償の投資助言・保険の販売は、別の資格・登録が要る
- 無料相談の多くは保険会社からの手数料で、有料相談は相談料で成り立つ。どちらかを知ってから話を聞く
- 保険屋が全員悪いわけではない。質問をして、自分に合う人を選ぶ
当社は保険代理店ではありません。保険の募集(保険契約の締結の代理・媒介)や、個別の保険商品の推奨は行いません。保険相談のお申込み・ご契約は、お客様と各社との間で直接行われます。
よくある質問
- QFPへの相談は無料ですか?有料ですか?
- A両方あります。保険代理店などが行う無料相談は、相談した人が保険に入ると保険会社から代理店に手数料が支払われる仕組みで成り立っています。独立系のFPなどは相談料をもらう有料相談で、日本FP協会の2021年度の調査では、CFP・AFP認定者の1時間あたりの相談料は5,000〜10,000円未満が47.3%で最も多くなっていました。提案書やキャッシュフロー表の作成は別料金のことがあります。
- QFPとFP技能士は同じですか?
- A同じではありません。FP技能士(1〜3級)は職業能力開発促進法に基づく国家検定の合格者で、同法により技能士でない人は技能士という名称を使えません。AFP・CFPは日本FP協会が認定する資格で、2年ごとの更新と継続教育があります。「FP」「ファイナンシャルプランナー」という肩書きだけでは、どの資格を持っているかはわかりません。
- QFPに税金や相続の具体的な相談をしてもいいですか?
- A制度の一般的な説明や、全体の計画の中での整理はFPの仕事です。ただし、個別の税務相談は税理士、報酬を得て行う法律事務は弁護士、有償の投資助言は投資助言・代理業の登録業者、保険の販売は保険募集人の登録が必要です。日本FP協会も、相談内容に応じて税理士・弁護士・社会保険労務士などの専門家と連携するとしています。
出典
- 日本FP協会「FPとは」(家計のホームドクター®、相談分野、専門家とのネットワーク)(2026年11月3日確認)
- 日本FP協会「ファイナンシャル・プランナー(FP)とは」(FPの役割・必要な知識・専門家との連携)(2026年11月3日確認)
- 日本FP協会「4つのEと6ステップ」(FP実務の6ステップ、AFP・CFPの2年ごとの更新)(2026年11月3日確認)
- 日本FP協会「FP相談の流れ」(2026年11月3日確認)
- 日本FP協会「相談料について」(料金体系はFPが独自に設定、別料金になるもの、2021年度FP実態調査の1時間あたりの相談料)(2026年11月3日確認)
- 日本FP協会「信頼できるFPの選び方」(5つのポイント)(2026年11月3日確認)
- 日本FP協会「FPの資格と検定の種類」(AFP 約15万人・CFP 約2.8万人、2026年3月現在)(2026年11月3日確認)
- 日本FP協会「FP技能検定とは」(職業能力開発促進法、指定試験機関2団体、技能士の名称)(2026年11月3日確認)
- 日本FP協会「資格認定会員検索」(2026年11月3日確認)
- 職業能力開発促進法(e-Gov。50条 技能士の名称、102条 罰則)(2026年11月3日確認)
- 税理士法(e-Gov。2条 税務相談、52条 税理士業務の制限)(2026年11月3日確認)
- 弁護士法(e-Gov。72条)(2026年11月3日確認)
- 保険業法(e-Gov。275条 保険募集の制限)(2026年11月3日確認)
- 金融庁「顧客本位の業務運営に関する原則」(2017年3月策定・2024年9月改訂、2024年11月の誠実公正義務の法定化、金融事業者リスト 2026年9月18日公表)(2026年11月3日確認)
- 金融庁「事務局説明資料」第4回金融審議会 損害保険業等に関する制度等ワーキング・グループ 資料2(2024年11月15日。乗合代理店の比較推奨販売の説明義務 保険業法施行規則227条の2第3項第4号)(2026年11月3日確認)
- 金融庁「2026年 保険モニタリングレポート」(保険代理店の比較推奨販売の適正化・過度の便宜供与の防止、外貨建保険の苦情発生率)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。