
変動金利とは?住宅ローンの金利が上がる仕組みと5年ルール、固定金利との違い
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 変動金利は、借りている間に見直される金利です。
- 住宅ローンの変動金利は、銀行の短期プライムレートに連動して動きます。
- 2024年度に新しく貸された住宅ローンの83.5%が変動金利型でした。
FX口座を比べるなら:比較ランキング(評価方法を公開)/目的別おすすめ
変動金利は「借りている間に見直される金利」
変動金利とは、お金を借りている間に、市場の金利に合わせて見直される金利です。反対に、借りたときの金利が一定の期間、または返し終わるまで変わらないものを固定金利といいます。
ニュースで「変動金利」と出てくるのは、ほとんどが住宅ローンの話です。国土交通省の調査では、2024年度(令和6年度)に新しく貸された住宅ローンの金額の83.5%が変動金利型でした。2024年度末の貸出残高でも70.8%を占めています。
変動金利と固定金利の違い
三菱UFJ銀行の住宅ローン(新規の借入れ・2026年11月1日現在)で比べます。
| 変動金利 | 固定金利(期間選択) | 全期間固定金利 | |
|---|---|---|---|
| 金利の見直し | 借りている間に見直す | 選んだ期間(3年・10年など)は変わらない | 返し終わるまで変わらない |
| 期間が終わったら | — | 変動金利に変わる(もう一度固定も選べる) | — |
| 三菱UFJ銀行の金利 | 年1.195% | 固定10年 年3.89% | 31〜35年 年4.50% |
※三菱UFJ銀行「住宅ローン金利」(2026年11月1日現在)と住宅ローン商品説明書。
住宅金融支援機構の全期間固定金利型の住宅ローン【フラット35】は、2026年11月の借入期間21〜35年(融資率9割以下)で、最も多い金利が年3.810%でした。
いまは変動金利のほうが、借りるときの金利はずっと低くなっています。その代わり、この先金利が上がったときの負担は、借りた人が受け止めることになります。固定金利は、金利が上がっても返済額は変わりませんが、下がっても下がりません。
住宅ローンの変動金利は何で決まるか
住宅ローンの変動金利は、次のように決まります(三菱UFJ銀行の場合)。
- 日本銀行が政策金利を決める(2026年9月18日に1.25%程度へ引き上げ、10月30日は据え置き)
- 銀行が、日本銀行の決定や市場の金利を受けて、短期プライムレート(銀行が最も信用力の高い企業に1年以内で貸すときの最優遇の金利。各銀行が決める)を見直す
- 住宅ローンの基準の金利(店頭表示金利)が、短期プライムレートをもとに決まる(三菱UFJ銀行の商品説明書の名前では「短期プライムレート連動長期貸出金利」)
- 借りる人の金利=店頭表示金利 − 引き下げ幅
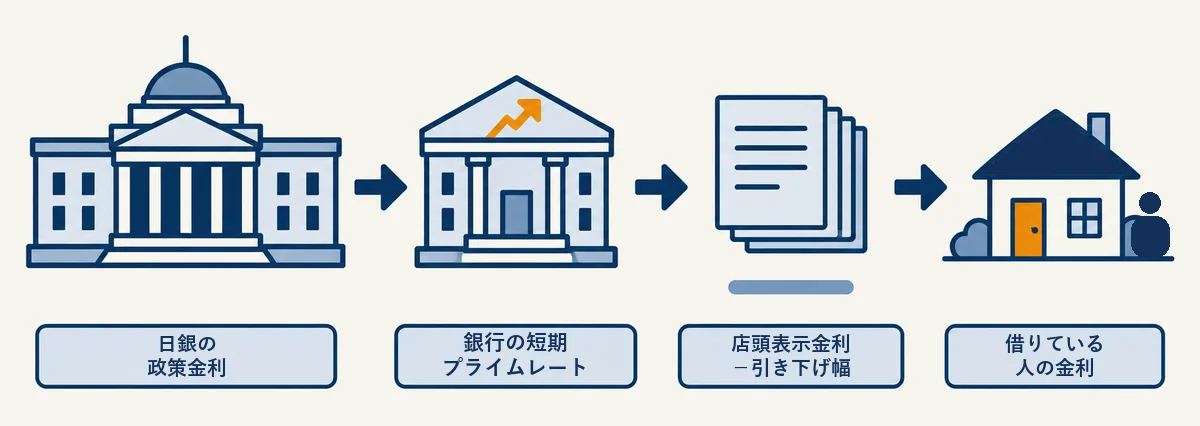
三菱UFJ銀行は、変動金利の基準金利を「当行所定の『短期プライムレート』をもとに決定」すると説明しています。2026年11月1日現在の新規の変動金利は、店頭表示金利3.375%から、完済まで2.18%を引いた年1.195%です。
同行は2026年9月18日に、日本銀行の決定と市場金利の上昇を受けて、短期プライムレートを11月2日から2.375%から2.625%へ上げると発表しました。年1.195%は11月1日現在の金利で、同行は、これから借りる人の基準金利は毎月1日時点の短期プライムレートをもとに決めると説明しています。
もっと詳しく政策金利とは?日本1.25%・米国3.75〜4.00%の意味と、ドル円への効き方
金利はいつ見直されるか:銀行と契約で違う
変動金利がいつ見直されるかは、銀行と契約で違います。
- 三菱UFJ銀行(2026年10月1日現在の商品説明書):毎月1日を基準日として見直し、新しい利率は翌月の返済日の翌日から使う。これから借りる人の基準金利は、毎月1日時点の短期プライムレートをもとに決める
- 三井住友銀行:変動金利は半年ごと(年2回)に見直す
三菱UFJ銀行の説明どおりなら、11月2日の短期プライムレートの引き上げは、11月1日の基準日には間に合っておらず、次の基準日以降の金利に関わります。すでに借りている人の基準日は、借りた時期や契約で違うと同行は説明しています。自分の契約は、銀行から届く返済のお知らせや契約書で確かめてください。
金利が上がっても、返済額はすぐには変わらない:5年ルールと125%ルール
変動金利で、毎月の返済額が同じ「元利均等返済」を選んでいる場合、契約によっては次の2つのルールがあります。三菱UFJ銀行の説明では次のとおりです。
- 5年ルール:返済額は5年ごとに見直す。金利が変わっても、次の見直しまで返済額は変わらない(元金と利息の内訳は変わる)
- 125%ルール:5年ごとの見直しで返済額が増える場合も、新しい返済額はそれまでの返済額の125%までにとどめる
たとえば毎月の返済が87,439円なら、5年後の見直しで増えても、上限は87,439円×1.25=約109,299円です(当サイト計算。端数の扱いは銀行で違います)。
ただし、これで払う利息が減るわけではありません。金利が上がると、同じ返済額のうち利息に回る分が増え、元金の減りが遅くなります。三菱UFJ銀行は、金利が急に上がって利息だけで返済額を超えた場合は、超えた分を未払利息として翌月以降に繰り延べ、最後の返済日に返し切れない残高が出たときは原則として一括で返すと説明しています。元金均等返済の場合は、この2つのルールはありません。ルールがあるか、中身がどうなっているかは銀行と契約で違うので、自分の契約で確かめてください。
金利が上がると、返済額はいくら増えるか
3,000万円を35年、元利均等返済で借りたときの毎月の返済額を計算しました(当サイト計算。金利が35年間変わらないとした単純計算)。
- 年1.195%(三菱UFJ銀行の新規の変動金利・11月1日):87,439円
- 0.25%上がって1.445%:91,049円(+3,610円)
- 0.5%上がって1.695%:94,748円(+7,309円)
- 1%上がって2.195%:102,407円(+14,968円)
- 参考:【フラット35】11月の最も多い金利3.810%:129,435円
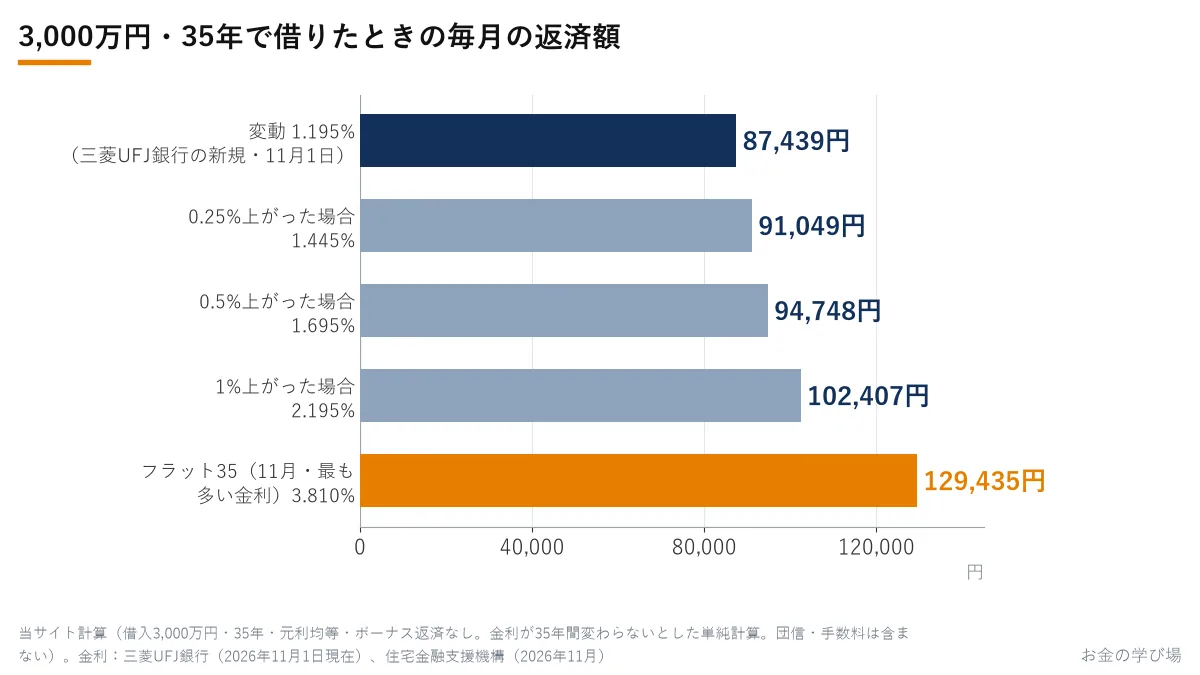
実際には、5年ルール・125%ルールがあるので、金利が上がった月から返済額が増えるわけではありません。上がった分は、まず元金の減り方の遅れとして表れます。利上げが住宅価格や家賃にどう響くかは、ニュース解説で数字を並べています。
もっと詳しく利上げが続くと家は買えなくなる?住宅ローン金利・マンション価格・家賃の数字で解説
住宅ローン以外の変動金利:個人向け国債
変動金利は借りる側だけの話ではありません。国が個人向けに出している「個人向け国債」の変動10年は、半年ごとに利率が変わる変動金利型の国債です。財務省によると、利率は10年国債の入札結果から決まる基準金利×0.66で、2026年10月募集分は年2.05%(基準金利3.10%)でした。
住宅ローンでは金利が上がると負担が増えますが、変動金利型の国債では、金利が上がると受け取る利子が増えます。同じ「変動金利」でも、借りる側と貸す側で、金利の上がり下がりの意味が逆になります。
もっと詳しく国債とは?種類・利回りと誰が持っているか、個人向け国債の買い方を解説
変動金利を左右する政策金利や長期金利は、為替(ドル円)を動かす材料でもあります。日本と米国の金利の差がドル円にどう効くかは、長期金利の記事で説明しています。
| 順位 | 口座 | スプレッド | 最小単位 | |
|---|---|---|---|---|
| 1 | JFX | 0.2銭 | 1,000通貨 | 公式 |
| 2 | みんなのFX | 0.2銭※ | 1,000通貨 | 公式 |
| 3 | ヒロセ通商 | 0.2銭 | 1,000通貨 | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(LIGHTペア・手数料など。比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- Q変動金利と固定金利、どちらで借りている人が多いですか?
- A国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度)では、2024年度に新しく貸された住宅ローンの金額の83.5%が変動金利型でした。2024年度末の貸出残高でも、変動金利型が70.8%で最も多くなっています。
- Q日本銀行が利上げすると、変動金利はすぐに上がりますか?
- Aすぐとは限りません。利上げのあと、銀行が短期プライムレートを変え、それが基準金利の見直しの日に反映されます。三菱UFJ銀行は2026年9月18日に、短期プライムレートを11月2日から2.375%から2.625%に上げると発表しました。返済額については、三菱UFJ銀行の変動金利・元利均等返済では「5年ルール」があり、返済額の見直しは5年ごとです。
- Q変動金利はこれからどこまで上がりますか?
- A決まった見通しはありません。変動金利は日本銀行の金融政策や市場の金利で動き、上がることも下がることもあります。自分の契約で「いつ見直されるか」「返済額の見直しは何年ごとか」を確かめ、金利が1%上がったら返済がいくら増えるかを計算しておくと、備えの目安になります。
出典
- 三菱UFJ銀行 住宅ローン金利(2026年11月1日現在。新規 変動 年1.195%・店頭表示金利 年3.375%・完済まで店頭表示金利より年▲2.18%、固定10年 年3.89%、全期間固定31〜35年 年4.50%)(2026年11月2日確認)
- 三菱UFJ銀行 住宅ローン商品説明書(2026年10月1日現在。変動金利は短期プライムレート連動長期貸出金利を基準に毎月1日を基準日として見直し、新利率は翌月の返済日の翌日から適用。固定金利適用期間の満了時は変動金利に変更)(2026年11月2日確認)
- 三菱UFJ銀行 よくあるご質問「住宅ローンの変動金利の基準金利は何を基準に決まりますか。」(短期プライムレートをもとに決定・これから借りる場合は毎月1日時点の短期プライムレート)(2026年11月2日確認)
- 三菱UFJ銀行 よくあるご質問「住宅ローンの5年ルール・125%ルールについて知りたい。」(2026年11月2日確認)
- 三菱UFJ銀行「短期プライムレートの改定について」(2026年9月18日。改定日 2026年11月2日、2.375%→2.625%)(2026年11月2日確認)
- SMBC日興証券 用語集「短期プライムレート」(最優良の企業に貸し出す際の最優遇貸出金利のうち1年以内の短期貸出の金利)(2026年11月2日確認)
- 三井住友銀行 住宅ローン金利(変動金利は半年ごとに見直し・期間中は年2回金利の見直し)(2026年11月2日確認)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日。無担保コールレートを1.25%程度に)(2026年11月2日確認)
- 日本銀行「当面の金融政策運営について」(2026年10月30日。1.25%程度で据え置き)(2026年11月2日確認)
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(令和8年6月5日訂正。令和6年度 新規貸出額の変動金利型 83.5%、令和6年度末 貸出残高の変動金利型 70.8%)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年11月。借入期間21年以上35年以下・融資率9割以下 最も多い金利 年3.810%)(2026年11月2日確認)
- 財務省「現在募集中の個人向け国債・新窓販国債」(変動10年 第199回 10月募集 2.05%)(2026年11月2日確認)
- 財務省「10年利付国債(第384回)の入札結果(令和8年10月6日入札)」(個人向け国債(変動10年)の基準金利 3.10%)(2026年11月2日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。