
保険は損?「詐欺」と言われる理由と、保険料の仕組み・公的保障・控除から考える入り方
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 保険は、多くの人が保険料を出し合い、亡くなった人や病気になった人の家族に回す仕組みです。平均で得をするものではありません。
- 入る前に、遺族年金(子2人なら遺族基礎年金だけで年133万4,900円)や高額療養費など、公的保障でいくら出るかを数えます。
- 米ドル建て一時払い保険の積立利率は11月前半の公表値で年5%台、同じドルの米国債20年は5.34%。積立利率が払込額に対する利回りと同じとは限らず、為替・解約時の調整と控除の条件がつきます。
保険は、みんなで出し合うお金の仕組み
生命保険協会は、生命保険を「多くの人が保険料を出し合い、その中から、亡くなった人や病気になった人の家族に保険金や給付金を支払う」助け合いの仕組みと説明しています。
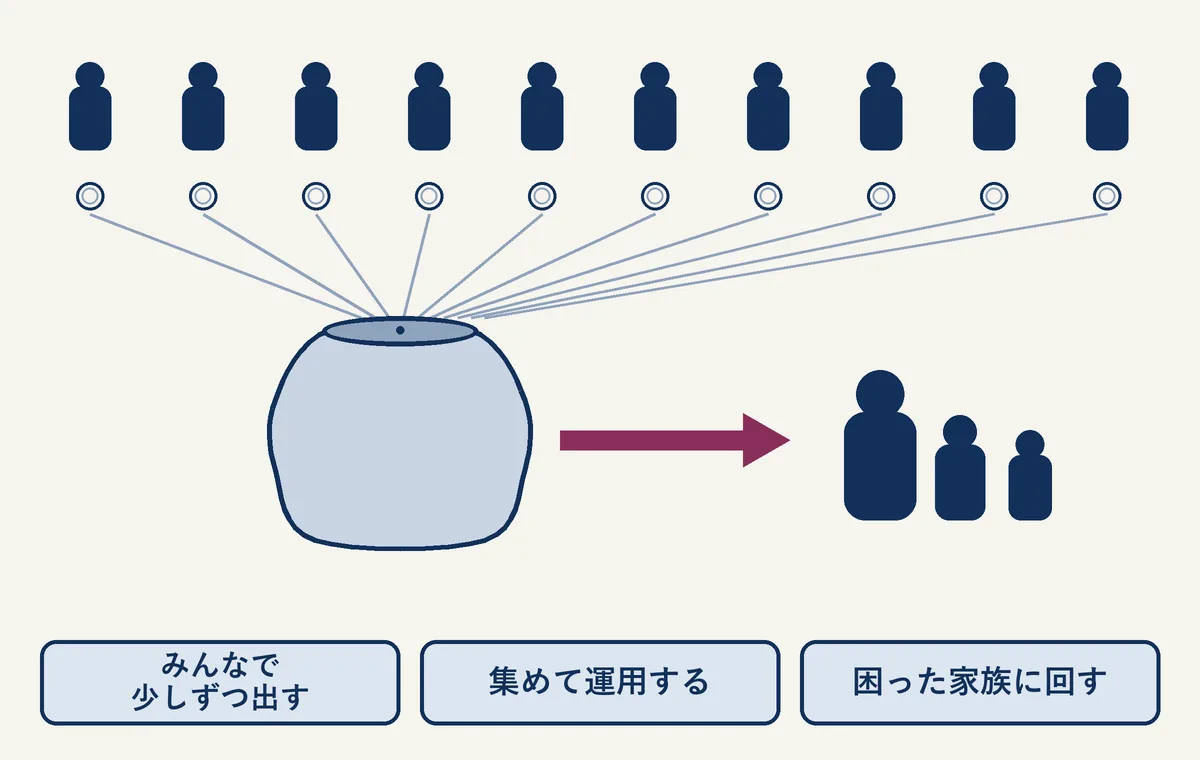
保険料の計算は、次の考え方が土台です(生命保険協会)。
- 収支相等の原則:集めた保険料の合計と、払う保険金の合計が等しくなるように決める。生命保険協会の例では、100人のグループで1年間に2%(2人)が亡くなり、1人に100万円を払うなら、1人あたりの保険料は2万円になる
- 大数の法則:1人ひとりがいつ亡くなるかは予測できないが、人数を多く集めると、年齢別・男女別の死亡率がほぼ一定になる。生命表はこの法則で作られている
- 給付反対給付均等の原則:死亡率は年齢や性別で違うので、リスクの高さに応じて保険料を変える
1人では「明日何が起きるか」に備えられなくても、たくさんの人が集まれば、毎年どれくらいの保険金が要るかはかなり正確に見込めます。保険は、この見込みを使って、まとまったお金がまだ無い人どうしが支え合う仕組みです。
保険料の中身:純保険料と付加保険料
生命保険文化センターによると、実際の保険料は3つの「予定率」で計算されます。
- 予定死亡率:過去の統計から、性別・年齢別に何人亡くなるかを見込んだ率
- 予定利率:集めた保険料を運用して得られる収益を見込み、その分だけ保険料を割り引く率
- 予定事業費率:契約の手続き、保険料の集金、契約の管理など、会社を運営する費用を見込んだ率
このうち、予定死亡率と予定利率で計算した部分が純保険料(保険金を払うための部分)、予定事業費率で計算した部分が付加保険料(会社の経費にあたる部分)です。2つを足したものが、私たちが払う保険料になります。
予定より死亡者が少なかった、運用が予定を上回った、経費が予定より少なかった、という差で余りが出ると、配当のある保険では配当金として契約者に戻ります。
「保険は損」と言う人の論点
YouTube などでよく見る「保険は損」「保険は詐欺」という意見には、事実に基づく部分があります。
- 平均で見れば、払う額のほうが多い。 保険料には付加保険料(経費)が入っています。生命保険協会の統計では、生命保険会社全体の事業費は2024年度に5兆1,771億円で、保険料等収入に対する比率は12.0%でした。商品ごとの付加保険料の割合は、多くの会社が公表していません
- 貯蓄型の保険は、早く解約すると損が出る。 生命保険文化センターは、解約返戻金が払い込んだ保険料より少なくなる理由を「保険料の一部が毎年の死亡保険金等の支払いや生命保険会社の運営に必要な経費に充てられるから」と説明しています
- 売り方に問題があった例もある。 国民生活センターには、外貨建ての生命保険の相談が2018年度に538件寄せられ、2014年度の3倍を超えました。元本が保証されると誤解した例などが報告されています
ただ、「平均で損だから要らない」は、保険を平均の損得だけで見た偏った見方です。
保険が役に立つのは、平均ではなく起きたときに家計が耐えられない出来事です。火災保険で考えるとわかりやすく、家が燃える確率は低いので、平均すれば保険料は払い損になります。それでも多くの人が入るのは、燃えたときの数千万円を自分の貯金では払えないからです。生命保険も同じで、子どもが小さく貯金がまだ少ない時期に、働き手が亡くなったときの生活費を、年数万円の保険料で用意できます。
逆に言えば、貯金で払える出費に保険をかける必要はありません。 問題は保険そのものではなく、要らない人が要らない保険に入ることです。
先に公的保障を数える
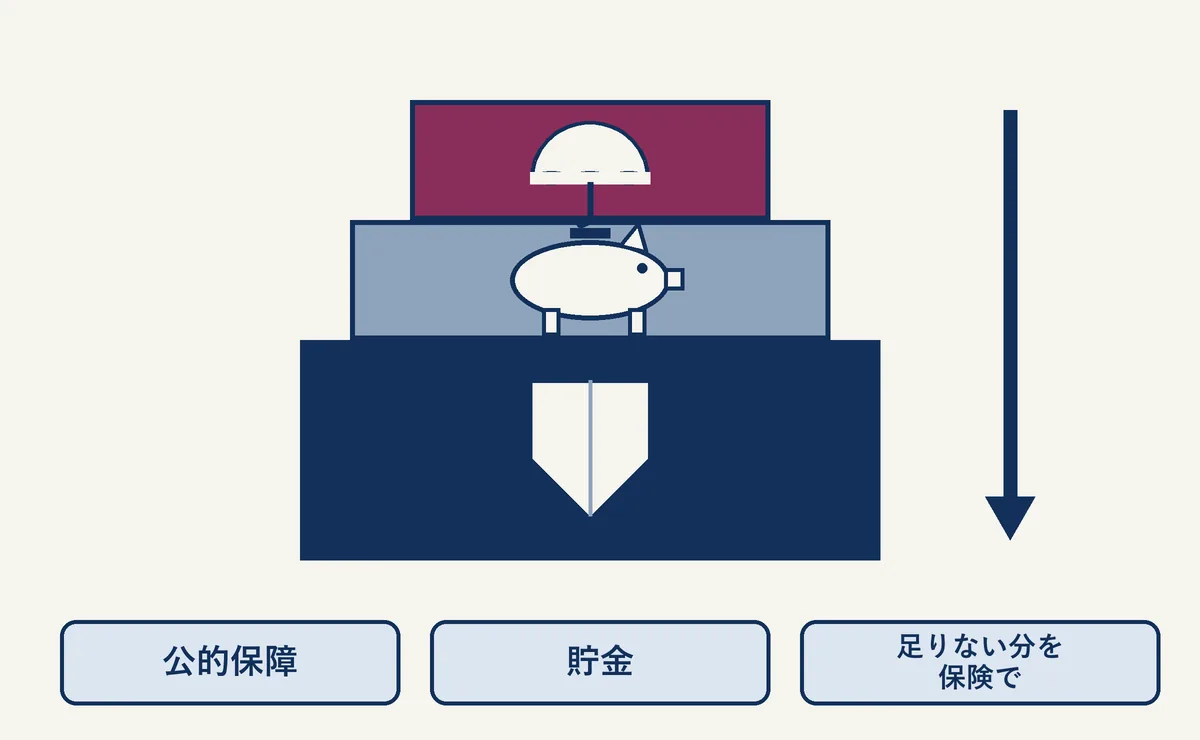
民間の保険を考える前に、国の制度でいくら出るかを数えます。ここを飛ばすと、保険に入りすぎます。
亡くなったとき:遺族年金
日本年金機構によると、国民年金に入っていた人が亡くなり、18歳になった年度末までの子がいる場合、遺族基礎年金が出ます。2026年4月分からの額は次のとおりです。
- 子のある配偶者が受け取る場合:847,300円+子の加算(昭和31年4月2日以後生まれ)
- 子の加算:1人目・2人目は各243,800円、3人目以降は各81,300円
たとえば子どもが2人なら、847,300円+243,800円×2=年133万4,900円(月あたり約11万1,000円)です。
会社員・公務員だった人が亡くなると、これに遺族厚生年金が加わります。額は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3です。在職中に亡くなった場合などは、厚生年金の加入期間が300月(25年)に満たなくても300月として計算されます。自分の見込み額は、ねんきん定期便の報酬比例部分の数字から計算できます。
なお、遺族厚生年金は2028年4月に見直しが予定されています(厚生労働省)。子のない配偶者への給付が原則5年間の有期になる人が出る一方、遺族基礎年金の子の加算は増額される予定です。
住宅ローンを組んでいる場合は、団体信用生命保険(団信)も数えます。住宅金融支援機構の【フラット35】の団信では、加入者が亡くなったときなどに、以後のローンの返済が要らなくなります。
病気・けがのとき:高額療養費
健康保険には、1か月の医療費の自己負担に上限を設ける高額療養費制度があります。厚生労働省によると、2026年8月から2027年7月までの70歳未満・年収約370万〜約770万円の人の上限は次のとおりです。
- 月の上限:85,800円+(医療費−286,000円)×1%
- 直近12か月に3回以上上限に達したときの4回目から:44,400円
- 年間の上限:530,000円(8月から翌年7月まで)
医療費が1か月100万円かかっても、自己負担は85,800円+(1,000,000円−286,000円)×1%=92,940円です。ただし、入院中の食事代や差額ベッド代は対象外なので、その分は貯金か医療保険で考えます。
足りない分を、人生の時期で埋める
公的保障を数えたら、次の順で「足りない分」を出します。
- 残された家族が、これから使うお金(生活費×年数、教育費、住まいの費用)
- 入ってくるお金(遺族年金、配偶者の収入、団信で消えるローン)
- すでにあるお金(貯金、勤め先の死亡退職金など)
- 1−2−3=足りない分。 これを保険で埋める
足りない分は、人生の時期で大きく変わります。
- 独身・子どもがいない時期:亡くなったときに生活が困る人が少ないので、大きな死亡保障の必要は小さい。病気で働けない期間への備えが中心
- 子どもが小さい時期:教育費と生活費が長く続くので、足りない分が最も大きい。この時期は、少ない保険料で大きな保障を持てる掛け捨ての保険(定期保険など)が向いている
- 子どもが独立した後:足りない分は小さくなる。保険を減らして、保険料を老後の貯蓄に回せる
- 老後:医療・介護の出費と、相続の準備が中心になる
生命保険文化センターの調査では、2人以上世帯の生命保険(個人年金保険を含む)の加入率は89.2%、年間払込保険料の平均は35.3万円、死亡保険金額の平均は1,936万円でした(2024年度)。平均はあくまで平均で、自分の家庭の「足りない分」とは別の数字です。
積立型の保険の利率は、預金や国債と比べてどうか
保険には、保障だけの掛け捨て型と、払った保険料の一部が積み立てられる積立型(貯蓄型)があります。積立型の中でも、まとまったお金を一度に払う一時払いの終身保険には、利率が高く見えるものがあります。通貨ごとに数字を並べます。
| 何の利率か | 水準 | 時点 |
|---|---|---|
| 米ドル建て・一時払終身保険の積立利率 | 年5%台 | 2026年11月前半の契約分 |
| 米国債の利回り(20年/10年) | 5.34%/4.94% | 2026年10月30日 |
| 円建て・一時払終身保険の予定利率・積立利率 | 年1%台〜3%台 | 2025年9月〜2026年11月の契約分 |
| 日本国債の利回り(30年/10年) | 3.908%/2.817% | 2026年10月30日 |
| 個人向け国債 固定5年 | 年2.39% | 2026年10月募集分 |
| 大手銀行の円定期預金(10年/1年・店頭表示) | 年1.350%/0.700% | 2026年11月2日から |
※すべて税引前。保険の利率は生命保険会社4社の公表資料(2026年11月3日確認)で、調べた範囲の値です。全社の一覧ではありません。米国債は米国財務省、日本国債・個人向け国債は財務省、定期預金は銀行の公表。
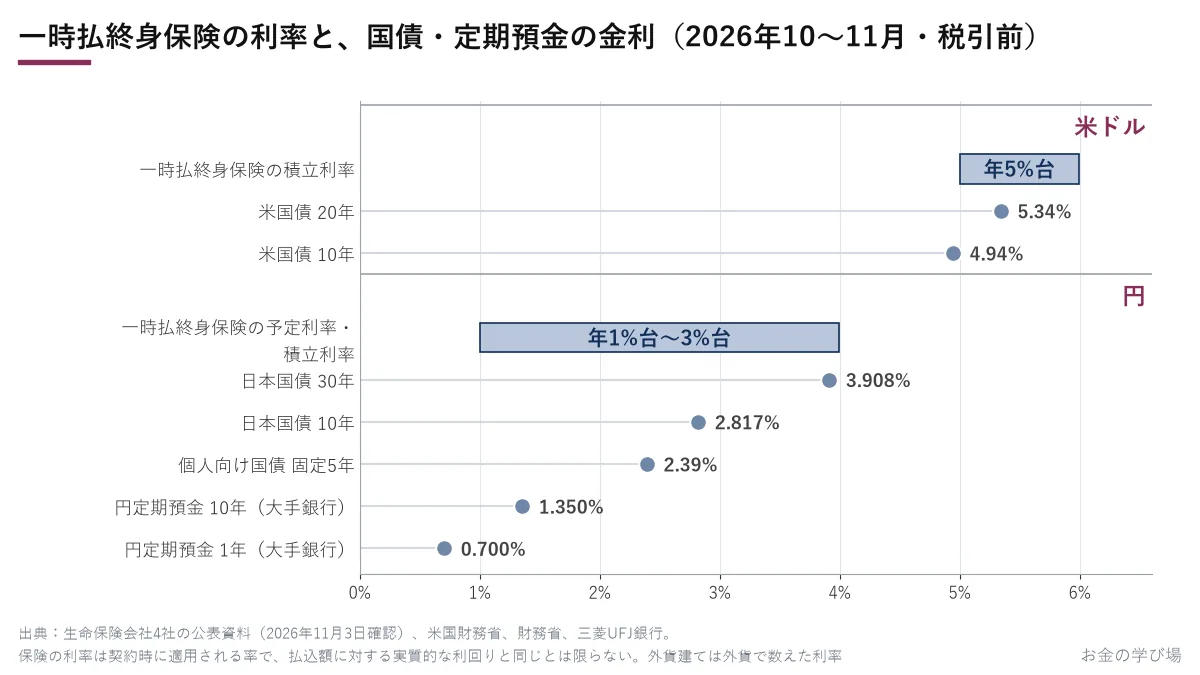
米ドル建ての一時払いの積立利率は、11月前半の公表値で年5%台です。これはドルで数えた利率で、円の預金と同じ物差しではありません。同じドルで並べると、米国債20年の利回りは5.34%です。また、積立利率がそのまま払い込んだお金に対する利回りになる商品と、ならない商品があります。 商品資料に「実質的な利回り」が書かれているので、そこを見ます。円建ての一時払いは年1%台〜3%台で、同じ日の日本国債は10年が2.817%、30年が3.908%でした。
なぜ、その利率を出せるのか
- その通貨の長期金利がもともと高い。 2026年10月30日の20年国債の利回りは、米国が5.34%、日本が3.652%でした。米ドル建ての保険が日本円より高い利率を出せるのは、ドルの金利が高いからです
- 長い債券で運用し、利率を長く固定する。 外貨建ての一時払い保険は、主にその通貨建ての債券で運用すると説明されるのが一般的です。契約時の利率を20年・30年と固定し、それに合う長い債券を持つことで、短い預金より高い利率を付けられます
- 途中解約したときの金利の損を、契約者側で持つ。 解約すると、そのときの市場金利に合わせて解約返戻金を増減させる市場価格調整(MVA)があります。保険会社は途中解約で債券を安く売らされる損を抱えにくくなるので、長い債券に投資できます。早い時期の解約には、さらに解約控除がかかります
- 業界全体で、運用の中身も変わってきている。 金融庁の「2026年 保険モニタリングレポート」は、金利上昇の中で生命保険会社が利回りの高い資産への入れ替えを進め、大手を中心にオルタナティブ資産(株式・債券以外の投資)を増やしている、とまとめています。保険契約を資産ごと再保険会社に移す資産集約型再保険の利用も広がっていて、金融庁は再保険会社に対する信用リスクなど特有のリスクがあるとして、2026年7月に監督指針を改正しました
生命保険会社全体で見ると、総資産は2024年度末で418兆5,222億円。うち国債が163兆7,005億円、外国証券が105兆2,761億円、企業などへの貸付金が28兆2,168億円です(生命保険協会)。企業への貸付や、何十年も先に合わせた大きな額の債券運用は、個人が同じ形ではできません。個人が財務省の募集で買える国債は、個人向け国債と新窓販国債(2年・5年・10年)です。
利率と同じ重さで見る条件
ここからの数字は、仕組みを説明するための架空の例です。
- 表示の利率が、払ったお金全体にかかるとは限らない。 例えば、積立利率年4%の米ドル建て一時払いに1万ドルを払うとします。積立利率がそのまま払込額の利回りになる商品なら、10年後の積立金は約14,802ドルです。死亡保障の費用などが積立金から差し引かれる商品では、これより少なくなります。商品資料や契約概要の「実質的な利回り」の記載を見るのが確かめ方です
- 途中で解約すると、元本割れがありうる。 契約時より市場金利が上がった時点で解約すると、市場価格調整で解約返戻金が減り、払ったドルを下回ることがあります。早い時期の解約には解約控除もかかります。控除の率と、控除がかかる期間は商品で違います
- 円にするときは、為替と手数料がかかる。 外貨建ての保険には、ドルのまま受け取れる商品があり、受け取ったドルをドルのまま持つ・使うなら、円との為替の影響はその時点では受けません。ただし、ドルで受け取るには外貨を受け取れる口座が要り、金融機関の手数料がかかることがあります。円で払い込むときや円で受け取るときは、為替レートに手数料が上乗せされます。例えば1ドルあたり1円の手数料なら、1万ドル分で1万円です(架空の例・手数料は商品で違います)。円で生活する人は、いずれ円にするときに為替の影響を受けます。金融庁によると、外貨建保険の運用損益がプラスの顧客の割合は約8割(2024年3月末)から7割弱(2025年3月末)に下がり、外貨建保険の苦情の発生率はほかの保険より高い水準です
- 利率が固定されるのは、決められた期間だけ。 一時払いの外貨建ては、契約時の利率が10年・20年・30年などの期間固定され、その後は更新時の金利で見直されます。最低保証の利率は商品で違います。市場金利がその後上がっても、固定中の利率は上がりません
- 円建ての一般的な積立型は、元本割れの期間が長い。 月払いの積立型では、保険料から保障と経費の分が差し引かれるため、契約からしばらくは解約返戻金が払込額を下回ります。生命保険文化センターは、その理由を「保険料の一部が毎年の死亡保険金等の支払いや生命保険会社の運営に必要な経費に充てられるから」と説明しています
まとめると、11月前半の公表値では、米ドル建て一時払いの積立利率は年5%台、円建て一時払いは年1%台〜3%台、円の10年定期は1.350%です。ただし米ドル建てはドルで数えた利率で、積立利率が払込額に対する利回りと同じとは限らず、どの保険にも為替(外貨建ての場合)、解約したときの調整と控除、利率が固定される期間の条件がつきます。何年解約せずに置いておけるか、受け取ったお金を何の通貨で使うかを先に決めてから比べます。
もっと詳しく国債とは?種類・利回りと誰が持っているか、個人向け国債の買い方を解説
生命保険料控除で、税金はいくら戻るか
保険料を払うと、所得から一定額を差し引ける生命保険料控除があります。国税庁によると、2012年1月1日以後の契約(新契約)では、次の3つの枠があります。
- 一般生命保険料控除(死亡保険など)
- 介護医療保険料控除(医療保険・介護保険など)
- 個人年金保険料控除(税制適格特約のついた個人年金保険)
| 1つの枠の上限 | 3つの合計の上限 | |
|---|---|---|
| 所得税 | 4万円(年8万円を超える保険料で上限) | 12万円 |
| 住民税 | 2万8,000円(年5万6,000円を超える保険料で上限) | 7万円 |
※国税庁 No.1140、清瀬市「税額の計算(令和8年度課税時点)」。2026年分以降の所得税では、23歳未満の扶養親族がいる人の一般生命保険料控除の上限が6万円になります(3つの合計12万円は変わりません)。
控除は「所得から差し引く額」なので、戻る税金は控除額×税率です。3つとも上限まで使った場合、1年で軽くなる税金は次のとおりです(所得税に復興特別所得税2.1%、住民税の所得割10%で計算)。
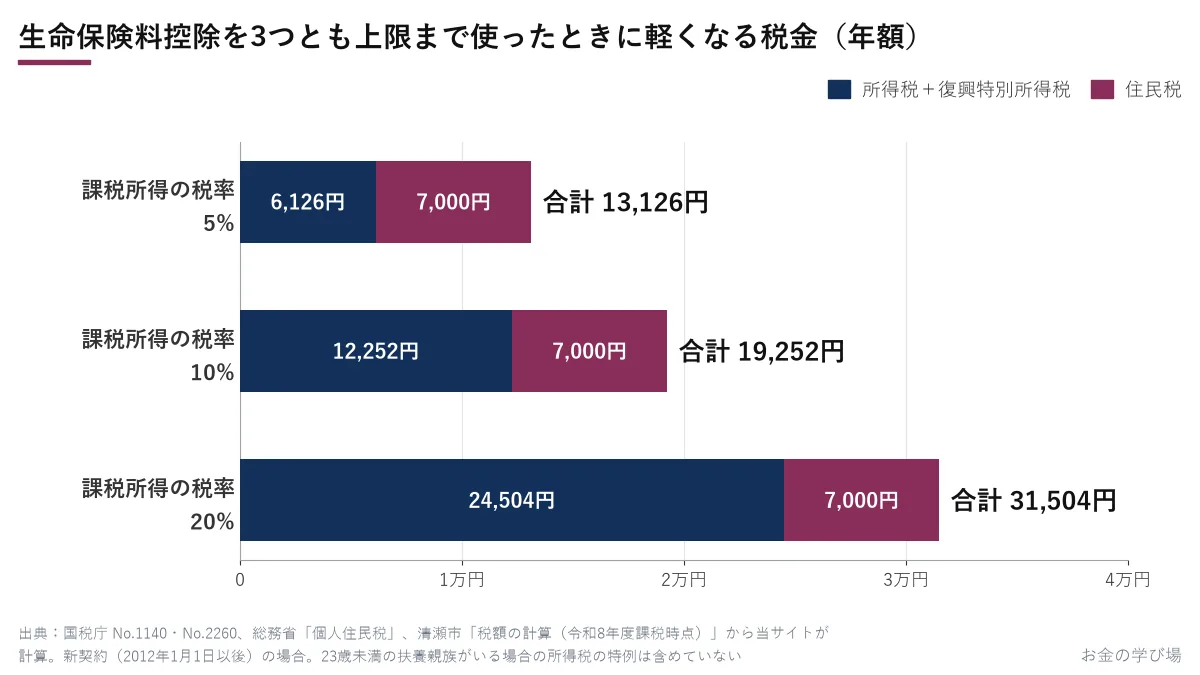
- 課税所得の税率が5%の人:年1万3,126円
- 課税所得の税率が10%の人:年1万9,252円
- 課税所得の税率が20%の人:年3万1,504円
税金が軽くなるのは事実ですが、たとえば税率10%の人が一般生命保険料控除の枠を埋めるには年8万円の保険料が要り、それで軽くなる税金は年6,884円です。控除のために保険に入るのではなく、必要な保険に入った結果として控除を使う、という順番になります。
保険金を受け取るときの税金にも、決まりがあります(国税庁)。
- 死亡保険金を相続人が受け取る場合、「500万円×法定相続人の数」までは相続税がかかりません
- 満期保険金を、保険料を払った本人が一時金で受け取る場合は一時所得になります。受け取った額から払った保険料を引き、さらに特別控除50万円を引いた残りの2分の1に税金がかかります
保険を考える順番
- 公的保障(遺族年金・高額療養費・団信)でいくら出るかを数える
- 貯金で払える出費には、保険をかけない
- 足りない分だけを、人生の時期に合わせて保険で埋める。子どもが小さい時期は掛け捨てで大きな保障を
- 積立型は、予定利率・元本割れの期間・途中でお金が要らないかを確かめてから
- 控除はおまけ。控除のために入らない
自分の家庭の「足りない分」を計算するのは手間がかかります。家計全体を一緒に見てくれる相談相手の探し方は、FP(ファイナンシャルプランナー)の記事にまとめています。
当社は保険代理店ではありません。保険の募集(保険契約の締結の代理・媒介)や、個別の保険商品の推奨は行いません。保険相談のお申込み・ご契約は、お客様と各社との間で直接行われます。
よくある質問
- Q保険は入らないほうが得ですか?
- A平均で見れば、払う保険料のほうが受け取る保険金より多くなります。保険料には会社の経費(付加保険料)が入っているからです。ただ、保険は平均で得をするための道具ではなく、貯金では払いきれない出費に備えるためのものです。遺族年金や高額療養費などの公的保障と貯金で足りるなら、民間の保険は少なくて済みます。足りないなら、その分だけ入る、という考え方になります。
- Q貯蓄型(積立型)の保険は、預金や国債より利回りがいいですか?
- A商品と通貨で違います。2026年11月前半の契約分で、米ドル建ての一時払終身保険の積立利率は年5%台で、同じドルの米国債20年の利回りは5.34%でした。円建ての一時払いは年1%台〜3%台、円の10年定期預金(大手銀行1行)は1.350%です。積立利率がそのまま払込額に対する利回りになる商品と、ならない商品があるので、商品資料の「実質的な利回り」を確かめます。途中で解約すると市場価格調整と解約控除で元本割れがありえ、外貨建ては円にするときに為替と手数料の影響を受けます。
- Q生命保険料控除で、税金はいくら戻りますか?
- A2012年以後の契約では、所得税は一般・介護医療・個人年金の3つで各最大4万円(合計12万円)、住民税は各最大2万8,000円(合計7万円)が所得から差し引かれます。課税所得の税率が10%の人が3つとも上限まで使うと、所得税と復興特別所得税で1万2,252円、住民税で7,000円、合計で年1万9,252円税金が軽くなります。
出典
- 生命保険協会「生命保険の基礎知識 STEP.3 生命保険の仕組み」(相互扶助、収支相等の原則、大数の法則)(2026年11月3日確認)
- 生命保険文化センター「生命保険相談マニュアル 第6章 保険料と配当金」(予定死亡率・予定利率・予定事業費率、純保険料と付加保険料)(2026年11月3日確認)
- 生命保険文化センター「解約」(解約返戻金が払込保険料より少なくなる理由)(2026年11月3日確認)
- 生命保険協会「2025年版 生命保険の動向」(2024年度末 総資産418兆5,222億円・国債163兆7,005億円・外国証券105兆2,761億円・貸付金28兆2,168億円、一般勘定の利回り1.71%、事業費の保険料等収入に対する比率12.0%)(2026年11月3日確認)
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査(速報版)」(2人以上世帯 加入率89.2%・普通死亡保険金額 平均1,936万円・年間払込保険料 平均35.3万円)(2026年11月3日確認)
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」(令和8年4月分から 847,300円、子の加算 1人目・2人目 各243,800円、3人目以降 各81,300円)(2026年11月3日確認)
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」(報酬比例部分の4分の3、300月みなし)(2026年11月3日確認)
- 厚生労働省「遺族厚生年金の見直しについて」(2028年4月施行予定)(2026年11月3日確認)
- 厚生労働省「高額療養費制度の概要」(令和8年8月〜令和9年7月 70歳未満・年収約370万〜約770万円 85,800円+(医療費−286,000円)×1%、多数回該当44,400円、年間上限530,000円)(2026年11月3日確認)
- 住宅金融支援機構「新機構団体信用生命保険制度」(2026年11月3日確認)
- 国税庁 No.1140「生命保険料控除」(令和8年4月1日現在法令等。新契約 各最高4万円・合計12万円、23歳未満の扶養親族がいる場合の令和8年分以降の特例)(2026年11月3日確認)
- 国税庁 No.2260「所得税の税率」(復興特別所得税 2.1%)(2026年11月3日確認)
- 清瀬市「税額の計算(令和8年度課税時点)」(住民税の生命保険料控除 新契約 各最高28,000円・合計70,000円)(2026年11月3日確認)
- 総務省「個人住民税」(所得割の標準税率10%)(2026年11月3日確認)
- 国税庁 No.4114「相続税の課税対象になる死亡保険金」(非課税限度額 500万円×法定相続人の数)(2026年11月3日確認)
- 国税庁 No.1755「生命保険契約に係る満期保険金等を受け取ったとき」(一時所得、特別控除50万円)(2026年11月3日確認)
- 生命保険会社4社の公表資料(一時払終身保険の予定利率・積立利率、外貨建て一時払い保険の仕組み)(2026年11月3日確認)
- 財務省「国債金利情報」(令和8年10月分。2026年10月30日 10年2.817%・20年3.652%・30年3.908%)(2026年11月3日確認)
- 財務省「現在募集中の個人向け国債・新窓販国債」(固定5年 第187回 2.39%)(2026年11月2日確認)
- 財務省「新窓販国債商品概要」(2年・5年・10年の固定利付国債、5万円単位)(2026年11月3日確認)
- 国民生活センター「外貨建て生命保険の相談が増加しています!」(2020年2月20日。2018年度 538件)(2026年11月3日確認)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates(2026-10-30 10年4.94%・20年5.34%・30年5.31%)(2026年11月3日確認)
- 三菱UFJ銀行「円定期預金金利の改定について」(2026年10月30日。11月2日から 1年0.700%・10年1.350%)(2026年11月3日確認)
- 金融庁「2026年 保険モニタリングレポート」(利回りの高い資産への入替え・オルタナティブ資産投資の拡大、資産集約型再保険の利用拡大と2026年7月の監督指針改正、外貨建保険の苦情発生率、運用損益がプラスの顧客割合 約8割→7割弱)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。