キオクシアのPER6.7倍は割安か——利益の波を均して考える
このコラムは編集長個人の見方です。特定の銘柄の売買を勧めるものではありません。
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- キオクシアの実績PERは約6.7倍。ただ、割っている利益は営業利益率69.1%という好況の12か月の利益で、6.7倍だけでは割安とは言えません。
- 5年で均した営業利益率15.0%で利益を置き直すと、PERは約30倍。今の売上の大きさを「ふつうの年」と見るかどうかで、約110倍にもなります。
- 均した利益で見たPERの水準より高く見てよいのは、利益が高く残る理由を説明できるときだけ、と私は考えます。その理由がキオクシアに当てはまるかの事実を並べました。
キオクシアホールディングスの実績PERは、11月2日の終値で約6.7倍です。PERは株価を1株当たりの利益で割った数字で、「今の利益の何年分の値段か」と読めます。実績PERは、終わった期間の利益で割ったPERのことです。東証プライム市場の平均は2026年10月で20.1倍(加重平均・日本取引所グループ)なので、6.7倍は安く見えます。PERが低いなら割安で、買いではないか。そう思って調べに来た人もいると思います。
私の答えは、6.7倍という数字だけでは割安とは言えない、です。順に書きます。
6.7倍の分母は、波の山の利益
6.7倍の分母は、2025年10月〜2026年9月の12か月の利益です。この12か月の営業利益率(売上のうち本業のもうけが何%残ったか)は69.1%でした。
なかでも2026年4〜9月の半年は76.9%(前年同期16.5%)です。12か月の69.1%が半年の76.9%より低いのは、前半の2025年10月〜2026年3月が47.8%だったからです(いずれも当サイト計算)。
最初にこの数字を見たとき、私は違和感を持ちました。需要が強いとはいえ、さすがに利益を取りすぎではないか、と。
私は、取り返していると見ています
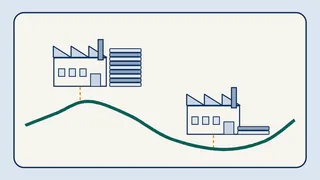
ただ、同じ会社は2023年3月期に990億円、2024年3月期に2,527億円の営業赤字を出しています。2022年3月期から2026年3月期の5年で、営業利益の合計は売上の合計の15.0%でした(当サイト計算)。好況の年の大きな利益は、不況の年の赤字を取り返している途中の数字でもある。私はそう見ています。
もちろん、今から株を買う人が過去の赤字を取り戻せるわけではありません。大事なのは、次の不況も同じように来るかもしれない、ということです。だとすれば、PERは好況の1年の利益ではなく、波を均した利益で割って考えたほうがいい。
このコラムでは、波を均した利益で割ったPERの水準を「基準」と呼びます。
均した利益で割ると、約30倍
キオクシアの時価総額(株価×株数)は、11月2日の終値11,345円で約18.1兆円でした。均した利益は「直近12か月の売上5兆7,936億円×5年平均の営業利益率15.0%×(1−税率31.0%)」で置きます。利益は約6,000億円で、PERは約30倍です(いずれも当サイト計算)。
ここには前提が1つあります。今の売上の大きさを「ふつうの年」と見ていることです。売上も5年平均の1兆5,859億円に戻して計算すると、利益は約1,640億円で、PERは約110倍になります。
同じ15%でも3倍以上違います。分かれ目は利益率ではなく、売上の規模です。今の売上が、一時的に跳ね上がった単価によるものなのか、データセンター向けの需要が本当に広がった結果なのか。その見方で答えが変わります。
同業と並べると
均し方は1つではありません。下の表では2通りを並べました。Aは決算が確定した直近5会計年度(会社ごとの決算の1年)の平均利益率で、キオクシアは2026年3月期までなので今年の好況を含みません。Bは終わりを直近12か月にそろえた5期の平均利益率で、今年の好況を含みます。本文の約30倍はAです。
| 会社 | 作っているもの | 直近12か月の営業利益率 | 実績PER | A:平均利益率とPER | B:平均利益率とPER |
|---|---|---|---|---|---|
| キオクシア | NAND | 69.1% | 6.7倍 | 15.0%・30.3倍 | 38.0%・11.9倍 |
| Sandisk | NAND | 72.5% | 8.4倍 | 21.1%・30.7倍 | 34.9%・18.5倍 |
| SK hynix | DRAM・NAND | 74.5% | 5.5倍 | 29.0%・16.7倍 | 51.7%・9.4倍 |
| Micron | DRAM・NAND | 74.6% | 11.8倍 | 47.3%・18.7倍 | 47.3%・18.7倍 |
| Samsung(全社) | メモリ・スマホ・家電など | 46.1% | 6.8倍 | 12.1%・25.8倍 | 23.5%・13.2倍 |
- 当サイトの計算で、妥当な株価や目標株価を示すものではありません
- 平均利益率は、その期間の営業利益の合計を売上の合計で割った値です(売上の大きい年の重みが大きくなります)。Micronは好況の2026年度が5年分の売上の55%を占めるので、高めに出ます
- NANDは電源を切ってもデータが残るフラッシュメモリ、DRAMは計算中のデータを一時的に置くメモリです
- 会計年度の終わりは会社ごとに違います(Micronは2026年9月初め、Sandiskは2026年7月初め)。Sandiskは4年(4期)の平均で、のれんの減損(買収した会社の価値を帳簿上引き下げる費用)を含みます
- 株価は東京・ソウルが11月2日、米国が10月30日の終値。SK hynixは税率が取れず、5年の純利益÷営業利益で代用。Samsungはメモリ以外を含む全社の数字です
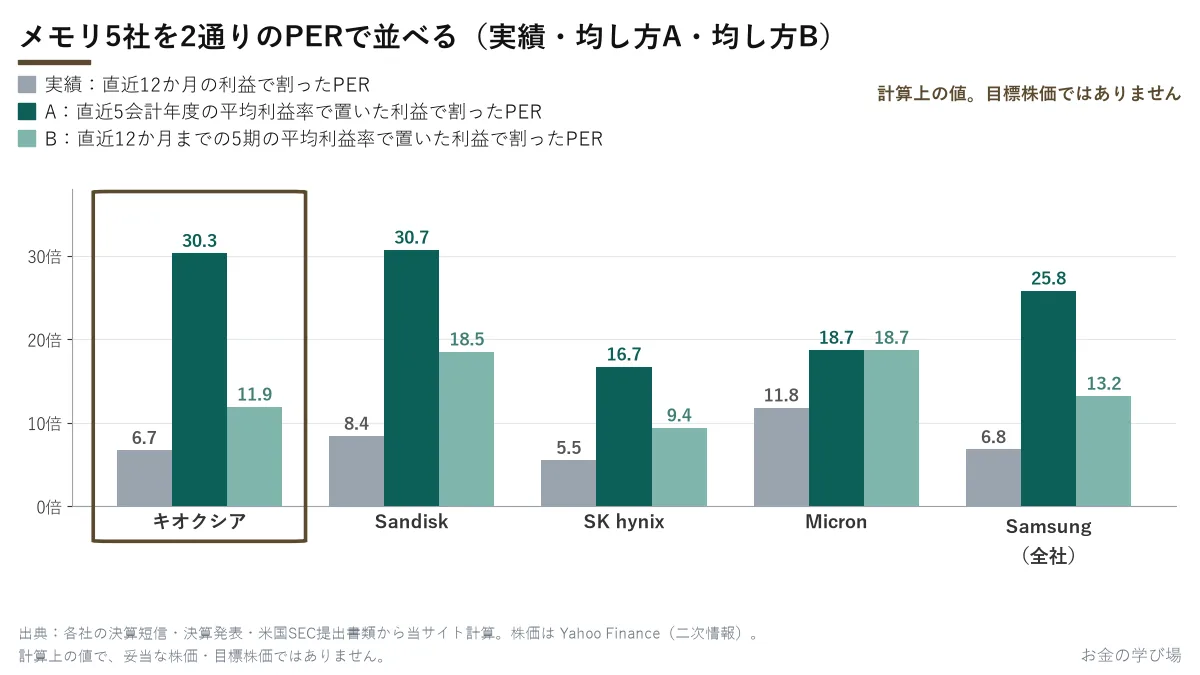
5社の中で低い方から数えると、キオクシアは実績PERで2番目、Bでも2番目です。ここだけ見ると安く見えます。ところがAでは4番目で、Sandiskとほぼ並んで高い側にいます。
違いを生んでいるのは波の深さです。今の利益率は、メモリ以外を含むSamsungを除いて69〜75%でほぼ同じ。差が出るのは波の平均で、NAND専業の2社は赤字の谷が深く長かった(キオクシアは2023・2024年3月期、Sandiskは2023〜2025年度が営業赤字)。今年の好況を平均に入れるかどうかで、キオクシアの順位は入れ替わります。だから私は、同業より安いから割安、とは言えないと考えています。
6月の約80倍から、6.7倍へ
6月にnoteで「トヨタを抜いて、日本一。キオクシアの『値段』は高すぎるのか?」を書いたころ、キオクシアの実績PERは約80倍でした。6月12日は終値27,066円を、2026年3月期の1株当たり利益341.36円で割って79.3倍です(株価・利益とも分割後に換算。当サイト計算)。
11月2日の6.7倍までに、株価は約58%下がり、割る利益は直近12か月の約1,686円と約5倍になりました。PERは株価と利益の両方が動いて、80倍から7倍になったわけです。PERの数字は、割る利益が変わるだけでこれだけ動きます。
基準より上に見てよいのは、どんなときか
基準より高く見てよいのは、均しても利益が高く残る理由があるときだ、と私は考えています。理由になりうるものを3つ挙げ、キオクシアに当てはまる事実と当てはまらない事実を並べます。
1. 作れる会社が限られる製品
- 当てはまらない:キオクシアは「フラッシュメモリ専業」で(有価証券報告書)、DRAMやAI向けの高性能メモリHBMは作っていません。今回の5社でHBMの量産を開示しているのは、SK hynix・Samsung・Micronの3社です。そのMicronも、HBMの需要が弱まれば通常のDRAMの供給が大きく増えうると年次報告書に書いています
- 当てはまる:有価証券報告書は、AIサーバー向けのフラッシュメモリ需要が加速していると書いています。2026年4〜9月の売上4兆2,472億円のうち、データセンター向けなどの「SSD & ストレージ」は2兆7,907億円でした(中間決算短信)
2. 特許・技術の差
- 当てはまらない:有価証券報告書は「メモリ業界においては、主要な製造業者それぞれが多数の重要な特許を保有しており、それらを相互にクロスライセンスすることが一般的に行われています」と書いています。クロスライセンスは、互いの特許を使い合う契約です
- 当てはまる:同じ報告書は、高積層化などの技術開発を進めていると書いています。ただ、フラッシュメモリは「技術革新が非常に早い製品」とも書いています
3. 一斉に増産しない業界
- 当てはまる:有価証券報告書によると、フラッシュメモリは主要な競合他社が限られています。キオクシアは米国のSandiskと工場の生産能力の約80%を共有して投資を分け合い、設備投資は売上収益の20%以内を目安にしています。SK hynixも、2027〜2028年の生産能力の50%超を長期契約で確保したと発表しました
- 当てはまらない:キオクシアは、2022年後半からの需給の崩れを「当社グループ及び競合他社による生産量の拡大」でも説明し、今後も競合他社が供給を増やすと見込んでいます。SK hynixは同じ発表で、来年の投資を大きく増やすとも書いています
PERの数字だけで買う前に
PERが70倍の株を買うのは、今の利益の70年分の値段を払うことです。6.7倍なら6.7年分です。どちらの数字を見たときも、確かめることは同じです。その利益は波のどこの利益か。
キオクシアを基準より高く見るか、低く見るか。上に並べた事実のどれを重く見るかで決まります。それを自分の言葉で説明できないまま、「すごい、まだまだ上がる」でも「PERが低いから割安」でも買えば、自分が何に値段を払っているのか分からないまま買うことになります。
決めるのは、あなたです。
よくある質問
- Qキオクシアの実績PERは約6.7倍です。低いから割安ですか?
- Aそれだけでは言えません。6.7倍は、2025年10月〜2026年9月の、営業利益率69.1%という好況の12か月の利益で割った数字です。5年で均した営業利益率15.0%で利益を置き直すと、PERは約30倍になります。同じメモリの同業4社も、直近12か月の実績PERは5.5〜11.8倍に並んでいます(いずれも当サイト計算)。好況の利益が続くと見られていないとき、実績PERは低く出ます。
- Q「波を均した利益」で割るPERとは何ですか?
- A好況の1年の利益ではなく、好況と不況をならした利益で時価総額(株価×株数)を割ったPERです。このコラムでは「直近12か月の売上×直近5会計年度の平均営業利益率×(1−税率)」で置きました。キオクシアは平均15.0%で約30倍です。同じ15%でも、売上を5年平均の1兆5,859億円に置けば約110倍になります(当サイト計算)。今の売上を「ふつうの年」と見るかどうかで、答えが大きく変わります。
- QHBM(AI向けの高性能メモリ)を作っている会社なら、利益の波はなくなりますか?
- A会社自身はそう書いていません。HBMを作るMicronは、2026年度の年次報告書で、HBMの需要が弱まって各社が生産を通常のDRAMに移すと、通常のDRAMの供給が大きく増える可能性があると書いています。なお、キオクシアはフラッシュメモリ専業で、HBMは作っていません。
出典
- キオクシアホールディングス「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月30日。中間期の売上収益4,247,152百万円・営業利益3,264,727百万円・前年同期の売上収益791,145百万円・営業利益130,820百万円・税引前中間利益3,203,390百万円・法人所得税費用1,005,515百万円(前年同期 中間利益58,943百万円・法人所得税費用25,067百万円)・アプリケーション別売上(SSD & ストレージ 2兆7,907億円)・データセンター向け顧客の需要・9月末の自己株式を除く株式数1,597,905,534株)(2026年11月3日確認)
- キオクシアホールディングス「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月15日。売上収益2,337,628百万円・営業利益870,369百万円・当期利益554,496百万円・法人所得税費用229,599百万円・基本的1株当たり当期利益1,024.07円(分割前))(2026年11月3日確認)
- キオクシアホールディングス 有価証券報告書 第7期(2025年6月26日提出。事業の内容(世界最大級のフラッシュメモリ専業プレイヤー)・主要な経営指標等の推移・事業等のリスク「知的財産権保護」(主要な製造業者が相互にクロスライセンスすることが一般的)・「競合他社との競争」(フラッシュメモリは主要な競合他社が限定。競合他社の中にはDRAMやHDDを提供するなど当社グループにない技術を保有する企業もある)・「技術革新」(技術革新が非常に早い製品)・需給の循環的変動(2022年後半から2023年の当社グループ及び競合他社による生産量の拡大、競合他社が大容量化を推し進め供給を増やすことが予想)・AIサーバー向け需要・Sandiskグループとの製造合弁(生産能力合計の約80%を共有)・設備投資は売上収益の20%以内が目安)(2026年11月3日確認)
- キオクシアホールディングス 有価証券届出書(2024年11月8日。2022年3月期〜2024年3月期の売上収益・営業利益)(2026年11月3日確認)
- Micron Technology Form 10-K(2026年度・2026年10月9日提出。DRAM・NAND別の売上、HBMの量産、競合企業の一覧、HBMの需要が弱まった場合に通常のDRAMの供給が大きく増えうるとのリスク記載)(2026年11月3日確認)
- 米国証券取引委員会(SEC)XBRL財務データ Micron Technology(CIK 723125。2017〜2026年度の売上高・営業損益)(2026年11月3日確認)
- 米国証券取引委員会(SEC)XBRL財務データ Sandisk(CIK 2023554。2023〜2026年度の売上高・営業損益)(2026年11月3日確認)
- Sandisk Form 8-K Ex.99.1(2027年度第1四半期決算・2026年10月29日)(2026年11月3日確認)
- SK hynix「SK hynix Announces 3Q26 Financial Results」(2026年10月28日。2027〜2028年の生産能力の50%超を長期契約で確保・来年の投資を大きく増やす・HBM4の出荷本格化)(2026年11月3日確認)
- SK hynix 決算発表(2021〜2025年の各年第4四半期・2026年第1四半期。売上高・営業利益)(2026年11月3日確認)
- Samsung Electronics 2026年第3四半期 決算説明資料(全社・部門別の売上と営業利益・HBM4の販売拡大)(2026年11月3日確認)
- Yahoo Finance(株価の終値:285A.T・000660.KS・005930.KS・005935.KS・MU・SNDK。SK hynix・Samsungの株式数。二次情報)(2026年11月3日確認)
- 株探「時系列」キオクシアHD(285A)日足(2026年6月12日の終値27,066円・11月2日の終値11,345円。2026年10月1日の株式分割に合わせて換算された値。二次情報)(2026年11月3日確認)
- 日本取引所グループ「規模別・業種別PER・PBR(連結)」2026年10月(プライム市場の加重平均PER 20.1倍)(2026年11月2日確認)
- 欧州中央銀行(ECB)参照レート 2026年11月2日(円・ウォンの換算)(2026年11月3日確認)
- 株のねだん研究所(note)「トヨタを抜いて、日本一。キオクシアの『値段』は高すぎるのか?」(2026年6月公開。実績PER約80倍・予想PER約15倍・均した利益の考え方)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。