
シクリカル株(景気敏感株)とは?買う前に確かめたい「利益の波」の仕組みとPERの読み方
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 好況のグラフを見て買う前に、その利益が波の山か谷かを確かめます。キオクシアの営業利益は5年で、2,162億円→2,527億円の赤字→8,704億円と動きました。
- 波は、需要の揺れ・工場が間に合わない供給の遅れ・売上に関係なくかかる大きな固定費が重なってできます。PERも、どの利益で割るかで同じ日に33倍にも7倍にもなります。
- 企業は共同投資・減産・投資の先送りで波を小さくしようとしていますが、消せてはいません。「償却が終わったから利益が出た」は、キオクシアの数字では好況の年の増益の5%未満しか説明できません。
証券口座を比べるなら:比較ランキング(評価方法を公開)
シクリカル(cyclical)は「循環する」という意味の英語で、株の話では「景気の波に業績が大きく振られる」ことを指します。日本語では景気敏感株、景気循環株と呼びます。大和証券の用語解説は、景気敏感株を「景気動向によって、業績が大きく変動する銘柄」とし、鉄鋼・化学・紙パルプなどの素材や、工作機械など設備投資に関係する業種を挙げています。反対側にあるのがディフェンシブ銘柄で、食品・医薬品・電力・ガス・鉄道・通信のように、景気が悪くても売上が落ちにくい業種です。
「半導体はシクリカルだから業績が上下する」では、何の説明にもなりません。なぜ波ができるのか、どういう仕組みか、株を買うときに何を確かめるか、企業は波を小さくするために何をしているかを、半導体メモリのキオクシアホールディングスの決算を中心に見ていきます。
なぜ業績に波ができるのか
キオクシアの5年
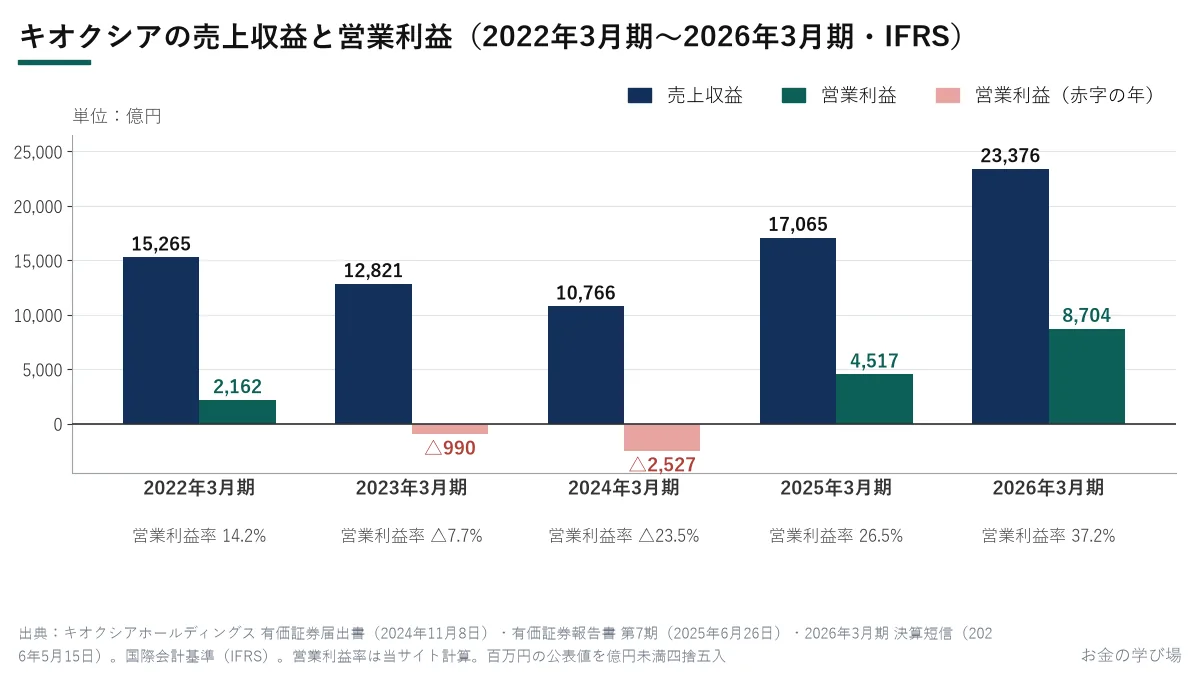
キオクシアは、スマートフォンやデータセンターのSSDに使われるフラッシュメモリを作っています。数字は国際会計基準(IFRS。日本基準とは別の、国際的な会計のルール)の決算です。営業利益率は、売上のうち本業のもうけ(営業利益)が何%残ったかを示します。
| 決算期 | 売上収益 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2022年3月期 | 1兆5,265億円 | 2,162億円 | 14.2% |
| 2023年3月期 | 1兆2,821億円 | △990億円 | △7.7% |
| 2024年3月期 | 1兆766億円 | △2,527億円 | △23.5% |
| 2025年3月期 | 1兆7,065億円 | 4,517億円 | 26.5% |
| 2026年3月期 | 2兆3,376億円 | 8,704億円 | 37.2% |
売上は一番低い年と高い年で約2.2倍の差ですが、営業利益は2,527億円の赤字から8,704億円の黒字まで動いています。売上の波より、利益の波のほうがずっと大きい。この「増幅」がシクリカルな会社の特徴です。
理由1:需要が揺れる
メモリを買うのは、スマートフォンやパソコン、サーバーを作る会社です。製品が売れると見込めば多めに仕入れて在庫を積み、見込みが外れると仕入れを止めて在庫を減らします。最終的に人が買う量の変化より、部品の注文の変化のほうが大きくなります。
キオクシアの有価証券報告書(2025年6月提出)は、「2022年後半から継続した需要低迷に伴い、顧客の在庫水準が上昇し、需給バランスが急激に悪化し、販売価格の大幅な下落を招きました」と書いています。その後、顧客の在庫が適正な水準に向かうと、販売価格は上がりました。
理由2:供給が遅れてついてくる
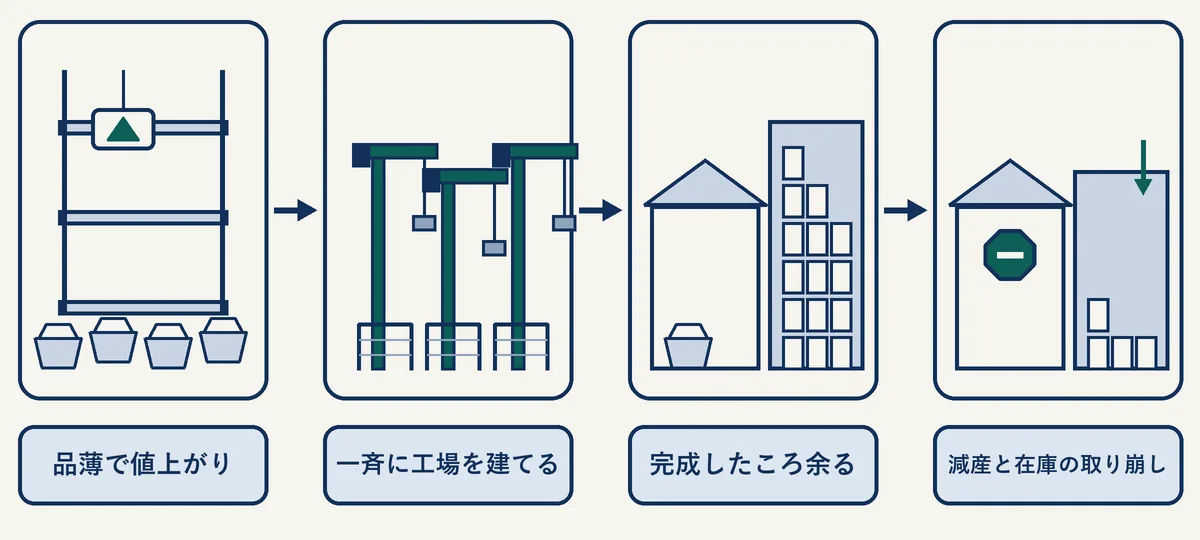
メモリが足りず値段が上がると、各社は工場や装置に投資します。ところが、装置が届いて量産が軌道に乗るまでには時間がかかります。キオクシアの有価証券報告書も、生産を始めるときに需要の予測から市場が大きく動いていれば、設備が過剰にも不足にもなりうると書いています。
各社が同じ時期に増産を決めると、完成したころには供給が増えすぎることがあります。同じ報告書は、2022年後半から2023年にかけて「当社グループ及び競合他社による生産量の拡大や顧客の過剰在庫等」で需給が崩れたことに触れ、キオクシアは2022年10月から2024年3月まで生産調整(減産)をしました。
理由3:売上に関係なくかかる費用が大きい
メモリ工場の費用で大きいのが、工場と装置の減価償却費です。何千億円で買った設備の代金を、使う年数に分けて毎年の費用にしたもので、工場が動いていてもいなくても、毎年ほぼ同じ額がかかります。
キオクシアの減価償却費及び償却費は、不況の2023年3月期と2024年3月期には売上の約3分の1(32.6%・32.1%)でした(当サイト計算)。こうした費用が大きいと、売上の増減より利益の増減のほうが大きくなります。2023年3月期は売上収益が16.0%減っただけで、営業利益は黒字から990億円の赤字に変わりました。
減価償却が波を作っている、という見方について
「装置は3〜5年で償却し、多くの会社が最初の年ほど費用が重い定率法を使うので、投資直後は赤字になり、償却が終わると利益が一気に出る」という説明があります。キオクシアの決算で確かめると、同社は会計上、毎年同じ額を償却する定額法を使っており、好況の年の増益のうち償却費の減少で説明できるのは5%未満でした。償却費は波を起こしているというより、売上に関係なくかかる大きな費用として、波を大きくしています。くわしい計算は、記事の後半「くわしく:減価償却で確かめる」に置きました。
それはどういう仕組みか
投資から稼働、償却までの流れ
- 需要の見通しを立て、工場や装置に投資する(キオクシアは設備投資の目安を「メモリ市場の周期的市況における平均値として、売上収益の20%以内」としています)
- 装置が届き、量産が立ち上がるまでに時間がかかる
- 動き始めた装置は、その年から償却費として毎年の費用になる
- 作ったメモリは、そのときの市場の値段で売れる
1と4の間に時間差があり、3は売上に関係なくかかります。この組み合わせが波を作ります。
値段は需給で決まる
キオクシアの有価証券報告書は、「フラッシュメモリ市場においては、当社グループの価格決定力は限られている」と書いています。同じ性能のメモリなら、買う側はどの会社のものでも使えるため、値段は市場の需要と供給で決まります。足りないときは買い手が値段を競り上げ、余れば値段は急に下がります。
値段が上がっても、メモリを作る費用はほとんど変わりません。2026年4〜9月のキオクシアは、売上収益が前年同期より3兆4,560億円増え、営業利益は3兆1,339億円増えました。売上の増加分の約91%が利益になり、営業利益率は76.9%でした(前年同期16.5%)。
好況期の利益と不況期の赤字
76.9%は、普通の製造業ではまず見ない利益率です。ただ、メモリの業界では、過去の好況期にも同じことが起き、その後には不況期の赤字が来ています。
| 会社 | 好況の年 | 不況の年 |
|---|---|---|
| Micron(米国) | 2018年度 49.3% | 2023年度 △37.0% |
| SK hynix(韓国) | 2018年 52% | 2023年 △23.6%(営業損失7.73兆ウォン) |
| キオクシア | 2026年4〜9月 76.9% | 2024年3月期 △23.5% |
(営業利益率。Micron は SEC の財務データ、SK hynix は同社の発表から。SK hynix の2023年の率と Micron の率は当サイト計算)
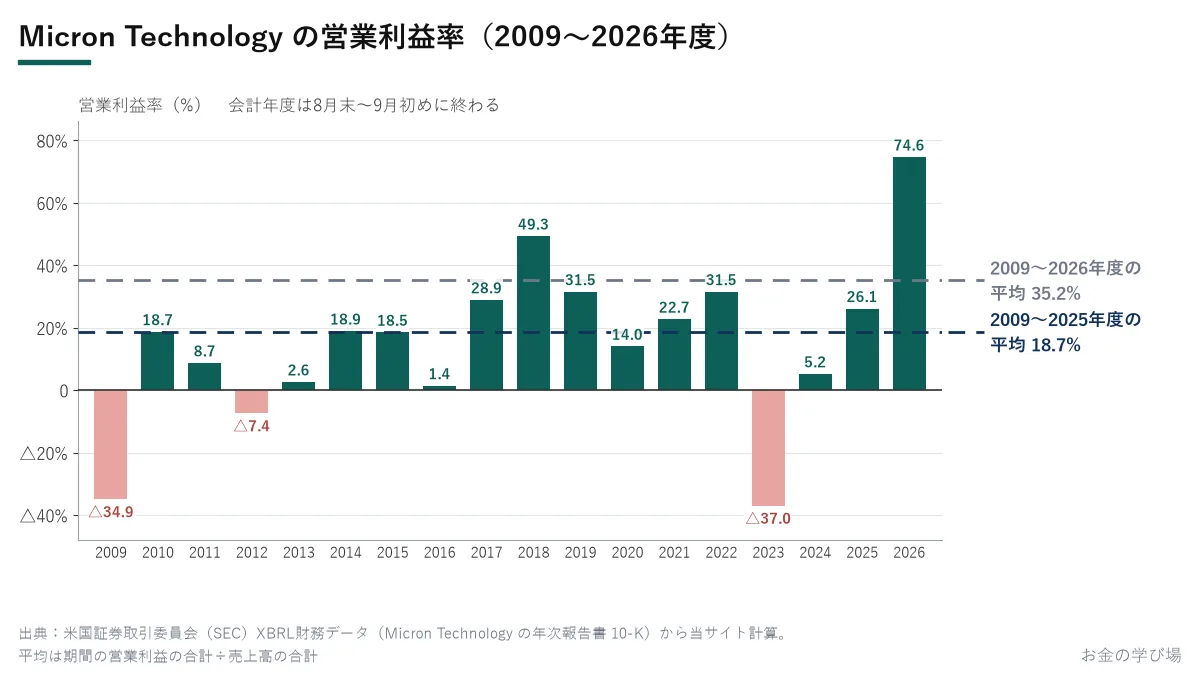
好況と不況をならした平均(期間の営業利益の合計÷売上の合計)で見ると、キオクシアの5年平均は15.0%、Micron の2009〜2025年度の17年平均は18.7%です。Micron は好況の2026年度を加えると35.2%に上がります。2026年度の売上1,332億ドルが、それまで17年の売上の合計3,164億ドルの4割にあたるほど大きいためです。好況の利益をどう評価するかは、何年の平均で見るかで大きく変わります。
株を買うときに何を考えるか
利益が大きく伸びたグラフや、人のすすめだけで判断せず、買う前に自分で数字を確かめます。ここに並べるのは、売り買いの時期ではなく、確かめる数字と考え方です。
好況の後に、業績はどうなったか
| 会社 | 好況の年 | その後 |
|---|---|---|
| Micron | 2018年度 営業利益率49.3% | 2019年度31.5%、2020年度14.0% |
| Micron | 2022年度 31.5% | 2023年度 △37.0% |
| SK hynix | 2018年 営業利益20.84兆ウォン | 2023年 営業損失7.73兆ウォン |
| キオクシア | 2022年3月期 営業利益2,162億円 | 2024年3月期 2,527億円の赤字 |
| SUMCO | 2022年12月期 経常利益1,113億円 | 2025年12月期 39億円の損失 |
(経常利益は、本業のもうけに利息の受け払いなどを加えた利益。SUMCO は日本基準の会社で、この数字を使っています)
好況が何年続くかについて、キオクシア自身も「経済情勢や需給状況の把握の予測は極めて困難」と書いています(有価証券報告書)。
好業績でも、株価は下がることがある
株価は、すでに発表された業績より、これから先の利益の見通しで動くことがあります。内閣府は、景気の動きをまとめた景気動向指数で、景気より先に動く「先行系列」の1つに東証株価指数を入れています。
キオクシアの株価(株探の時系列。2026年10月1日の1株→3株の分割に合わせて換算した値)は、2026年6月22日の終値36,232円から、11月2日の終値11,345円になりました。時価総額(株価×株式数)で約59兆円から約18兆円です(当サイト計算)。この間に発表された2026年4〜9月の決算では、営業利益が3兆2,647億円と大きく増えていました。業績の数字が良いことと、株価が上がることは、別のことです。
PERは、どの利益で割るかで何倍にも変わる
PER(株価収益率)は、株価を1株当たり利益で割った数字で、「今の利益が続くとしたら、株価の分を稼ぐのに何年かかるか」と読めます。PER 20倍なら利益の20年分、80倍なら80年分の値段です。
割る利益には、終わった期の利益を使う「実績PER」と、会社や市場の予想を使う「予想PER」があります。シクリカルな会社では、どちらを使うかで数字が大きく変わります。キオクシアの株価で計算します(当サイト計算)。
| 日付 | 終値 | 割った1株当たり利益 | PER |
|---|---|---|---|
| 2026年6月12日 | 27,066円 | 2026年3月期の実績 341.36円 | 79.3倍 |
| 2026年11月2日 | 11,345円 | 2026年3月期の実績 341.36円 | 33.2倍 |
| 2026年11月2日 | 11,345円 | 直近12か月(2025年10月〜2026年9月)の実績 約1,686円 | 約6.7倍 |
(1株当たり利益は決算短信の値を分割後の株数に直したもの。直近12か月は、親会社の株主に帰属する利益の合計約2兆6,934億円を、9月末の自己株式を除く株式数で割った概算)
同じ日の同じ株でも、PERは33倍にも7倍にもなります。当社のnote記事「トヨタを抜いて、日本一。キオクシアの『値段』は高すぎるのか?」は、6月12日を時価総額でトヨタ自動車を抜いた日として取り上げ、実績の純利益で割ったPERを約80倍としていました。
シクリカルな会社のPERには、次の性質があります。
- 実績PERは過去の利益で割ります。利益が急に増え始める時期は、分母が小さい昔の利益なので高く出ます
- 好況の頂点に近いほど、利益が大きいのでPERは低く見えます
- 不況期は利益が小さいか赤字なので、PERは極端に高いか、計算できなくなります
だから「PERが高いから買ってはいけない」とも「PERが低いから割安」とも、それだけでは言えません。PER 80倍の株を買うことは、今の利益の80年分の値段を払うことです。その利益が、波の山の利益なのか谷の利益なのかを確かめずに「まだ上がる」とだけ考えて買うと、自分が何に値段を払っているのか分からないまま買うことになります。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
買う前のチェックリスト
有価証券報告書は金融庁の EDINET、決算短信は東証の TDnet と各社のIRページで、誰でも無料で読めます。
- 利益は、値段の上昇によるものか、数量の増加によるものか どこで:TDnet・会社IRの決算短信「経営成績に関する説明」。キオクシアは四半期ごとに「平均販売単価」と「出荷量(記憶容量ベース)」の増減を書いています。値段だけで伸びた利益は、需給が変わると早く減ります
- 業界の在庫と、各社の設備投資は増えているか どこで:同業各社の決算短信・決算説明資料の設備投資計画、EDINET の有価証券報告書「事業等のリスク」(顧客の在庫・生産調整の記述)。業界全体の見通しは、JEITA が載せている世界半導体市場統計(WSTS)の予測(年2回)。各社が一斉に投資を増やしていれば、完成するころに供給が増えます
- 今の営業利益率は、波全体の平均の何倍か どこで:EDINET の有価証券報告書の冒頭「主要な経営指標等の推移」(5年分の売上と利益)。計算:5年分の営業利益の合計÷5年分の売上の合計。キオクシアは15.0%で、2026年3月期は37.2%でした
- PERは何倍か、どの利益で割ったか、その利益は波の山か谷か どこで:証券会社のアプリのPER欄の注記(実績か予想か)、決算短信の1株当たり利益。キオクシアは通期の業績予想を出していないので、会社予想のPERは計算できません。あわせて、手順3の平均の利益率から出した「平均的な年の利益」で割ったPERも計算してみます
- 赤字の年が続いても、資金が回るか どこで:有価証券報告書の「資本の財源及び資金の流動性」と貸借対照表。キオクシアの2025年3月末は、借入金の総額7,777億円、現金及び現金同等物1,679億円でした。不況の年も償却費と利払いはかかります
- 売上に関係なくかかる費用は、売上のどれくらいか どこで:決算短信・有価証券報告書のキャッシュ・フロー計算書の「減価償却費」。計算:減価償却費÷売上。割合が大きい会社ほど、売上が落ちたときの利益の落ち方も大きくなります
- 会社は、1年先の業績予想を出しているか どこで:決算短信の1ページ目「連結業績予想」。キオクシアは通期の予想を出さず、次の四半期の見通しだけを出しています。理由は「事業環境が短期間に大きく変化する特徴等がある」ためです
企業は波を小さくするために何をしているか
有価証券報告書で確かめられた対策です。
- 投資を他社と分け合う(キオクシア):米国のSandiskグループと製造合弁会社3社を作り、四日市工場と北上工場の生産能力の約80%を共有しています。合弁会社の生産能力は半分ずつ割り当てられます。日本政府の補助金も受けています(2025年3月期に437億円)
- 減産と投資の先送り(キオクシア):2022年10月から2024年3月まで生産調整をし、予定していた設備投資の一部を延期しました。設備投資(CAPEX=工場や装置などへの投資額)は、2023年3月期の5,104億円から2024年3月期は3,051億円に減っています
- 市況を毎月確かめる(キオクシア):月に1度、市場の動向、顧客の在庫、店頭の価格、競合の状況を確かめる場を設けています
- 用途を広げる(キオクシア):データセンター向けSSDなどの「SSD & ストレージ」が、2026年1〜3月の売上収益1兆29億円のうち6,003億円でした。一方で、データセンター向けSSDは「極めて限られた数の大口顧客が市場シェアの大半を占めている」とも書いています
- 長期の販売契約(SUMCO):「経済合理性のある価格とより長期間の長期販売契約を締結した顧客に優先的に製品を供給」するとしています。それでも2025年12月期は経常損失でした
- 借り入れの備え(キオクシア):設備投資は営業で得たお金でまかなうのを基本にしつつ、市況が大きく悪化した局面では、金融機関からの借り入れなども使ってきたと書いています
キオクシアは減産も投資の先送りもしたうえで、2024年3月期に2,527億円の営業赤字を出しています。対策で波は小さくできても、消すことはできていません。
くわしく:減価償却で確かめる
ここからは、「減価償却のタイミングが利益の波を作る」という説明を、税法・各社の会計方針・キオクシアの決算の順に確かめます。
税法では、機械装置は定率法が基本
国税庁のタックスアンサー(No.5409)は、「機械および装置の法定償却方法は定率法」で、定額法にしたい会社は届出書を出すと説明しています。耐用年数は「減価償却資産の耐用年数等に関する省令」の別表第二で、「フラットパネルディスプレイ、半導体集積回路又は半導体素子製造設備」は5年です。建物附属設備と構築物は、2016年4月1日以後に取得したものは定率法が使えません(国税庁 No.5409-2)。
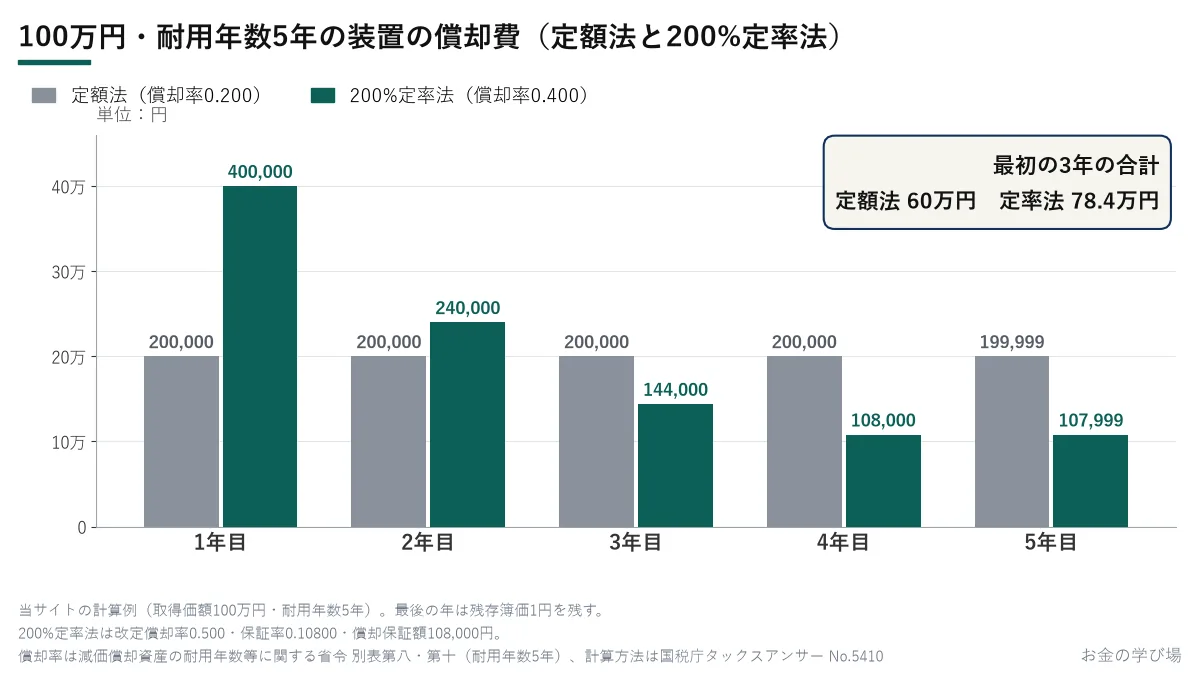
100万円・耐用年数5年の装置なら、定額法は毎年20万円、200%定率法(定額法の2倍の率で償却する方法)は1年目40万円、2年目24万円、3年目14.4万円です。最初の3年の合計は、定額法60万円、定率法78.4万円。5年間の合計は同じで、変わるのは費用を計上する時期だけです(償却率は省令の別表第十、計算方法は国税庁 No.5410)。
会計の償却方法は会社ごとに違う
決算書の償却方法は、税金の計算とは別に会社が決め、有価証券報告書の「重要な会計方針」に書きます。シクリカルとされる業種の7社です。
| 会社 | 会計基準 | 機械装置の償却方法 | 機械装置の耐用年数 |
|---|---|---|---|
| キオクシアHD(メモリ) | IFRS | 定額法 | 3〜17年(機械装置及びその他) |
| ルネサス(半導体) | IFRS | 定額法 | 2〜8年 |
| アドバンテスト(半導体の検査装置) | IFRS | 定額法 | 4〜10年 |
| 日本製鉄(鉄鋼) | IFRS | 主として定額法 | 主として14〜15年 |
| 日本郵船(海運) | 日本基準 | 主として定額法 | - |
| SUMCO(シリコンウエハー) | 日本基準 | 定率法(建物・構築物は定額法) | 主として5年 |
| 東京エレクトロン(半導体製造装置) | 日本基準 | 国内は定率法・海外子会社は主として定額法 | 2〜17年 |
7社のうち、機械装置に定率法を使っているのは2社、定額法は5社で、IFRSの4社はすべて定額法です(日本の上場企業全体での割合の統計は、注記を参照)。
キオクシアの償却費と利益
営業利益の前年からの増減を、「売上の増減」「償却費の増減」「償却費以外の費用(材料費・人件費・研究開発費など)の増減」に分けました(当サイト計算。億円)。
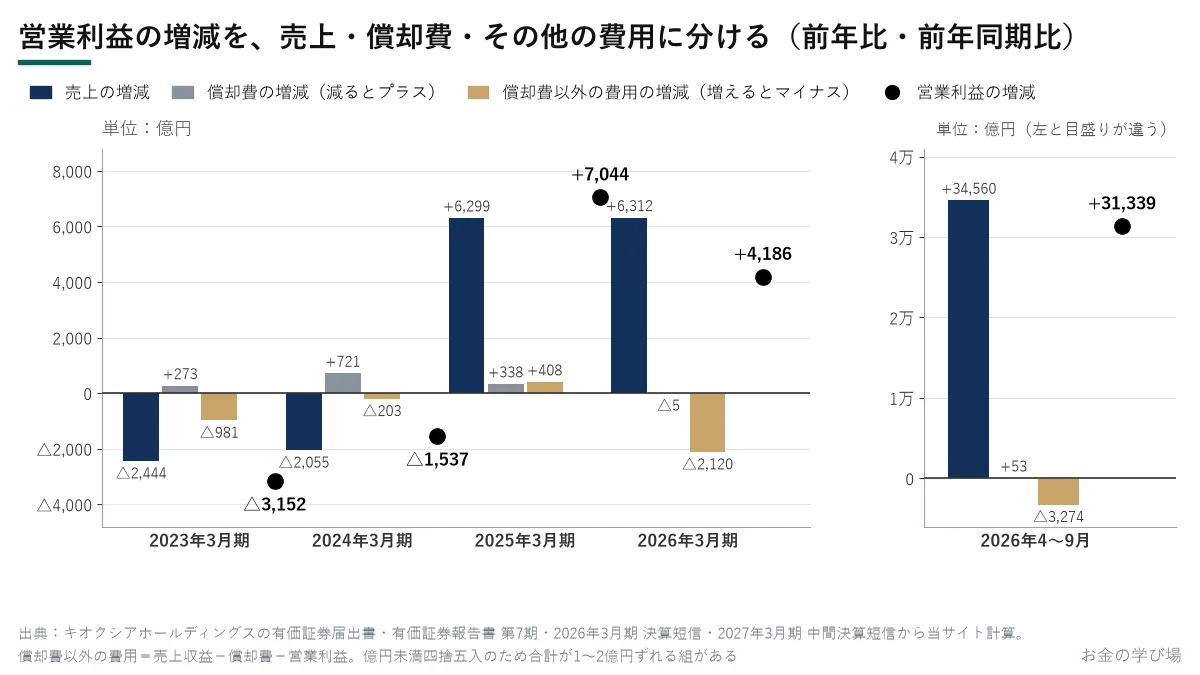
| 期間 | 営業利益の増減 | うち売上 | うち償却費 | うちその他の費用 | 償却費の割合 |
|---|---|---|---|---|---|
| 2025年3月期 | +7,044 | +6,299 | +338 | +408 | 4.8% |
| 2026年3月期 | +4,186 | +6,312 | △5 | △2,120 | 0.1% |
| 2026年4〜9月(前年同期比) | +31,339 | +34,560 | +53 | △3,274 | 0.2% |
| 2023年3月期 | △3,152 | △2,444 | +273 | △981 | 落ち込みを約9%和らげた |
| 2024年3月期 | △1,537 | △2,055 | +721 | △203 | 落ち込みを約47%和らげた |
(償却費は、減るとその分利益が増えるのでプラス。割合は百万円単位の値で計算)
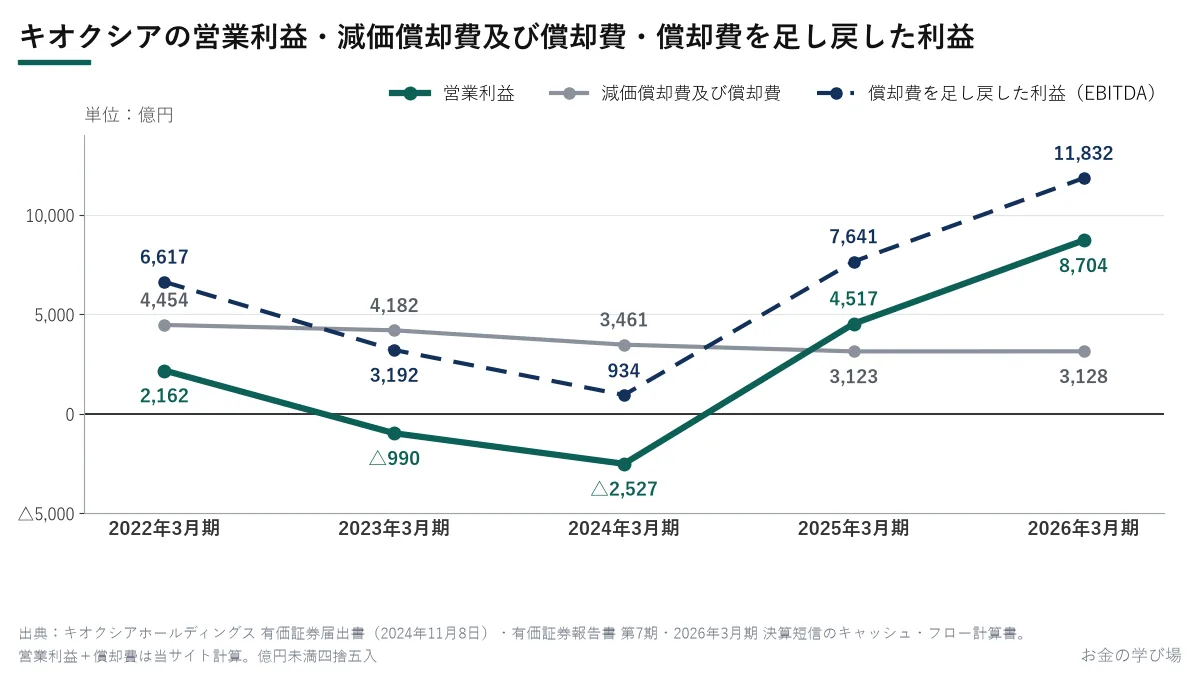
好況の年の増益のうち、償却費の動きで説明できるのは5%未満でした。不況の年は、償却費が減ったことで、利益の落ち込みがむしろ小さくなっています。償却費を足し戻した利益(営業利益+償却費。EBITDA=イービッダとも呼びます)でも、934億円(2024年3月期)から1兆1,832億円(2026年3月期)まで波が残ります。決算短信も、2026年3月期の増収を「平均販売単価の大幅な上昇や出荷量(記憶容量ベース)が増加したこと」と説明しています。
「償却が済んだから今の利益率が高い」という点も、2026年4〜9月の償却費は1,535億円で、前年同期より53億円少ないだけです。売上に対する償却費の割合が3.6%まで下がったのは、売上が4兆2,472億円に増えたからです。
数字が示す範囲
- 合っている点:半導体製造設備の税法上の耐用年数は5年で、機械装置の法定償却方法は定率法。装置の償却費は売上に関係なくかかる大きな費用で、利益の振れ幅を大きくしている
- 合わない点:調べた7社で会計に定率法を使うのは2社。キオクシアは定額法で、好況の年の増益のうち償却費で説明できるのは5%未満
- 定率法の会社の場合:毎年ほぼ同じ額を投資し続けていれば、何年か後の毎年の償却費は、定額法でも定率法でもほぼ同じ額に落ち着きます(当サイト計算)。差が出るのは投資額が急に増えたり減ったりしたときで、定率法だと償却費の増減が早く来ます。償却方法は、波を起こすというより、波の形を変える要素です
ほかのシクリカルな業種
海運の日本郵船は、2022年3月期から2026年3月期の売上高が2兆2,808億円〜2兆6,161億円の幅に収まっている一方、経常利益は1兆1,098億円(2023年3月期)から2,111億円(2026年3月期)まで動きました(有価証券報告書)。業種が違っても、売上の波より利益の波が大きいという形は同じです。
注記
- 日本の上場企業全体で、機械装置に定率法と定額法のどちらを使う会社が何割かの統計は、見つけられませんでした。日本郵船の有価証券報告書には機械装置の耐用年数の記載がありません。東京エレクトロンは2025年6月提出の第62期の有価証券報告書で確かめました
- キオクシアの償却費には、会社が過去に買収されたときに資産を評価し直した分の償却(PPA影響額)が含まれます。キオクシアの2022年3月期以前の数字は、国際会計基準の5年分がそろわないため使っていません
- 株価は株探の時系列(二次情報)で、2026年10月1日付の1株→3株の分割に合わせて換算された値です(分割は2027年3月期中間決算短信の注記で確認)。時価総額は、6月22日が2026年3月末の発行済株式数(分割後の株数に換算した1,638,258,870株)、11月2日が9月末の自己株式を除く株式数(1,597,905,534株)を掛けた概算です
| 順位 | 口座 | 売買手数料 | NISA | |
|---|---|---|---|---|
| 1 | 楽天証券 | 0円※ | 5/5 | 公式 |
| 2 | SBI証券 | 0円※ | 5/5 | 公式 |
| 3 | 三菱UFJ eスマート証券 | 0円※ | 4/5(一部確認中) | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- Qシクリカル株とディフェンシブ株の違いは何ですか?
- A大和証券の用語解説では、景気敏感株(景気循環株)は「景気動向によって、業績が大きく変動する銘柄」で、鉄鋼・化学・紙パルプなどの素材や、工作機械など設備投資関連が挙げられています。ディフェンシブ銘柄は「景気動向に業績が左右されにくい銘柄」で、食品・医薬品・電力・ガス・鉄道・通信などが代表とされています。
- Qシクリカル株はPERが低いときに買えばよいのですか?
- APERの低さだけでは判断できません。PERは株価を1株当たり利益で割るので、好況期は利益が大きくPERが低く見え、不況期は利益が小さいか赤字でPERが高く見えるか計算できなくなります。PERを見るときは、どの期間の利益で割った数字か、その利益が波の山か谷かを確かめます。
- Q業績が良いのに株価が下がるのはなぜですか?
- A株価は、すでに発表された業績より、これから先の利益の見通しで動くことがあるからです。内閣府は、景気より先に動く「先行系列」の1つに東証株価指数を入れています。決算の数字は、終わった期間の結果です。
- Q半導体メモリの会社は、なぜ好況期にあれほど利益が出るのですか?
- A売上が増えても、工場と装置の費用はほとんど増えないからです。キオクシアの2026年4〜9月は、売上収益が前年同期より3兆4,560億円増え、営業利益は3兆1,339億円増えました。売上の増加分の約91%が営業利益の増加になった計算です(当サイト計算)。決算短信は、増収の理由を主に平均販売単価の大幅な上昇と説明しています。
- Q減価償却が終わったから利益が出た、という説明は正しいですか?
- Aキオクシアについては、数字が合いません。同社の会計上の償却方法は定額法で、減価償却費及び償却費は2025年3月期3,123億円、2026年3月期3,128億円とほぼ同じでした。2026年4〜9月も前年同期より53億円少ないだけで、営業利益の増加3兆1,339億円の0.2%にあたります(当サイト計算)。
出典
- 大和証券 金融・証券用語解説「景気敏感株」(景気動向によって業績が大きく変動する銘柄・素材や設備投資関連)(2026年11月3日確認)
- 大和証券 金融・証券用語解説「ディフェンシブ銘柄」(景気動向に業績が左右されにくい銘柄・食品・医薬品・電力・ガス・鉄道・通信)(2026年11月3日確認)
- キオクシアホールディングス 有価証券報告書 第7期(2025年6月26日提出。主要な経営指標・事業等のリスク(需給の循環的変動・2022年10月〜2024年3月の生産調整・設備投資の一部延期・設備投資は売上収益の20%以内を目安)・Sandiskグループとの製造合弁(2工場の生産能力の約80%を共有)・補助金・有形固定資産は定額法 機械装置及びその他3〜17年・費用の性質別内訳)(2026年11月3日確認)
- キオクシアホールディングス 有価証券届出書(2024年11月8日。2022年3月期〜2024年3月期の減価償却費及び償却費・Non-GAAP減価償却費・CAPEX)(2026年11月3日確認)
- キオクシアホールディングス「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月15日。売上収益2,337,628百万円・営業利益870,369百万円・減価償却費及び償却費312,826百万円・有形固定資産の取得による支出2,811億円・第4四半期の出荷量と平均販売単価)(2026年11月3日確認)
- キオクシアホールディングス「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月30日。中間期の売上収益4,247,152百万円・営業利益3,264,727百万円・減価償却費及び償却費153,543百万円・親会社の所有者に帰属する中間利益2,197,871百万円(前年同期58,946百万円)・2026年10月1日付の1株→3株の株式分割の注記・9月末の発行済株式数1,646,307,702株と自己株式48,402,168株)(2026年11月3日確認)
- e-Gov法令検索「減価償却資産の耐用年数等に関する省令」(2026年5月22日施行版。別表第二 20 半導体集積回路又は半導体素子製造設備 5年・別表第八・別表第十)(2026年11月3日確認)
- 国税庁 タックスアンサー No.5409(機械及び装置の法定償却方法は定率法)[令和8年4月1日現在法令等](2026年11月3日確認)
- 国税庁 タックスアンサー No.5409-2(平成28年4月1日以後に取得した建物附属設備・構築物の定率法の廃止)[令和8年4月1日現在法令等](2026年11月3日確認)
- 国税庁 タックスアンサー No.5410(定額法・定率法の計算方法、200%定率法・250%定率法)[令和8年4月1日現在法令等](2026年11月3日確認)
- ルネサスエレクトロニクス 有価証券報告書 第24期(2026年3月19日提出。有形固定資産は定額法・機械装置及び運搬具2〜8年)(2026年11月3日確認)
- アドバンテスト 有価証券報告書 第84期(2026年6月26日提出。有形固定資産は定額法・機械装置4〜10年)(2026年11月3日確認)
- 日本製鉄 有価証券報告書 第101期(2026年6月23日提出。有形固定資産は主として定額法・機械装置は主として14〜15年)(2026年11月3日確認)
- 日本郵船 有価証券報告書 第139期(2026年6月16日提出。有形固定資産は主として定額法・主要な経営指標・持分法による投資利益850億円)(2026年11月3日確認)
- SUMCO 有価証券報告書 第27期(2026年3月26日提出。建物及び構築物は定額法・その他は定率法・機械装置及び運搬具は主として5年・長期販売契約・主要な経営指標)(2026年11月3日確認)
- 東京エレクトロン 有価証券報告書 第62期(2025年6月16日提出。当社及び国内連結子会社は定率法(1998年4月以降取得の建物と2016年4月以降取得の建物附属設備・構築物は定額法)・在外連結子会社は主として定額法・機械装置及び運搬具2〜17年)(2026年11月3日確認)
- 米国証券取引委員会(SEC)XBRL財務データ Micron Technology(CIK 723125。10-K の売上高・営業損益 2009〜2026年度)(2026年11月3日確認)
- SK hynix「SK hynix Inc. Reports Fiscal Year 2018 and Fourth Quarter Results」(2019年1月24日。売上高40.45兆ウォン・営業利益20.84兆ウォン・営業利益率52%)(2026年11月3日確認)
- SK hynix「SK hynix Reports Fourth Quarter 2023 Financial Results」(2024年1月。2023年の売上高32.77兆ウォン・営業損失7.73兆ウォン)(2026年11月3日確認)
- 株探「時系列」キオクシアHD(285A)日足(2025年8月〜2026年11月2日の終値。2026年10月1日の株式分割に合わせて換算された値)(2026年11月3日確認)
- 株のねだん研究所(note)「トヨタを抜いて、日本一。キオクシアの『値段』は高すぎるのか?」(2026年6月12日の時価総額・実績の純利益で割ったPER約80倍)(2026年11月3日確認)
- JEITA「世界半導体市場統計(WSTS)」(WSTS日本協議会の市場予測・年2回)(2026年11月3日確認)
- 内閣府 経済社会総合研究所「景気動向指数の利用の手引」(先行系列11系列に東証株価指数・最終需要財在庫率指数を含む)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。