
自社株買いとは?自己株式の取得でEPS・ROEはどう動くか|アドバンテストの実例
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 自社株買いは、会社が自分の株を買い戻すこと。買った株には議決権も配当もありません。
- 株数が1割減ると、利益が同じならEPSは約1.11倍に。ただし会社の現金もその分減ります。
- アドバンテストは上限1,100万株・2,800億円を決定。株価が必ず上がるわけではありません。
この先には、株数と1株当たりの数字を読むための言葉がいくつか出てきます。先に5つだけ押さえておくと、読み進めやすくなります。
- 発行済株式数:会社がこれまでに発行した株の総数。決算短信では「期末発行済株式数(自己株式を含む)」と書かれています
- 自己株式:会社が持っている、自分の会社の株。自社株買いで買った株はこれになります
- EPS(1株当たり純利益):純利益を、発行済株式数から自己株式を除いた株数で割った数字
- 1株当たり純資産(BPS):会社の純資産(株主の持ち分)を、同じく自己株式を除いた株数で割った数字
- ROE(自己資本利益率):純利益を自己資本で割った数字。株主から預かったお金で、1年にどれだけ利益を出したかを示します
自社株買い(自己株式の取得)とは:会社が自分の株を買い戻すこと
自社株買いは、会社が、市場などから自分の会社の株を買うことです。会社法や適時開示の資料では「自己株式の取得」と書かれます。決算の資料に「自己株式の取得に係る事項の決定に関するお知らせ」とあれば、「自社株買いをすると決めました」という意味です。
会社法は、会社が持っている自分の会社の株を「自己株式」と定めています(113条4項)。会社が株主から有償で自分の株を買うには、次の3つを先に決める必要があります(156条1項)。
- 取得する株式の数
- 引き換えに払うお金の内容と総額
- 取得できる期間(1年を超えられない)
本来は株主総会で決める事項ですが、定款に定めがあれば、市場で買う場合などは取締役会で決められます(165条2項・459条1項)。また、自社株買いに使えるお金には上限があり、配当と同じく「分配可能額」を超えてはいけません(461条1項)。会社が自由にいくらでも買えるわけではありません。
日本取引所グループの用語集によると、かつての商法は、会社の財産の基礎を危うくするおそれがあるとして、自己株式の取得を原則として禁止していました。段階的に緩められ、平成13年の商法改正で、目的を定めずに取得したり持ち続けたりすることが認められるようになりました。
買った株はどうなるか:持ち続けるか、消すか
会社が買った自己株式には、次の2つの行き先があります。
1. 持ち続ける(いわゆる金庫株)
買った株を会社の中に置いておく形です。持っている間、自己株式には議決権がありません(会社法308条2項)。配当も払われません。会社法は、配当を「当該株式会社を除く」株主に対して行うとしているからです(453条)。持ち続けた株は、のちに社員や役員への株式報酬に使ったり、消却したりできます。
2. 消す(消却)
会社は、取締役会の決議で自己株式を消すことができます(178条)。消すと、発行済株式数そのものが減ります。
どちらの場合も、配当やEPSの計算に使う「自己株式を除いた株数」は、買った時点で減ります。消却するかどうかで変わるのは、決算短信の「発行済株式数(自己株式を含む)」のほうです。
株数が減ると何が変わるか:架空の会社で計算する
ここからは、架空の会社で数字を動かしてみます。
- 株数:1,000万株(自己株式なし)
- 純利益:10億円
- 純資産:100億円(ここでは全部を自己資本とします)
- 株価:1,500円
この会社が、1株1,500円で100万株を買い戻したとします。払うお金は15億円です。純利益は変わらず、株価も1,500円のままとして計算します。
| 指標 | 計算式 | 自社株買いの前 | 後 |
|---|---|---|---|
| 株数(自己株式を除く) | ― | 1,000万株 | 900万株 |
| 純資産 | ― | 100億円 | 85億円 |
| EPS | 純利益÷株数 | 100円 | 約111.1円 |
| 1株当たり純資産 | 純資産÷株数 | 1,000円 | 約944.4円 |
| ROE | 純利益÷純資産 | 10.0% | 約11.8% |
| PER | 株価÷EPS | 15.0倍 | 13.5倍 |
| PBR | 株価÷1株当たり純資産 | 1.5倍 | 約1.59倍 |
(当サイトの計算例)
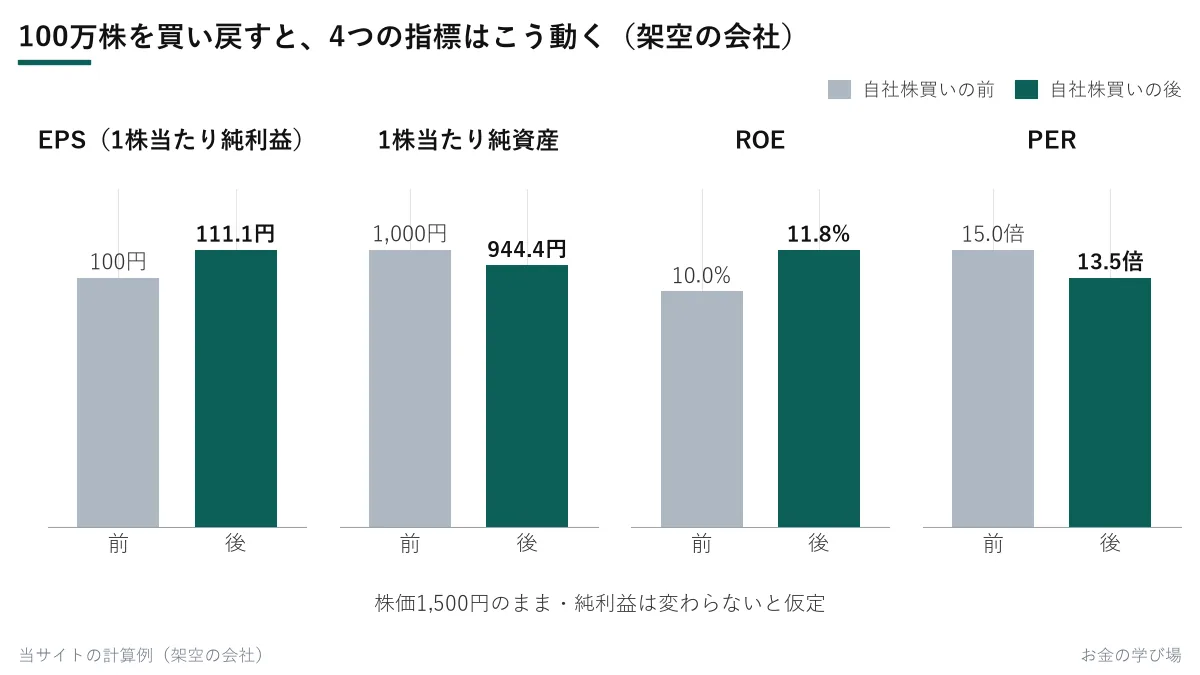
EPSは増えます。 分子の純利益が同じで、分母の株数が1割減るので、EPSは約1.11倍になります。
純資産は、払ったお金の分だけ減ります。 15億円の現金が会社から出ていくので、純資産は100億円から85億円になります。自己株式は、決算書の純資産(資本)の部にマイナスの数字で載ります。
ROEは上がります。 分母の純資産が減るので、同じ利益でもROEは10.0%から約11.8%になります。日本取引所グループの用語集は、ROEを、純資産の部から株式引受権・新株予約権・非支配株主持分を除いた自己資本を「元手」として、1年間でどれだけの利益をあげたかを見る指標と説明しています。(用語集の定義は前期と当期の自己資本の平均で割るものですが、ここでは分かりやすさのため期末の数字で割っています)
株価が同じなら、PERは下がり、PBRは上がります。 PERは分母のEPSが増えるので下がります。PBRは分母の1株当たり純資産が減るので上がります。
ただし、この計算には2つの前提があります。
- 純利益が変わらない:実際には、使った15億円の現金を持っていれば得られた利息などがなくなるので、純利益が少し減ることがあります
- 株価が変わらない:会社から15億円が出ていくので、会社全体の値打ちもその分小さくなると考えることもできます。時価総額(株価×株数)は、株価1,500円のままなら150億円から135億円に減ります
PERとPBRの読み方は、それぞれこちらで解説しています。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
PBR1倍を割れている会社では、1株当たり純資産が増える
1株当たり純資産の動き方は、買う値段が1株当たり純資産より高いか低いかで逆になります。
同じ架空の会社の株価が800円(PBR0.8倍)だったとします。800円で100万株を買い戻すと、払うお金は8億円です。
- 純資産:100億円 → 92億円
- 株数:1,000万株 → 900万株
- 1株当たり純資産:1,000円 → 約1,022円(増える)
- PBR(株価800円のまま):0.8倍 → 約0.78倍(下がる)
(当サイトの計算例)
1株当たり1,000円の値打ちがある純資産を、800円で買い戻すので、残った株主の1株当たりの取り分は増えます。逆に、1株当たり純資産より高い値段で買うと(前の節の1,500円の例)、1株当たり純資産は減ります。PBRが1倍を割れているかどうかで、自社株買いの効き方が変わるということです。
もっと詳しくPBRとは?1倍割れの意味と計算式を、東証の業種平均と決算短信で解説
配当との違い:誰にお金が渡るか
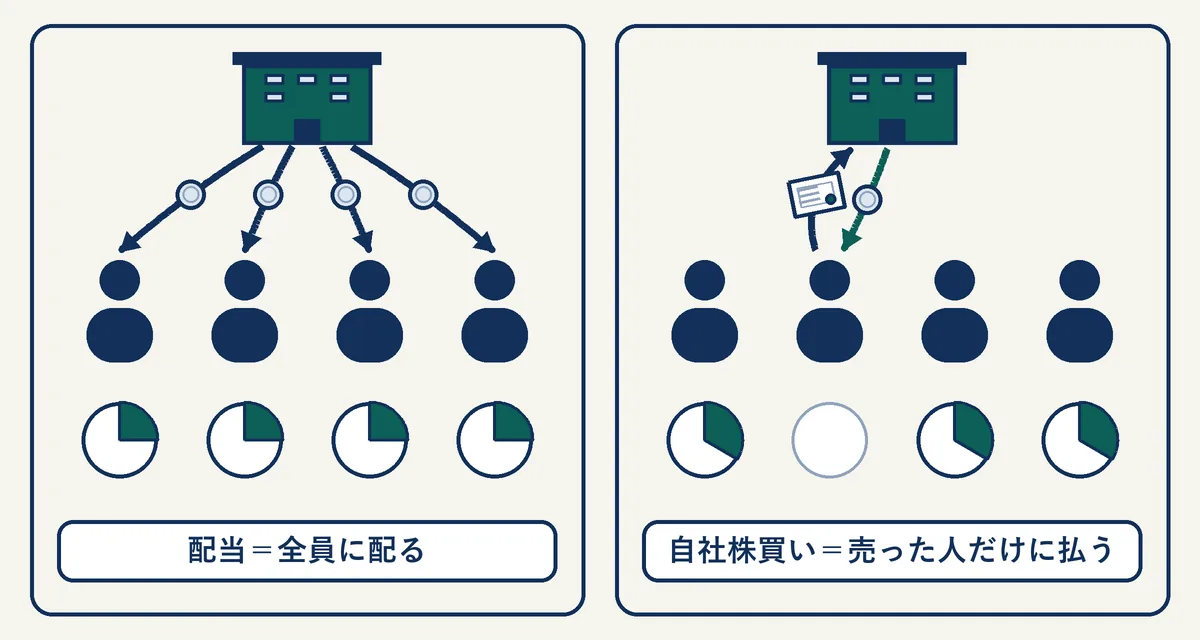
配当も自社株買いも、会社が株主にお金を返す方法です。違いは、誰に、どう渡るかです。
- 配当:持っている株数に応じて、すべての株主に現金が払われます
- 自社株買い:株を売った株主だけが現金を受け取ります。売らなかった株主は現金を受け取りませんが、株数が減った分だけ、会社に対する持ち分の割合が大きくなります
会社は、配当と自社株買いを合わせて株主還元の目標を立てることがあります。アドバンテストは「総還元性向」(配当額と自己株式取得額の合計÷連結当期利益)を、第3期中期経営計画の3年間の合計で50%以上とすることを目途にしています。
なぜ会社は自社株買いをするのか
会社が自社株買いの理由として挙げるものを、アドバンテストの開示で見てみます。2026年10月28日の「自己株式の取得に係る事項の決定に関するお知らせ」は、取得の理由を次のように書いています。
本日発表した2026年度業績予想と手元資金の状況を勘案し、株主還元と資本効率の向上を目的とした自己株式取得を行うものであります。
この1文には、3つの要素が入っています。
- 株主還元:株主にお金を返す方法の1つ
- 資本効率の向上:純資産が減るので、同じ利益でもROEが上がる(前の節の計算)
- 手元資金の状況:事業に使う予定のないお金が会社にたまっているときの使い道
自社株買いをすれば株価が上がる、とは限らない
自社株買いのニュースを見て「株価が上がる」と考えるのは早すぎます。理由は3つあります。
1. 開示の数字は「上限」
開示に書かれるのは「取得し得る株式の総数」と「取得価額の総額」の上限です。期間内にその数まで必ず買うという意味ではありません。後で見るように、株価の水準によっては、株数の上限よりずっと手前で金額の上限に届くこともあります。
2. 株価はほかの材料でも動く
アドバンテストは、2026年10月28日の取引終了後(15時30分)に、決算短信と自社株買いの決定を同時に発表しました。終値は次のとおりです。
| 日付 | 終値 | 前日比 |
|---|---|---|
| 10月28日(発表日) | 34,930円 | +3.16% |
| 10月29日 | 37,030円 | +6.01% |
| 10月30日 | 34,860円 | −5.86% |
| 11月2日 | 35,770円 | +2.61% |
(出典:株探の時系列)
同じ日に決算も発表されているので、このうちどれだけが自社株買いの影響かは分かりません。株価は、業績や市場全体の動きでも動きます。
3. 現金が会社から出ていく
前の節で見たように、自社株買いをすると会社の現金と純資産は減ります。使ったお金の分だけ、ほかの使い道(設備投資や研究開発など)には回せなくなります。EPSが増えることだけを見て、1株の値打ちが上がったと決めることはできません。
実例:アドバンテストの「自己株式の取得に係る事項の決定」を読む
アドバンテスト(6857)が2026年10月28日に公表した開示の中身は、次のとおりです。
- 取得対象株式の種類:当社普通株式
- 取得し得る株式の総数:1,100万株(上限)。2026年9月30日時点の発行済株式総数(自己株式を除く)に対する割合は1.5%
- 株式の取得価額の総額:2,800億円(上限)
- 取得する期間:2026年10月29日〜2027年3月24日
- 取得方法:東京証券取引所における市場買付
会社法156条1項が先に決めるよう求めている「数・総額・期間」が、そのまま並んでいるのが分かります。開示のタイトルの下には「会社法第459条第1項の規定による定款の定めに基づく自己株式の取得」とあり、株主総会ではなく取締役会で決めたものです。
開示には、2026年9月30日時点の自己株式の保有状況も載っています。
- 発行済株式総数(自己株式を除く):7億2,195万2,905株
- 自己株式数:1,004万7,095株
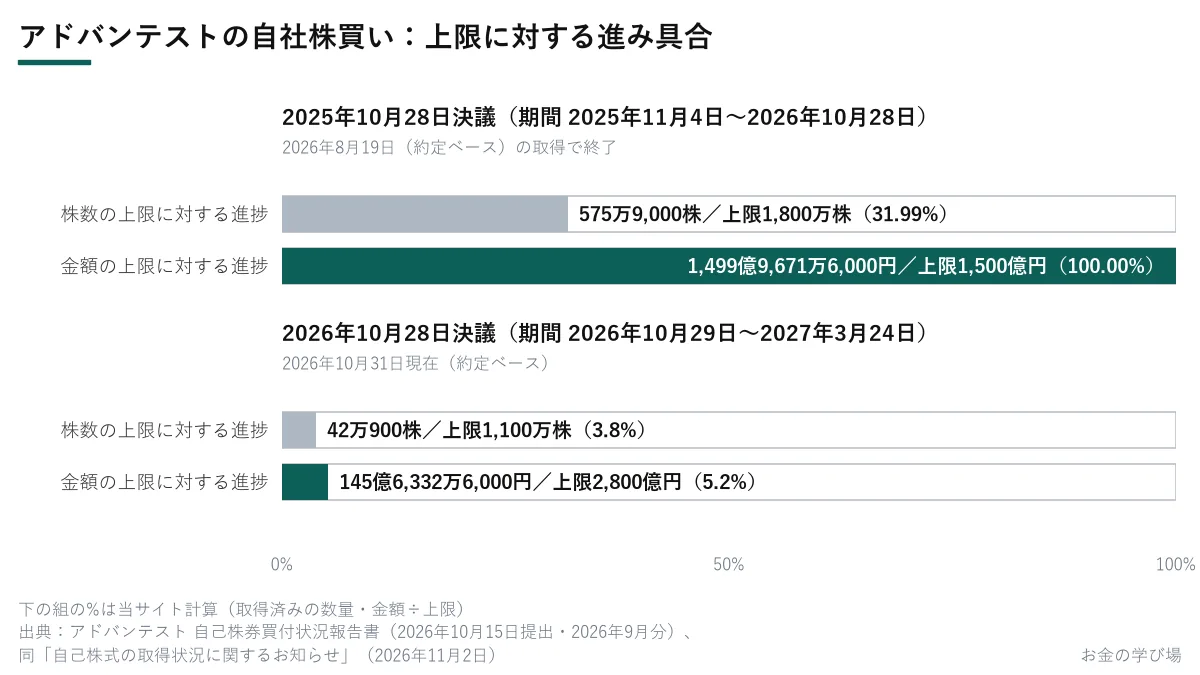
始まってからの進み具合は、毎月の開示で分かります。 アドバンテストは2026年11月2日15時30分に「自己株式の取得状況に関するお知らせ」を出し、10月29日〜31日(約定ベース)に42万900株を、145億6,332万6,000円で取得したと公表しました。株数で上限の約3.8%、金額で約5.2%です(当サイト計算)。
前回の自社株買いは、金額の上限で終わっています。 アドバンテストは1年前の2025年10月28日にも、上限1,800万株・1,500億円(期間は2025年11月4日〜2026年10月28日)の自社株買いを決めていました。2026年8月20日の「自己株式の取得状況及び取得終了に関するお知らせ」で、8月19日までの取得をもってこの自社株買いを終了したと公表しています。期間の終わり(10月28日)より2か月以上前です。2026年10月15日に提出した自己株券買付状況報告書によると、累計取得は575万9,000株・1,499億9,671万6,000円で、進捗は株数で31.99%、金額で100.00%です。株数の上限の3分の1ほどで、金額の上限に届いた形です。1株当たりの平均の取得単価は約26,046円です(当サイト計算)。
今回の枠でも、計算だけしておきます。10月29日〜31日の平均の取得単価は約34,600円です(145億6,332万6,000円÷42万900株・当サイト計算)。仮にこの値段のまま買い続けたとすると、2,800億円で買えるのは約809万株で、1,100万株に届く前に金額の上限に達します。実際の取得株数は、これからの株価で決まります。
買った株を消却した例もあります。 2026年3月16日に提出した自己株券買付状況報告書によると、アドバンテストは2026年2月6日に自己株式3,414万1,256株を消却しました。決算短信の発行済株式数(自己株式を含む)が7億3,200万株なのは、この消却の後の数字です。
決算の全体は、こちらで整理しています。
もっと詳しくアドバンテスト中間決算、営業利益96.5%増で通期予想を上方修正|決算短信の数字
決算短信のどこに出てくるか
自社株買いの跡は、決算短信の4か所に出てきます。アドバンテストの2027年3月期 中間期の決算短信(2026年10月28日)で見ていきます。
1. 1ページ目の注記:株数
「発行済株式数(普通株式)」の欄に3つの数字があります。
- 期末発行済株式数(自己株式を含む):7億3,200万株(2026年3月期末も同じ)
- 期末自己株式数:1,004万7,095株(2026年3月期末は648万4,224株)
- 期中平均株式数(中間期):7億2,317万753株(前年同期は7億3,135万7,237株)
EPSの計算に使うのは、3つ目の期中平均株式数です。自己株式を除いて、期間の平均をとった株数です。
2. 財政状態計算書(貸借対照表):資本の部のマイナス
資本の部に「自己株式」が△(マイナス)で載っています。2026年3月期末の△443億7,200万円から、9月30日には△1,480億6,600万円に増えました。買った自己株式の金額は、資本から差し引く形で表示されます。
3. キャッシュ・フロー計算書:財務活動の支出
「自己株式の取得による支出」が△1,058億7,200万円です(4〜9月)。決算短信の概況も、財務活動によるキャッシュ・フローの主な内訳として「自己株式の取得による支出(△1,059億円)」を挙げています。
4. 業績予想の1株当たり利益:新しい自社株買いはまだ入っていない
業績予想の基本的1株当たり当期利益は1,027.08円です。決算短信の注記は、この数字を「2026年9月30日現在の『期末発行済株式数(自己株式を含む)』から『期末自己株式数』を除いた株式数を、期中平均株式数とみなして算定」したと書いています。つまり、10月29日から始まった今回の自社株買いで減る株数は、この予想EPSには入っていません。
計算だけしておくと、会社予想の当期利益7,415億円を、上限の1,100万株を買い終えた後の株数(7億1,095万2,905株)で割ると、約1,042.97円です。予想EPSより約1.5%大きい数字です(当サイト計算)。実際には、期の途中で少しずつ買うので期中平均株式数の減り方はこれより小さく、買う株数も上で見たとおり上限に届くとは限りません。自社株買いでEPSがどれだけ動くかは、株数の何%を買うのかでおおよその大きさがつかめます。
決算短信の基本的な読み方は、こちらで解説しています。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
自社株買いの開示はどこで見るか
日本取引所グループの用語集によると、会社の自己株式の取得や処分の決定は、金融商品取引法でインサイダー取引規制の「重要事実」とされ、東京証券取引所は上場会社に適時開示を求めています。見る場所は次の3つです。
- TDnet(適時開示情報閲覧サービス):「自己株式の取得に係る事項の決定に関するお知らせ」(決めたとき)、「自己株式の取得状況に関するお知らせ」(途中経過)、「自己株式の取得状況及び取得終了に関するお知らせ」(終わったとき・アドバンテストの場合の題名)などが載ります。掲載は開示日を含めて31日分です
- EDINET(金融庁):自己株券買付状況報告書。自社株買いをしている間、月ごとの取得状況・消却・保有状況を報告する書類です(金融商品取引法24条の6第1項)
- 会社のIRページ:TDnetの掲載期間が過ぎた後の資料も、ここで探せます
この記事は、会社法・日本取引所グループの公表物と、会社が公表した開示の数字をもとに、自社株買いの仕組みを整理したものです。特定の銘柄の売買をすすめるものではありません。開示の原本は、記事内のリンクとアドバンテストのIRライブラリーで読めます。
よくある質問
- Q自社株買いと自己株式の取得は、同じ意味ですか?
- A同じことを指します。会社が自分の会社の株を買うことを、会社法や適時開示の資料では「自己株式の取得」と書き、ニュースなどでは「自社株買い」と呼ぶことが多いです。会社法は、会社が持っている自分の会社の株を「自己株式」と定めています(会社法113条4項)。
- Q会社が買った自分の株には、配当や議決権がありますか?
- Aどちらもありません。会社法は、会社は自己株式について議決権を持たない(308条2項)とし、剰余金の配当は「当該株式会社を除く」株主に対して行う(453条)としています。そのため、EPSや1株当たり純資産、配当の計算では、発行済株式数から自己株式を除いた株数を使います。
- Q自社株買いを発表すると、株価は上がりますか?
- A上がるとは限りません。株価は業績や市場全体の動きでも動くので、自社株買いだけの効果を取り出すことはできません。アドバンテストは2026年10月28日の取引終了後に決算と自社株買いを同時に発表し、終値は10月29日に6.01%上がった一方、10月30日には5.86%下がりました(株探)。また、開示に書かれるのは「上限」で、その数まで必ず買うという約束ではありません。
- Q「金庫株」とは何ですか?
- A会社が買った自己株式を、消さずに持ち続けているものの呼び名です。日本取引所グループの用語集によると、平成13年の商法改正でいわゆる金庫株が解禁され、会社が目的を定めずに自己株式を取得したり、持ち続けたりできるようになりました。持ち続けた株は、のちに消却(消すこと)したり、社員への株式報酬などに使ったりします。
出典
- e-Gov法令検索「会社法」(平成17年法律第86号。113条4項・155条・156条・165条・178条・308条2項・453条・459条・461条)(2026年11月2日確認)
- 日本取引所グループ 用語集「自己株式」(2026年11月2日確認)
- 日本取引所グループ 用語集「自己資本当期純利益率」(2026年11月2日確認)
- アドバンテスト「自己株式の取得に係る事項の決定に関するお知らせ」(2026年10月28日)(2026年11月2日確認)
- アドバンテスト「自己株式の取得状況に関するお知らせ」(2026年11月2日 15:30)(2026年11月2日確認)
- アドバンテスト「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月28日 15:30)(2026年11月2日確認)
- アドバンテスト「自己株式の取得状況及び取得終了に関するお知らせ」(2026年8月20日。2025年10月28日決議分の終了)(2026年11月2日確認)
- アドバンテスト 自己株券買付状況報告書(2026年3月16日提出・2026年2月分。2026年2月6日の自己株式の消却)(2026年11月2日確認)
- アドバンテスト 自己株券買付状況報告書(2026年10月15日提出・2026年9月分。2025年10月28日決議分の累計取得)(2026年11月2日確認)
- 日本取引所グループ「TDnet(適時開示情報伝達システム)」(適時開示情報閲覧サービスの掲載期間)(2026年11月2日確認)
- アドバンテスト IRライブラリー(TDnetの掲載期間後の保管先)(2026年11月2日確認)
- 株探「時系列」アドバンテスト(6857)2026年10月28日〜11月2日の終値・前日比(2026年11月2日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報