
ジャンク(投資不適格)とは?格付けBBB−とBB+の境目と、有名な会社でもジャンクになる理由
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- ジャンク(投資不適格)は、格付け会社が「借りたお金を約束どおり返す力が弱い」と評価した会社や社債のこと。記号ではBB+(ムーディーズはBa1)以下です。
- 格付けが見るのは成長や知名度ではなく、借金を返せるかどうか。事業がどれだけ強くても、借金が稼ぐ力に比べて重すぎると、投資適格の下限か、その下に評価されます。
- ジャンクになると、お金を借りるときの金利が上がり、投資適格しか持てない決まりの投資家が買えなくなります。格付けは株価の評価ではありません。
ジャンク(junk)は英語で「がらくた」という意味です。お金の話では、格付け会社が「借りたお金を約束どおり返す力が弱い」と評価した会社や社債(会社が発行する借用証書)を、俗にこう呼びます。正式には「投資不適格」「投機的等級」と言い、債券を売る側では利回りが高いことから「ハイイールド債」とも呼びます。
境目は、S&Pの記号で「BBB−」と「BB+」のあいだ、ムーディーズで「Baa3」と「Ba1」のあいだです。S&Pと同じ記号体系のフィッチも、BBまでの段を投機的等級としています。BBB−(Baa3)以上が投資適格、BB+(Ba1)以下がジャンクです。
格付けとは:誰が、何のために付けるか
格付け会社が付ける「返せるか」の意見
格付けは、会社や国が借りたお金(社債・借入金など)を、約束どおりの期日に、約束どおりの額で返せるかについて、格付け会社が出す意見です。記号(AAA、BB+など)で表します。
世界的に大きいのは、米国のS&Pグローバル・レーティング、ムーディーズ、フィッチ・レーティングスの3社です。日本の会社では、格付投資情報センター(R&I)と日本格付研究所(JCR)があります。金融庁に「信用格付業者」として登録している会社は、2026年10月27日現在で8社です(ムーディーズとS&Pは日本法人が2社ずつ)。
格付けには、格付けを受ける会社の依頼で付けるものと、依頼によらず格付け会社の判断で付けるものがあります。R&Iは、依頼によらない格付けの記号の末尾に「op」を付けて区別しています。
格付けは「推奨」ではない
S&Pは、格付けを「将来に向けた、信用力についての意見」とし、証券の購入・保有・売却を勧めるものではないと書いています。フィッチも、「投資適格」「投機的」という呼び方は市場の慣行で、特定の証券を勧める意味はないと書いています。格付けは、お金を貸す側(社債を買う人・銀行)が、相手にどれくらい返済の力があるかを比べるための物差しです。
株と社債の違い:格付けは株価の評価ではない
格付けは、主に借金(社債・借入)と、それを返す会社の力についての意見です。株の値段の評価ではありません。
- 社債を持つ人は、決まった利息と、期日の元本(貸したお金そのもの)を受け取る約束を持っています。会社が大きくもうけても、受け取る額は増えません。だから「約束どおり返せるか」がいちばん大事で、格付けはそれを測ります
- 株を持つ人は、借金を返した後に残る利益と財産の持ち主です。会社がもうければ取り分は増え、うまくいかなければ減ります。株価は、これから先の利益の見通しで動きます
JCRは格付けの発表に毎回、格付けは「デフォルト率や損失の程度を予想するものではない」、評価の対象に「価格変動リスクや市場流動性リスクなど」は含まれないと書いています。格付けが低いことは、借金の返済の備えが弱いという意見です。株価が上がるか下がるかは、格付けでは決まりません。格付けが高い会社の株が値下がりすることも、格付けが低い会社の株が値上がりすることもあります。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
投資適格とジャンクの境目
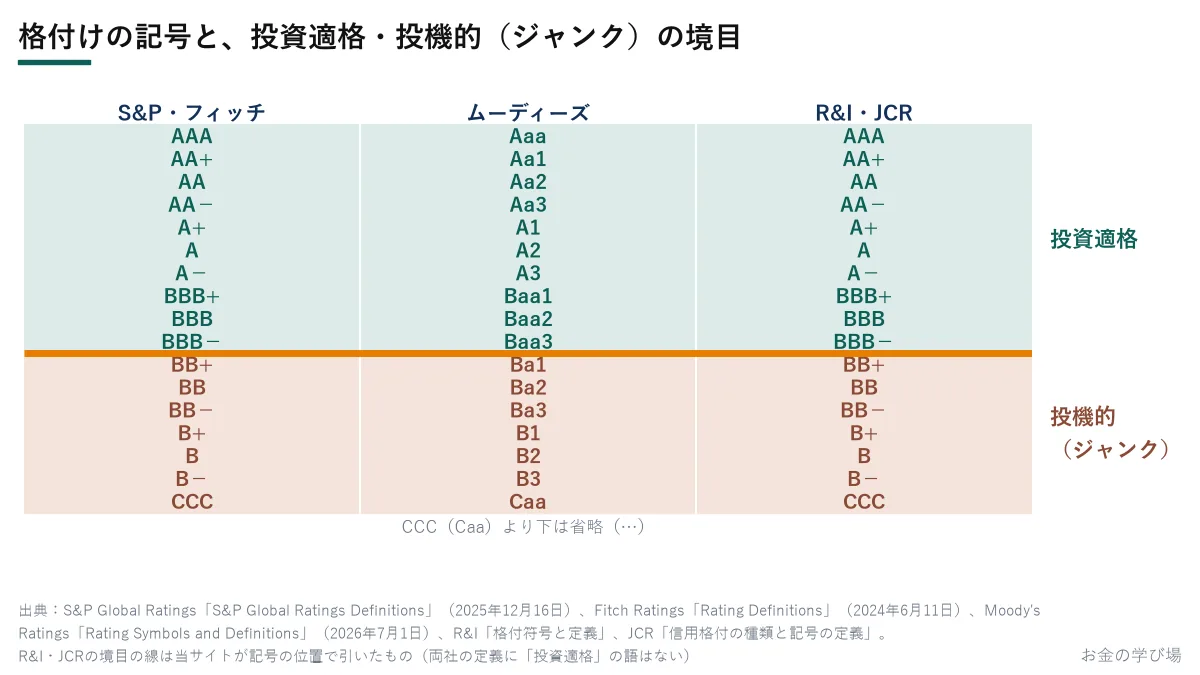
| 区分 | S&P・フィッチ | ムーディーズ | R&I・JCR |
|---|---|---|---|
| 投資適格 | AAA〜BBB− | Aaa〜Baa3 | AAA〜BBB− |
| 投機的(ジャンク) | BB+以下 | Ba1以下 | BB+以下 |
S&P・フィッチ・R&IはAAからCCCまで、JCRはAAからBまでの記号に「+」「−」を付けて、同じ段の中の上下を示します。ムーディーズはAaからCaaまでに「1・2・3」を付け、1が上、3が下です。だからBaa3は「Baaの段のいちばん下」で、ここまでが投資適格です。
各社の定義で、境目の上と下を並べます(英語は当サイト訳)。
- S&P:BBBは「十分な保護の要素がある。ただし、経済状況の悪化や状況の変化で、債務を履行する能力が弱まる可能性が高い」。BB以下は「大きな投機的要素がある」とまとめられ、BBは「他の投機的な債務より不履行になりにくいが、事業・財務・経済の悪い状況に大きくさらされている」
- フィッチ:BBBは「良好な信用力。不履行の危険の見込みは今のところ低い」。BBは「投機的。とくに事業や経済の状況が悪くなったとき、不履行の危険に弱い。ただし支払いを支える事業や財務の余地はある」
- ムーディーズ:Baaは「中位の格付けで、信用リスクは中程度。一定の投機的な要素を持つことがある」。Baは「投機的で、相当な信用リスクがある」
- R&I:BBBは「信用力は十分であるが、将来環境が大きく変化する場合、注意すべき要素がある」。BBは「信用力は当面問題ないが、将来環境が変化する場合、十分注意すべき要素がある」
- JCR:BBBは「債務履行の確実性は認められるが、上位等級に比べて、将来債務履行の確実性が低下する可能性がある」。BBは「債務履行に当面問題はないが、将来まで確実であるとは言えない」
BB(Ba)は「すぐに返せなくなる」という意味ではありません。どの会社の定義も、BBを「当面は問題ないが、環境が悪くなったときの備えが弱い」段として書いています。
なぜ有名な会社でもジャンクになりうるのか
格付けは、会社がどれだけ成長するか、どれだけ有名かを点数にしたものではありません。見ているのは、借金と、これから払う約束をしているお金を、稼いだお金で払い続けられるかです。
S&Pが公開している事業会社向けの格付け手法(2024年1月)は、「事業の強さ」と「財務の重さ」の2つを組み合わせて格付けを決めます。要点は1つです。
事業がどれだけ強くても、借金が稼ぐ力に比べて重すぎると、評価は投資適格の下限か、その下になります。
S&Pは具体例として、事業の強さが6段階の最上位でも、借金が1年の稼ぎ(EBITDA。利払い・税金・減価償却費を引く前の利益)の8倍以上あり、ほかに打ち消す事情がなければ、表で決まる評価の目安は通常「bb+」(ジャンクのいちばん上)だと書いています。
S&Pの手法で、格付けが低く出やすい事情を、ふつうの言葉で並べます。どれか1つで決まるのではなく、組み合わせで決まります。
- 稼ぐ力に比べて借金が大きい:借金が1年の稼ぎの何年分か、などの比率で見ます
- これからお金が出ていく見通し:本業の赤字だけでなく、大きな設備投資・自社株買い・配当・買収で、借金の返済に回せるお金がマイナスになると予想される場合です
- 事業の歴史が短い、または大きな変化の途中:過去の数字で確かめられる期間が短い場合です
- 業界の先行きの振れが大きい:振れが大きい業界ほど、同じ比率でも厳しく評価されます
- 支払いに使えるお金の備えが薄い:手元のお金や借りられる枠が、これから出ていくお金に比べて少ない場合です(この備えを「流動性」と呼びます)
具体的な表や基準の数字は、記事の後半「くわしく:S&Pの格付け手法」に置きました。日本のよく知られた会社で、これらの事情がどう格付けに出てくるかは、「有名な会社が投資不適格に近づくとき・格付けが分かれるとき」で見ます。
ジャンクになると何が起きるか
借りるときの金利が上がる
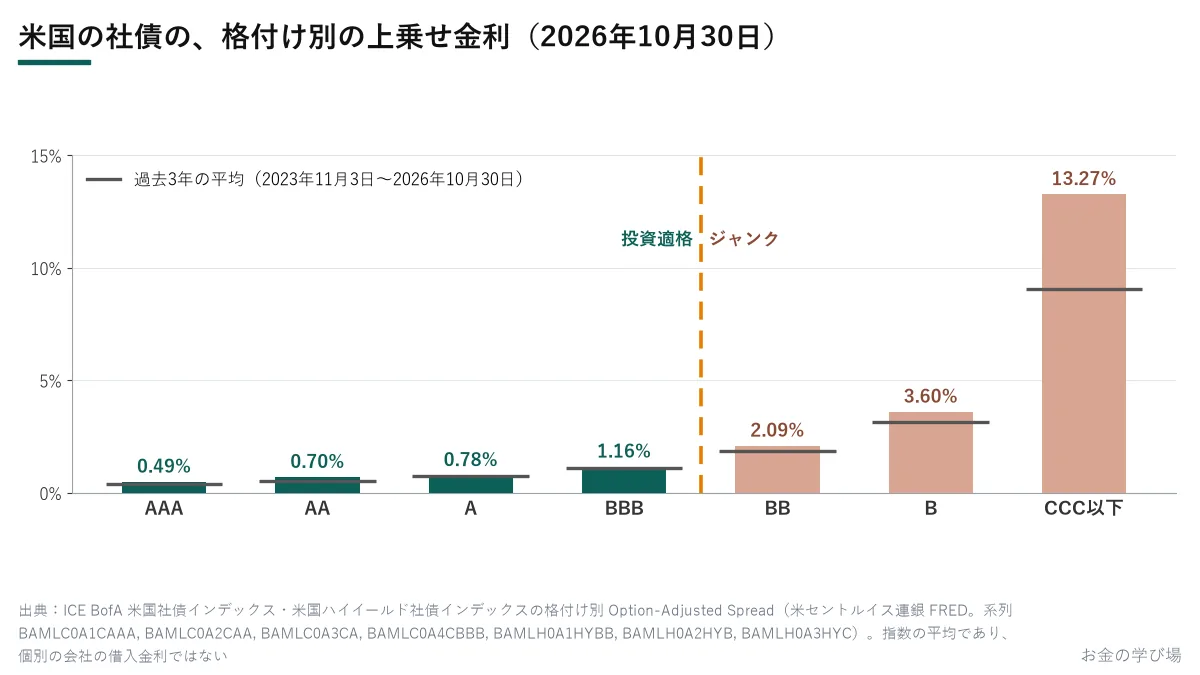
社債の金利は、同じ期間の国債の金利に、返せなくなる危険の分を上乗せした水準になります。米国の社債の指数(ICE BofA)で、国債に対する上乗せ金利は、2026年10月30日に次のとおりでした。
| 格付け | 上乗せ金利 | 過去3年の平均 |
|---|---|---|
| AAA | 0.49% | 0.37% |
| AA | 0.70% | 0.51% |
| A | 0.78% | 0.73% |
| BBB | 1.16% | 1.10% |
| BB | 2.09% | 1.87% |
| B | 3.60% | 3.13% |
| CCC以下 | 13.27% | 9.04% |
(過去3年は2023年11月3日〜2026年10月30日の平均・当サイト計算)
BBBとBBの差は0.93ポイントです(%どうしの差を「ポイント」と呼びます。1.16%と2.09%の差なので0.93ポイント)。仮に100億円を借りるなら、年に9,300万円多く利息を払う計算になります(当サイト計算。指数の平均で、個別の会社の金利ではありません)。
買える人が限られる
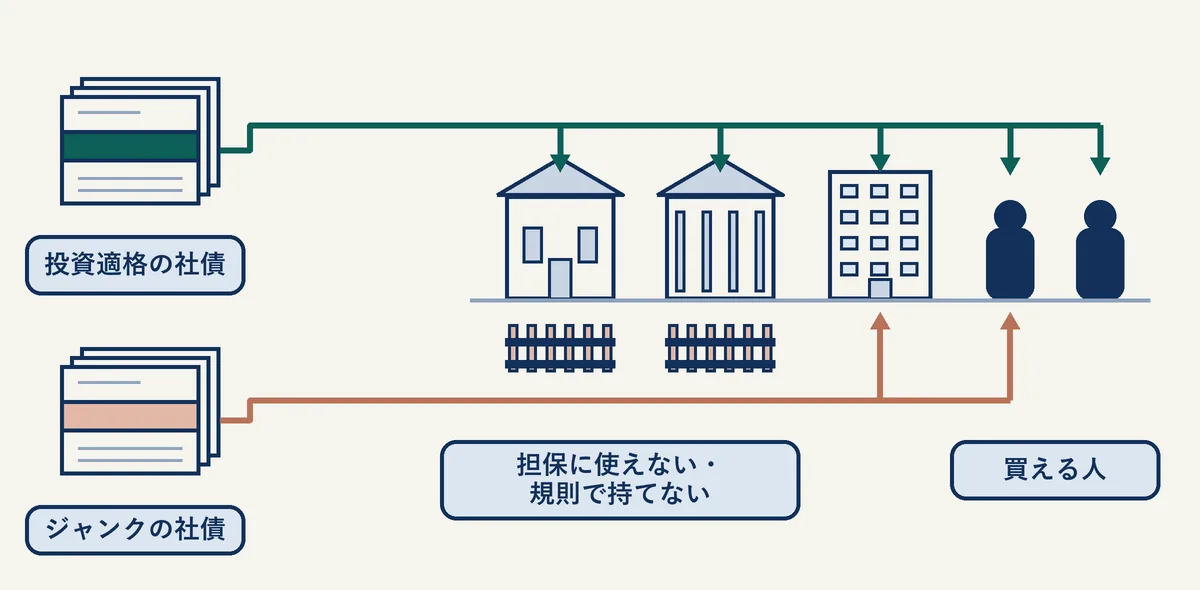
ジャンクで変わるのは、金利だけではありません。投資適格かどうかを、決まりの線引きに使っている仕組みがあるからです。
- 日本銀行の担保:日銀が金融機関にお金を貸すとき、担保として受け入れる社債は「適格格付機関からBBB格相当以上の格付を取得している公募普通社債」のうち、日銀が適格と認めるものです(2019年6月決定の特則)。適格格付機関は日銀が認めた格付け会社、公募普通社債は広く一般の投資家に売り出された、ふつうの社債のことです。BB以下の社債は、この担保に使えません
- 年金の運用の決まり:東京都職員共済組合は、運用を任せる会社に示す運用ガイドラインで、国内債券のうち社債は「適格格付機関のいずれかからBBB格以上の格付を取得している」ものに限っています。こうした決まりがある投資家は、BB以下の社債を買えません
BBB−とBB+のあいだに、崖はない
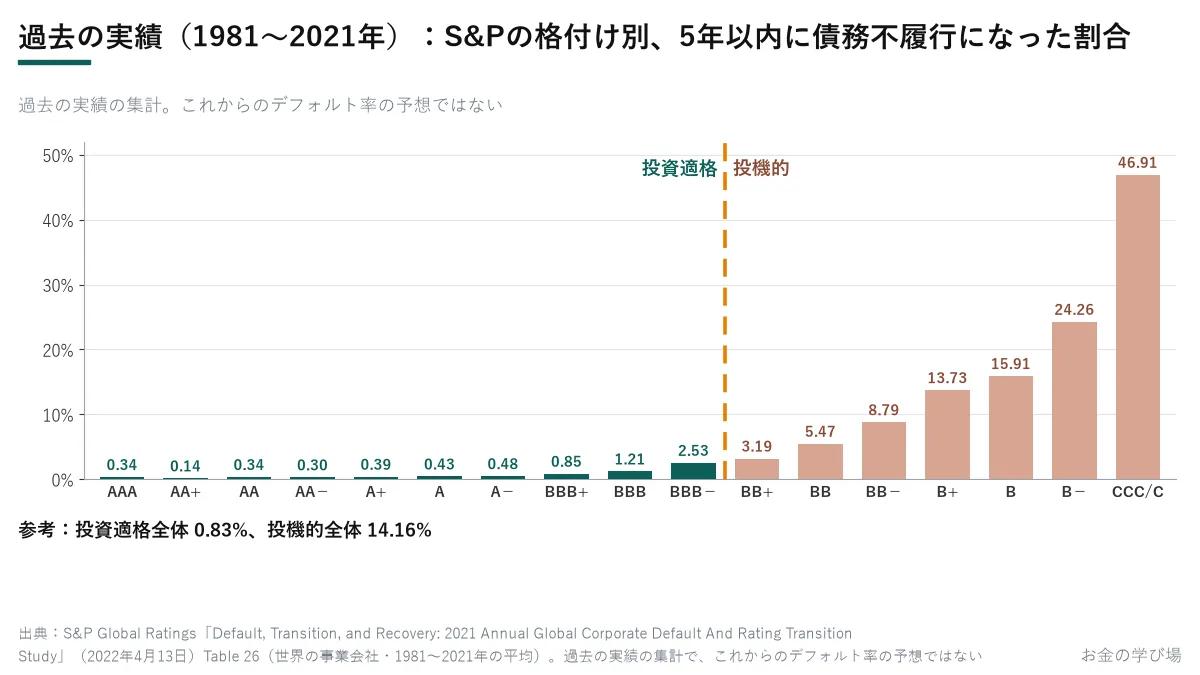
格付けが「どれくらい当たってきたか」は、過去の実績で確かめられます。S&Pの1981〜2021年の集計では、ある格付けだった会社のうち、5年以内に債務不履行(デフォルト。約束どおりに返せなくなること)になった割合は、BBB−が2.53%、BB+が3.19%でした。投資適格全体では0.83%、投機的全体では14.16%です。
これは過去の実績をまとめた数字で、これからの不履行の割合を予想したものではありません(JCRも、格付けは不履行の割合を予想するものではないと書いています)。過去の実績では、格付けが下がるほど不履行の割合は高くなりましたが、境目をまたいで急に跳ね上がってはいません。大きく上がるのは、BBからBへ、BからCCCへと下がるところです(BB−で8.79%、B−で24.26%、CCC/Cで46.91%)。境目で大きく変わるのは、危険の大きさより、上のような「誰が持てるか」の決まりです。
有名な会社が投資不適格に近づくとき・格付けが分かれるとき
「なぜ有名な会社でもジャンクになりうるのか」で並べた事情は、日本のよく知られた会社の格付けにも出てきます。格付け会社が発表した理由で確かめます。
読む前に知っておく言葉
- 見通し:格付けがこの先どちらに動きそうかの意見。「ポジティブ」は上がる方向、「ネガティブ」は下がる方向、「安定的」はどちらにも動きにくい、という意味です
- CC・LD:JCRの定義で、CCは「債務不履行に陥る危険性が高い」、LDは「一部の債務について約定どおりの債務履行を行っていない」と判断した状態です
- 自己資本比率:会社の財産のうち、返さなくてよいお金(株主のお金と積み上げた利益)の割合。低いほど借金に頼っています
- 有利子負債:利息を払う必要がある借金(借入金や社債)のことです
シャープ:赤字が続き、財務の備えが薄くなった
JCRの発表の見出しで、シャープの格付けの動きを並べます。
| 時期 | JCRの格付け |
|---|---|
| 2015年3月2日 | BBB−→BB+(投資適格から投機的等級へ) |
| 2015年4月〜6月 | BB→CC→LD |
| 2015年7月1日 | B+ |
| 2016年8月・2019年9月 | BB→BB+ |
| 2023年6月・2024年5月 | BB→BB− |
| 2026年10月13日 | BB−のまま、見通しをポジティブに変更 |
2024年5月15日の格下げ(BB→BB−)で、JCRは次の理由を挙げています。
- 2024年3月期の営業損益は203億円の赤字、最終損益は1,499億円の赤字。「2期連続の最終赤字により、財務耐久力が一段と低下したことを重く見て」1段階引き下げた(稼ぐ力が弱い)
- 大型液晶ディスプレイは「市況変動も大きい」産業で、JCRは「産業リスクはとりわけ大きい」と見ている(業界の振れ)
- 自己資本比率は9.0%と10%を下回った(財務の備えが薄い)
シャープは家電やテレビで名前の知られた会社で、台湾の鴻海精密工業の傘下にあり、JCRは格付けに鴻海の信用力も一定程度反映させています。それでも、赤字が続いて財務の備えが薄くなれば、格付けは投機的等級の中でも下がります。
反対に、2026年10月13日にJCRが見通しをポジティブに変えた理由は、資産の売却を使って有利子負債を減らしたこと、2026年4月に多額のシンジケートローン(複数の銀行による協調融資)を借り換えられたこと、自己資本比率が19.6%に上がったことなどでした。格付けを動かしたのは、知名度や売上の大きさではなく、借金と、それを返す備えでした。
日産自動車:格付け会社で投資適格と投機的に分かれる
日産自動車のIRページは、2025年11月14日時点の格付けとして、ムーディーズBa2、S&P BB−、フィッチBB、R&I BBB+を載せています。この時点で、海外3社は投機的等級、R&Iは投資適格でした。
JCRは2025年5月14日に、日産をA−からBBB+に下げました(2026年6月19日にもBBB+で据え置き)。2025年5月の理由は次のとおりです。
- 2025年3月期の最終損益は6,709億円の赤字で、2026年3月期の利益予想は「未定」(稼ぐ力と見通しの不確かさ)
- 自動車事業の損益とフリーキャッシュフロー(本業で稼いだお金から投資を引いた残り)を黒字にする「ハードルが高くなっている」(お金が出ていく見通し)
- 一方で、自動車事業のネットキャッシュ(手元のお金から借金を引いた額)は2025年3月期末で約1.5兆円と「相応の水準が保たれている」ことなどから、見通しは安定的とした(手元のお金の備え)
2025年11月時点では、JCRもBBB+だったので(2025年5月に引き下げ、2026年6月に据え置き)、国内2社は投資適格、海外3社は投機的等級に分かれていたことになります。格付けは、それぞれの格付け会社の手法による「意見」だからです。ニュースで「格下げ」「ジャンク」と出たら、どの格付け会社が、いつ、どの記号からどの記号へ動かしたのか、理由に何を挙げたのかを確かめます。
くわしく:S&Pの格付け手法
ここからは、「なぜ有名な会社でもジャンクになりうるのか」の根拠にした、S&Pの事業会社向けの手法(Corporate Methodology、2024年1月)の細部です。格付けの手法は格付け会社ごとに違います。
「事業の強さ」と「財務の重さ」の組み合わせ表
S&Pは、まず「事業リスク」(国・業界の危うさと、その会社の競争上の強さ)を6段階で、次に「財務リスク」(借金と稼ぐ力の比率)を6段階で評価し、表で組み合わせて評価の出発点(アンカー)を決めます。
| 事業の強さ\財務の重さ | 1 最小 | 3 中程度 | 5 重い | 6 非常に重い |
|---|---|---|---|---|
| 1 非常に強い | aaa/aa+ | a+/a | bbb | bbb−/bb+ |
| 2 強い | aa/aa− | a−/bbb+ | bb+ | bb |
| 3 十分 | a/a− | bbb/bbb− | bb | b+ |
(組み合わせ表から一部を抜き出したもの。小文字は出発点の記号。ここから、流動性や財務方針などで上下に調整します)
財務の重さを決める比率
- 借金÷EBITDA:多くの業界に使う標準の表では、1.5倍未満が「最小」、5倍超が「非常に重い」
- FFO÷借金:FFOは、EBITDAから実際に払った利息と税金を引いたもの。同じ表で60%以上が「最小」、12%未満が「非常に重い」
比率は5年分を並べて見ます。大きな変化の途中にある会社は、今年と翌1〜2年の予想で計算します。借金の返済に回せるお金がマイナスになると予想される会社は、今年・翌年・翌々年の予想を30%・40%・30%の重みで使います。
業界の振れで、使う表が変わる
S&Pは、業界と国の危うさを6段階で評価し、最も小さい「1」の会社には基準のゆるい表、「2」には中間の表、それ以外の会社には標準の表(基準が最も厳しい)を使います。
流動性が十分未満なら、上限はbb+
S&Pは、入ってくるお金と出ていくお金を比べて流動性を5段階で評価します。流動性が「十分未満」なら、ほかの評価がどれだけ良くても、会社単体の評価の上限はbb+、「弱い」なら上限はb−です。
事業の実績が短い会社の調整
最後に同業と比べて評価を上下させる調整の例として、S&Pは「事業の実績が短い会社、または大きな変化の途中にある会社」を挙げています。
きっかけになったニュース
以下の報道には理由が書かれておらず、この記事の一般論をこの会社に当てはめて読むことはできません。
時事通信は2026年11月2日、英フィナンシャル・タイムズ(FT)の報道として、米資産運用大手ブラックストーンが投資家に対し、米AI企業アンソロピックが上場後に投資不適格(ジャンク)の格付けを得る可能性があると伝えたと報じました。米TechCrunch(10月30日)によると、FTは、ブラックストーンが「ダブルBの範囲」を見込むと投資家に伝え、以前は2027年より前に投資適格を得ると説明していたと報じています。アンソロピックとブラックストーンはコメントを控えました。報道時点(11月2日)で、これは格付け会社の決定ではなく、ブラックストーンの見通しです。
注記
- フィッチの定義は、fitchratings.com から取得できなかったため、米ミネソタ州議会の資料庫に掲載されたフィッチの「Rating Definitions」(2024年6月11日)の写しで確かめました
- R&IとJCRの定義には「投資適格」「投機的」の語はありません。図1・表の境目は、記号の位置(BBB−とBB+のあいだ)で当サイトが引いたものです
- デフォルト率は、S&Pが2022年4月に公表した1981〜2021年の過去の実績の集計です。より新しい年の集計はS&Pのサイトから取得できなかったため使っていません
- 上乗せ金利は米国の社債の指数(ICE BofA)の値で、日本の社債の値ではありません
- シャープの2015年の各格下げの理由は、JCRのリリース本文が会員向けのため確認していません。2015〜2023年の日付と記号は、JCRのニュースリリース一覧の見出しによります。2024年5月と2026年10月の理由は、公開されているリリース本文によります
- FTの記事そのもの(有料)は当サイトでは確認していません。報道の内容は、時事通信とTechCrunchの記事によります
よくある質問
- Qジャンクと投資不適格、ハイイールド債は同じ意味ですか?
- Aほぼ同じものを指します。格付けがS&P・フィッチでBB+以下、ムーディーズでBa1以下の社債や会社を、投資不適格(投機的等級)と呼び、俗に「ジャンク(がらくた)」とも呼びます。利回りが高い(ハイイールド)ことから、債券を売る側ではハイイールド債と呼ぶことが多い言葉です。
- Q格付けがジャンクの会社の株は、買ってはいけないのですか?
- A格付けは主に、会社が借金を約束どおり返せるかについての意見で、株を買うかどうかの推奨ではありません。S&Pも、格付けは証券の購入・保有・売却を勧めるものではないと書いています。JCRは、格付けの評価の対象に価格変動のリスクは含まれないと書いています。株価が上がるか下がるかを、格付けで決めることはできません。
- Q投資適格のいちばん下(BBB−)とジャンクのいちばん上(BB+)では、どれくらい違いますか?
- AS&Pの1981〜2021年の過去の実績では、5年以内に債務不履行になった割合はBBB−が2.53%、BB+が3.19%で、差は0.66ポイントでした。境目をまたいで急に危なくなるわけではありません。大きく変わるのは、投資適格しか持てない決まりのある投資家が買えなくなることと、借りるときの金利です。
- Q同じ会社でも、格付け会社によって格付けが違うのはなぜですか?
- A格付け会社ごとに評価の手法が違うからです。日産自動車のIRページの2025年11月14日時点の表示では、ムーディーズBa2、S&P BB−、フィッチBBの海外3社は投機的等級、格付投資情報センター(R&I)はBBB+で投資適格でした。日本格付研究所(JCR)は2025年5月にBBB+に下げ、2026年6月にBBB+で据え置いています。
- Qアンソロピックはジャンクの格付けを付けられたのですか?
- A報道時点(2026年11月2日)では、格付け会社の決定ではなく、ブラックストーンが投資家に伝えた見通しとして報じられました。時事通信(11月2日配信)は、英フィナンシャル・タイムズの報道として、ブラックストーンが上場後に投資不適格の格付けを得る可能性があると投資家に伝えたと報じました。理由は報道に書かれていません。その後に格付け会社が格付けを公表したかどうかは、この記事には反映していません。
出典
- 金融庁「信用格付業者登録一覧」(令和8年10月27日現在 8社)(2026年11月3日確認)
- S&P Global Ratings「S&P Global Ratings Definitions」(2025年12月16日。長期個別債務格付けのBBB・BB・Bの定義、BB〜Cは「significant speculative characteristics」、AAからCCCに+・−、格付けは購入・保有・売却の推奨ではない。S&Pのイスラエル子会社 S&P Global Ratings Maalot の掲載版)(2026年11月3日確認)
- Fitch Ratings「Rating Definitions」(Special Report 2024年6月11日。'AAA'〜'BBB'は investment grade、'BB'〜'D'は speculative grade、AAからCCCに+・−、BBB・BBの定義、投資適格・投機的の語は市場の慣行で推奨ではない。fitchratings.com は取得できず、米ミネソタ州議会の資料庫に掲載された写しで確認)(2026年11月3日確認)
- Moody's Ratings「Rating Symbols and Definitions」(2026年7月1日。Baa=medium-grade・moderate credit risk・may possess certain speculative characteristics、Ba=speculative・substantial credit risk、数字1・2・3の意味。ratings.moodys.com の文書を Internet Archive の写し 2026-09-30 で確認)(2026年11月3日確認)
- 格付投資情報センター(R&I)「格付符号と定義」(発行体格付 BBB「信用力は十分であるが、将来環境が大きく変化する場合、注意すべき要素がある」、BB「信用力は当面問題ないが、将来環境が変化する場合、十分注意すべき要素がある」、格付の方向性、非依頼格付の添え字 op)(2026年11月3日確認)
- 日本格付研究所(JCR)「信用格付の種類と記号の定義」(最終更新日 2012年12月20日の版。長期発行体格付 BBB・BB・CC・LD の定義。JCRの2024〜2026年のリリースは2014年1月6日の版を参照しているが、その版は取得できなかった)(2026年11月3日確認)
- S&P Global Ratings「Criteria | Corporates | General: Corporate Methodology」(2024年1月7日・2024年4月4日再掲。事業リスクと財務リスクの組み合わせ表、FFO/debt・Debt/EBITDAの区分表、マイナスのキャッシュフローが見込まれる場合の加重、流動性が十分未満なら上限 bb+、事業の実績が短い会社の調整。S&P Global Ratings Maalot の掲載版)(2026年11月3日確認)
- S&P Global Ratings「Default, Transition, and Recovery: 2021 Annual Global Corporate Default And Rating Transition Study」(2022年4月13日。Table 24・26 世界の事業会社の平均累積デフォルト率 1981〜2021年。S&P Global Ratings Maalot の掲載版)(2026年11月3日確認)
- 米セントルイス連銀 FRED「ICE BofA 格付け別 Option-Adjusted Spread」(BAMLC0A1CAAA・BAMLC0A2CAA・BAMLC0A3CA・BAMLC0A4CBBB・BAMLH0A1HYBB・BAMLH0A2HYB・BAMLH0A3HYC。2023年11月3日〜2026年10月30日)(2026年11月3日確認)
- 日本銀行「企業および地方公共団体等債務にかかる担保の適格性判定等に関する特則」(2019年6月20日決定。社債は適格格付機関からBBB格相当以上の格付を取得している公募普通社債)(2026年11月3日確認)
- 東京都職員共済組合「運用ガイドライン」(2016年3月25日施行の改訂まで。国内債券の社債は、適格格付機関のいずれかからBBB格以上の格付を取得しているもの)(2026年11月3日確認)
- 日本格付研究所(JCR)「シャープ」ニュースリリース一覧(2015年3月2日 BBB−→BB+、4月1日 BB、5月15日 CC、6月30日 LD、7月1日 B+、2016年8月12日 BB、2019年9月11日 BB+、2023年6月9日 BB、2024年5月15日 BB−、2026年10月13日 BB−/ポジティブ)(2026年11月3日確認)
- 日本格付研究所(JCR)「【シャープ】格下げ:BB→BB−/ネガティブ」(2024年5月15日 24-D-0213。24/3期 営業損益203億円の赤字・最終損益1,499億円の赤字・2期連続の最終赤字で財務耐久力が一段と低下・大型液晶ディスプレイの産業リスクはとりわけ大きい・自己資本比率9.0%・鴻海の信用力を一定程度反映・格付はデフォルト率を予想するものではなく価格変動リスクを含まない)(2026年11月3日確認)
- 日本格付研究所(JCR)「【シャープ】据置・見通し変更:BB−/安定的→ポジティブ」(2026年10月13日 26-D-0868。アセットライト化と構造改革で業績が過度に下振れするリスクは低下・資産売却を活用した有利子負債の削減・26年4月にシンジケートローンの借り換え・26/3期末 自己資本比率19.6%)(2026年11月3日確認)
- 日本格付研究所(JCR)「【日産自動車】格下げ:A−/ネガティブ→BBB+/安定的」(2025年5月14日 25-D-0178。25/3期の最終損益6,709億円の赤字・26/3期の利益予想は未定・自動車事業の損益とフリーキャッシュフロー改善のハードルが高くなった・自動車事業ネットキャッシュ約1.5兆円で見通しは安定的)(2026年11月3日確認)
- 日本格付研究所(JCR)「日産自動車」(2025年2月18日 A→A−、2025年5月14日 A−→BBB+、2026年6月19日 BBB+据置)(2026年11月3日確認)
- 日産自動車「格付・社債情報」(2025年11月14日現在の格付け: ムーディーズ Ba2・S&P BB−・フィッチ BB・R&I BBB+)(2026年11月3日確認)
- 時事通信「米アンソロピック上場、ジャンク級か」(2026年11月2日 09:00配信。英FTの報道として、ブラックストーンが投資家に対し、アンソロピックが上場後に投資不適格(ジャンク)の格付けを得る可能性があると伝えた)(2026年11月3日確認)
- TechCrunch「Anthropic expected to receive high 'junk' rating from credit agencies following IPO, FT report says」(2026年10月30日。FTの報道として、ブラックストーンが投資家に「ダブルBの範囲」を見込むと伝えた、以前は2027年より前の投資適格を見込んでいた、アンソロピックとブラックストーンはコメントを控えた)(2026年11月3日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。