
金庫株とは?自己株式を消却するとBS・PLはどう変わるか|アドバンテストの実例
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 金庫株は、買い戻した自社の株を消さずに持つ状態。議決権も配当もなく、株式報酬などに使えます。
- 消却しても純資産の合計と現金は変わりません。「自己株式」のマイナスと剰余金を相殺するだけです。
- アドバンテストは2026年2月6日に3,414万1,256株を消却し、発行済株式数は7億3,200万株になりました。
この先には、決算書の純資産(資本)の部に出てくる言葉がいくつか出てきます。先に5つだけ押さえておくと、読み進めやすくなります。
- 自己株式:会社が持っている、自分の会社の株。自社株買いで買った株はこれになります
- 発行済株式数:会社がこれまでに発行した株の総数。決算短信では「期末発行済株式数(自己株式を含む)」と書かれます
- 株主資本:純資産のうち、株主が出したお金(資本金など)と、会社が稼いでためた利益(利益剰余金)の部分
- その他資本剰余金:株主が出したお金のうち、資本金にも資本準備金にもしなかった部分
- 繰越利益剰余金:会社がこれまでに稼いだ利益のうち、配当などに使わずに残っている部分
金庫株とは:買い戻した株を、消さずに持っている状態
金庫株は、会社が自社株買いで買い戻した自分の株を、消さずに持ち続けている状態の呼び名です。会社法は、会社が持っている自分の株を「自己株式」と定めています(113条4項)。金庫株は法律の言葉ではなく通称で、日本取引所グループの用語集も、平成13年の商法改正で「いわゆる金庫株が解禁」され、会社が目的を定めずに自己株式を取得したり、持ち続けたりできるようになったと説明しています。
金庫株には、普通の株主が持つ株とは違う点が2つあります。
- 議決権がない:会社法は「株式会社は、自己株式については、議決権を有しない」と定めています(308条2項)
- 配当がない:会社法は、剰余金の配当を「その株主(当該株式会社を除く。)」に対して行うとしています(453条)。会社が自分に配当を払うことはありません
自社株買いをすると何がどう動くか(EPSやROEの変化、配当との違い)は、別の記事で計算しています。この記事は、その買ったあとの話です。
もっと詳しく自社株買いとは?自己株式の取得でEPS・ROEはどう動くか|アドバンテストの実例
会社が金庫株を持っておく理由:あとで使えるから
会社が買った自己株式には、大きく分けて「もう一度使う(処分)」と「消す(消却)」の2つの行き先があります。
会社が自社株買いの状況を毎月報告する「自己株券買付状況報告書」(金融商品取引法24条の6第1項)には、買った株を何に使ったかを書く「処理状況」の欄があり、その区分は次のとおりです。
- 引き受ける者の募集を行った取得自己株式(新しく株を発行する代わりに、持っている自己株式を渡す。会社法199条1項)
- 消却の処分を行った取得自己株式
- 合併、株式交換、株式交付、会社分割に係る移転を行った取得自己株式(M&Aの対価として渡す)
- その他(単元未満株式の買増請求に応じた分、株式報酬に使った分など)
よく使われるのが、役員や社員への株式報酬です。 アドバンテストは2026年7月31日の取締役会で、譲渡制限付株式報酬として自己株式4万3,822株を1株2万7,935円で処分することを決めました。渡す相手には、同社の従業員1,126名が含まれています。新しく株を発行すると株数が増えますが、持っている自己株式を渡せば、発行済株式数は増えません。
企業会計基準委員会の企業会計基準第1号「自己株式及び準備金の額の減少等に関する会計基準」も、自己株式を持っていることを「処分又は消却までの暫定的な状態」と位置づけています(第32項)。金庫株は、行き先が決まるまで置いておく場所です。
消却とは:自己株式を消して、発行済株式数を減らすこと
消却は、会社が持っている自己株式を消してしまうことです。会社法178条は「株式会社は、自己株式を消却することができる」とし、消却する株の数を決めなければならないと定めています。取締役会のある会社では、この決定は取締役会の決議で行います(178条2項)。
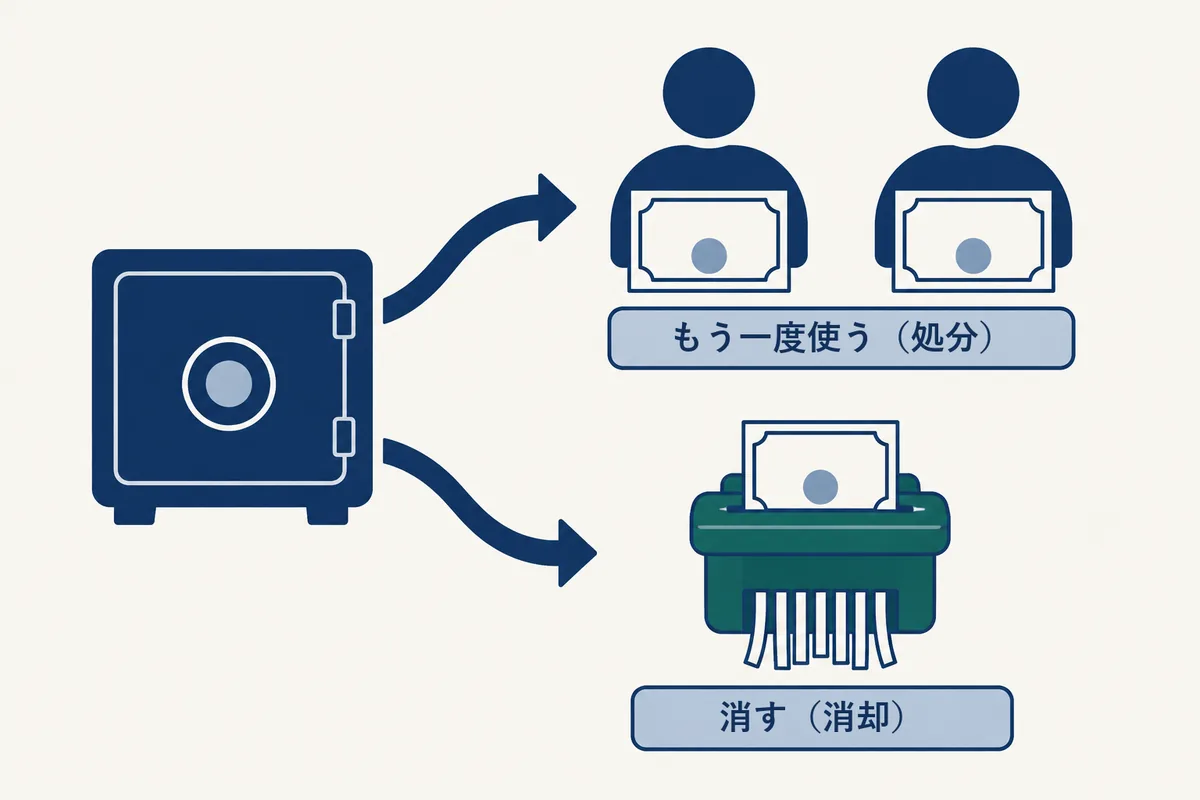
消却すると、発行済株式数そのものが減ります。金庫株のまま持っていれば、あとで株式報酬やM&Aに使えますが、消却した株は元に戻りません。
一方で、消却しても変わらないものがあります。それが次の節の主題です。
貸借対照表(BS)の動き:お金が出ていくのは「買ったとき」
日本の会計基準での動きを、架空の会社で3段階に分けて見ます。会社の数字は、自社株買いの記事と同じにしています。
- 発行済株式数:1,000万株(自己株式なし)
- 純資産:100億円(資本金20億円・その他資本剰余金10億円・繰越利益剰余金70億円。準備金などは省略)
- 純利益:10億円
この会社が、1株1,500円で100万株(15億円)を買い戻し、その後、100万株を全部消却したとします。
| 項目 | 自社株買いの前 | 買った後(金庫株) | 消却した後(期末) |
|---|---|---|---|
| 現金 | 40億円 | 25億円 | 25億円 |
| 資産の合計 | 150億円 | 135億円 | 135億円 |
| 負債 | 50億円 | 50億円 | 50億円 |
| 資本金 | 20億円 | 20億円 | 20億円 |
| その他資本剰余金 | 10億円 | 10億円 | 0円 |
| 繰越利益剰余金 | 70億円 | 70億円 | 65億円 |
| 自己株式 | ― | △15億円 | ― |
| 純資産の合計 | 100億円 | 85億円 | 85億円 |
| 発行済株式数 | 1,000万株 | 1,000万株 | 900万株 |
| 自己株式を除いた株数 | 1,000万株 | 900万株 | 900万株 |
| EPS(純利益÷自己株式を除いた株数) | 100円 | 約111.1円 | 約111.1円 |
| 1株当たり純資産 | 1,000円 | 約944.4円 | 約944.4円 |
(当サイトの計算例)
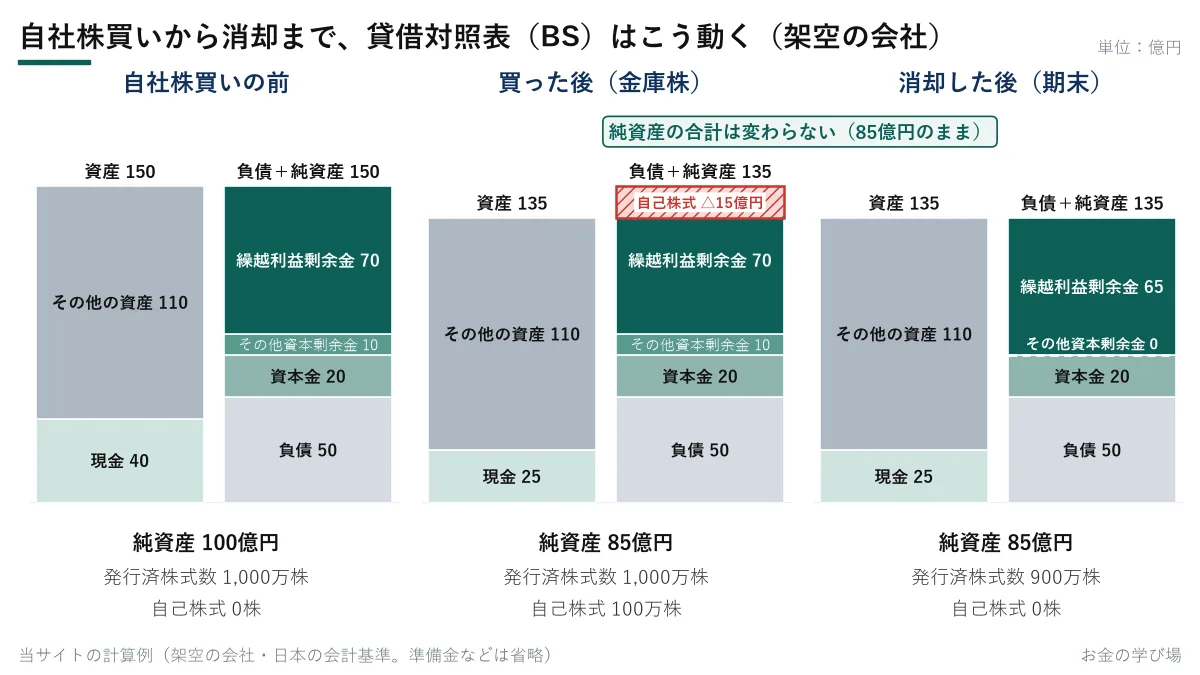
1. 買ったとき:現金が減り、純資産の部に「自己株式」がマイナスで載る
会計基準は、取得した自己株式を「取得原価をもって純資産の部の株主資本から控除する」と定めています(第7項)。期末に持っている自己株式は、株主資本の末尾に「自己株式」として一括してマイナスで表示します(第8項)。決算書で「自己株式 △15億円」のように△が付いているのはこのためです。
ここで現金が15億円出ていき、純資産も100億円から85億円に減ります。発行済株式数は1,000万株のままですが、自己株式を除いた株数は900万株になります。1株当たり純資産が1,000円から約944.4円に下がるのは、1株当たり純資産(1,000円)より高い1,500円で買い戻したからです。安く買えば逆に上がります(自社株買いの記事で計算しています)。
2. 消却したとき:「自己株式」のマイナスと剰余金を相殺するだけ
会計基準は、消却したときは「消却の対象となった自己株式の帳簿価額をその他資本剰余金から減額する」と定めています(第11項)。この例では、その他資本剰余金が10億円しかないので、15億円を引くとマイナス5億円になります。その場合は、会計期間末にその他資本剰余金を0にして、マイナスの分を繰越利益剰余金から減らします(第12項)。
- 自己株式:△15億円 → 0円(マイナスが消える)
- その他資本剰余金:10億円 → 0円
- 繰越利益剰余金:70億円 → 65億円
足し引きすると、純資産の合計は85億円のまま変わりません。現金も動きません。 株を持っている人にお金を払ったのは、買ったときに済んでいるからです。資本金も20億円のまま減りません。
会社の帳簿(仕訳)で書くと、次のようになります(当サイトの例)。
- 買ったとき:(借方)自己株式 15億円 /(貸方)現金 15億円
- 消却したとき:(借方)その他資本剰余金 15億円 /(貸方)自己株式 15億円
- 期末:(借方)繰越利益剰余金 5億円 /(貸方)その他資本剰余金 5億円
なお、会計処理をするのは取締役会で決めたときではなく、消却の手続が終わったときです(第11項)。会計基準は、取締役会で決めただけでは法的に発行済株式数が減るわけではないからだと説明しています(第46項)。
なぜ「買ったとき」に資本金や剰余金を直接減らさないのか
会計基準は、自己株式を株主資本の構成要素に直接配分して減らす方法も検討したうえで、自己株式を買っただけでは発行済株式数は減らず、あとで処分することもあるので、保有は「処分又は消却までの暫定的な状態」と考え、取得原価で一括してマイナス表示する方法が適切だとしています(第32項)。どの剰余金を減らすかは、行き先が消却に決まった時点で決まる、という作りです。
1株当たり純資産とPBRの関係は、こちらで解説しています。
もっと詳しくPBRとは?1倍割れの意味と計算式を、東証の業種平均と決算短信で解説
損益計算書(PL)には出ない:株主との「資本取引」だから
自己株式を買っても、消却しても、損益計算書の売上や利益には出てきません。 会計基準は、自己株式の取得を「株主との間の資本取引」で、会社の財産を株主に払い戻す性格があると説明しています(第30項)。会社が株主とのあいだでお金をやり取りしただけで、商売でもうけたり損したりしたわけではない、という考え方です。
金庫株をもう一度使う(処分する)ときも同じです。買った値段と処分した値段の差(自己株式処分差額)は損益計算書に計上せず、その他資本剰余金を直接増やしたり減らしたりします(第9項・第10項・第36項)。
損益計算書に出るのは、手数料などの付随費用だけ
例外は、取得・処分・消却にかかった付随費用です。会計基準は、取得のための手数料や消却のための手数料などの付随費用を、損益計算書の営業外費用に計上すると定めています(第14項・第50項・第53項)。同じ会計基準は、付随費用を自己株式本体の取引と一体と考えて資本取引とする方法が「国際的な会計基準で採用されている方法」だとも書いています(第52項)。国際会計基準(IFRS)の会社では扱いが違うことがあります。
EPSの分母が変わるのは「買ったとき」で、消却のときではない
損益計算書の最後に載る1株当たり当期純利益(EPS)は、純利益を株数で割った数字です。企業会計基準第2号は、この株数(普通株式の期中平均株式数)を「普通株式の期中平均発行済株式数から期中平均自己株式数を控除して算定する」と定めています(第17項)。
つまり、自己株式は買った時点でEPSの分母から外れます。消却すると発行済株式数と自己株式数が同じだけ減るので、差し引きの株数は変わりません。上の表でも、EPSは買った後に100円から約111.1円になり、消却した後も約111.1円のままです。1株当たり純資産も同じで、消却の時点では動きません。
EPSと株価の関係は、こちらで解説しています。
もっと詳しくPERとは?計算式と目安を、実際の決算短信と東証の業種平均で解説
実例:アドバンテストの消却(2026年2月)
アドバンテスト(6857)が実際に消却したときの開示を、順に見ていきます。
1. 取締役会で決める(2026年1月28日)
アドバンテストは2026年1月28日、「自己株式の消却に関するお知らせ」を出しました。会社法178条に基づき、取締役会で次のとおり決めたという内容です。
- 消却する株式の総数:3,414万1,256株(2026年1月28日現在の発行済株式総数に対する割合4.46%)
- 消却予定日:2026年2月6日
- 消却前の発行済株式総数:7億6,614万1,256株
- 消却後の発行済株式総数:7億3,200万株
2. 消却が終わる(2026年2月6日)
2月6日に「自己株式の消却完了に関するお知らせ」を出し、予定どおり3,414万1,256株の消却を終えたと公表しました。3月16日に提出した2026年2月分の自己株券買付状況報告書では、「消却の処分を行った取得自己株式」の欄に、2月6日・3,414万1,256株・1,721億607万1,496円が載っています。同じ月に、譲渡制限付株式報酬として17万2,346株を処分した記録もあります。消却と並行して、金庫株を株式報酬にも使っていることが分かります。
3. 決算書での見え方(2026年3月期の決算短信)
アドバンテストは国際会計基準(IFRS)で決算書を作っているので、表の名前が日本の会計基準と少し違います(貸借対照表は「連結財政状態計算書」、純資産は「資本」)。2026年4月27日の決算短信で、消却の跡は次のように出ています。
- 発行済株式数(自己株式を含む):2025年3月期末の7億6,614万1,256株から、2026年3月期末は7億3,200万株に減りました。期末自己株式数は3,242万2,231株から648万4,224株です
- 連結持分変動計算書:「自己株式の消却」の行で、自己株式の欄が+1,721億600万円(マイナスが減る)、利益剰余金の欄が△1,721億600万円で、合計の欄は「-」(増減なし)です。資本剰余金の欄は、この行では動いていません。前の節の日本の会計基準(その他資本剰余金から先に減らす)とは違い、IFRSで決算書を作るアドバンテストは、消却した額を利益剰余金から減らしています
- 連結財政状態計算書:資本の部の自己株式は、△1,041億9,300万円(2025年3月末)から△443億7,200万円(2026年3月末)になりました。期中には新しく1,142億4,100万円分の自己株式を買っているので、この差がそのまま消却の額ではありません
- 連結キャッシュ・フロー計算書:「自己株式の取得による支出」が△1,143億2,800万円あります。消却の行はありません。消却では現金が動かないからです
EPS(基本的1株当たり当期利益)は515.15円で、計算に使った期中平均株式数は7億2,863万4,777株です。この株数は自己株式を除いたものなので、2月の消却で発行済株式数が4.46%減っても、それ自体では動いていません。
アドバンテストがその後に決めた自社株買い(2026年10月28日・上限1,100万株・2,800億円)の中身は、自社株買いの記事で解説しています。決算の全体はこちらです。
もっと詳しくアドバンテスト中間決算、営業利益96.5%増で通期予想を上方修正|決算短信の数字
消却を決算書で確かめる4つの場所
自分の持っている株の会社が消却したかどうかは、次の4か所で分かります。
- TDnet(適時開示):「自己株式の消却に関するお知らせ」(決めたとき)と、会社によっては「消却完了に関するお知らせ」(終わったとき)が載ります
- 決算短信の1ページ目の注記「発行済株式数」:「期末発行済株式数(自己株式を含む)」が前の期より減っていれば、消却があった可能性があります。「期末自己株式数」と並べて見ます
- 株主資本等変動計算書(IFRSの会社は持分変動計算書):「自己株式の消却」の行で、どの剰余金を減らしたかが分かります
- 自己株券買付状況報告書(EDINET):自社株買いの期間中は、毎月の「処理状況」の欄に消却や株式報酬への処分が載ります
決算短信の基本的な読み方は、こちらで解説しています。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
この記事は、会社法・企業会計基準委員会の会計基準・日本取引所グループの公表物と、会社が公表した開示の数字をもとに、金庫株と消却の仕組みを整理したものです。特定の銘柄の売買をすすめるものではありません。開示の原本は、記事内のリンクとアドバンテストのニュース一覧で読めます。
よくある質問
- Q金庫株と自社株買いは、どう違いますか?
- A自社株買いは「会社が自分の株を買う」という行為で、金庫株は「買った株を消さずに持っている」という状態です。会社法は会社が持っている自分の株を「自己株式」と定めており(113条4項)、金庫株は法律の言葉ではなく通称です。日本取引所グループの用語集も、平成13年の商法改正で「いわゆる金庫株」が解禁されたと書いています。
- Q自己株式を消却すると、株価は上がりますか?
- A消却そのもので、1株当たり利益(EPS)や1株当たり純資産が増えるわけではありません。会社が持っている自己株式は、買った時点ですでにEPSなどの計算の株数から除かれているからです(企業会計基準第2号 第17項)。消却で減るのは「自己株式を含む」発行済株式数で、「自己株式を除いた」株数は変わりません。株価は業績や市場全体の動きでも動くので、消却の発表だけで上がるとは限りません。
- Q自己株式を消却すると、資本金は減りますか?
- A減りません。日本の会計基準では、消却した自己株式の帳簿価額は「その他資本剰余金」から減らし、足りずにマイナスになった分は期末に「繰越利益剰余金」から減らします(企業会計基準第1号 第11項・第12項)。資本金を減らすには、会社法447条の資本金の額の減少という別の手続が必要です。
出典
- e-Gov法令検索「会社法」(平成17年法律第86号。113条4項・155条・178条・199条1項・308条2項・453条)(2026年11月2日確認)
- 企業会計基準委員会 企業会計基準第1号「自己株式及び準備金の額の減少等に関する会計基準」(第7項・第8項・第9項〜第14項・第30項・第32項・第36項・第44項〜第46項・第50項〜第53項。最終更新日 2026/07/17)(2026年11月2日確認)
- 企業会計基準委員会 企業会計基準第2号「1株当たり当期純利益に関する会計基準」(第17項)(2026年11月2日確認)
- 日本取引所グループ 用語集「自己株式」(2026年11月2日確認)
- アドバンテスト「自己株式の消却に関するお知らせ」(2026年1月28日)(2026年11月2日確認)
- アドバンテスト「自己株式の消却完了に関するお知らせ」(2026年2月6日)(2026年11月2日確認)
- アドバンテスト 自己株券買付状況報告書(2026年3月16日提出・2026年2月分。消却と譲渡制限付株式報酬としての処分)(2026年11月2日確認)
- アドバンテスト「2026年3月期 決算短信〔IFRS〕(連結)」(2026年4月27日。連結財政状態計算書・連結持分変動計算書・連結キャッシュ・フロー計算書・発行済株式数)(2026年11月2日確認)
- アドバンテスト「譲渡制限付株式報酬としての自己株式の処分に関するお知らせ」(2026年7月31日)(2026年11月2日確認)
- アドバンテスト ニュース一覧(適時開示の保管先)(2026年11月2日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。