
財閥解体とは?三菱・三井・住友グループとの違いと、株の持ち合いがどこまで減ったかを株主構成で解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 財閥解体は、家族が持株会社を通じて多くの会社を支配する「縦の形」を崩した、戦後の政策です。
- いまの三菱・三井・住友グループに家族の頂点はなく、会社どうしの持ち合いも2024年度に6.2%まで減りました。
- 上場株を持つ人の割合は、外国法人などが2025年度に34.7%で過去最高。株主の顔ぶれが入れ替わっています。
この記事には、株の持ち主と会社の支配に関する言葉がいくつか出てきます。先に5つだけ押さえておくと、読み進めやすくなります。
- 持株会社(もちかぶがいしゃ):自分では工場や店を動かさず、ほかの会社の株を持つことで、その会社を支配する会社。今の「◯◯ホールディングス」の多くがこの形です
- 議決権(ぎけつけん):株主総会で投票できる権利。原則として株を多く持つほど票も多くなり、過半数を握れば取締役を選べます
- 株式の持ち合い(もちあい):会社どうしが、お互いの株を持ち合うこと
- 政策保有株式(せいさくほゆうかぶしき):値上がりや配当を目当てにした投資ではなく、取引関係の維持などを理由に持っている他社の株。持ち合いの株の多くがここに入ります
- 大株主:その会社の株を多く持っている株主。有価証券報告書の「大株主の状況」に、上位の株主の名前と持ち株の割合が載ります
財閥解体とは:家族を頂点にした「縦の支配」をほどいた政策
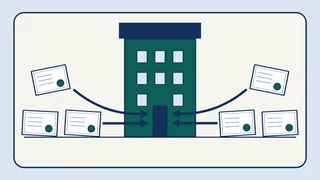
戦前の財閥は、次の3段の形をしていました。
- いちばん上に、創業した家族
- 家族が株を持つ本社(持株会社)
- 本社が株を持つ、銀行・商社・鉱山・重工業など業種の違う多くの会社
財閥解体は、この縦の線を断ち切った政策です。1945年11月6日のGHQの覚書(SCAPIN-244「持株会社の解体」)は、三井本社・安田保善社・住友本社・三菱本社の4つの持株会社と、三井・岩崎・安田・住友の4つの家族を対象に挙げています。岩崎は三菱の創業家です。
この覚書は、日本政府が出した解体計画を「大筋で承認する」という形をとっています。ただし本社の財産を処分するには最高司令官の事前の承認が要り、計画はいつでも修正できるとされていたので、主導していたのはGHQです。
ねらいは「経済のハンドルを少数の手に集めない」こと
占領が始まってすぐの1945年9月6日に米国大統領が承認した「降伏後における米国の初期対日方針」は、生産や商業の手段の持ち主を広く分散させ、経済活動を軍事目的のために指揮しにくくする形を支持する、と書いています。そのうえで、日本の商工業の大部分を支配してきた産業と銀行の大きな結合体を解体する計画を支持する、としました。
少数の家族が銀行と工場と商社をまとめて押さえていれば、その少数を動かすだけで国の経済の向きを変えられます。持ち主を散らせば、それが難しくなる、という考え方です。
何をしたのか:株を取り上げ、持株会社を禁じた
解体は、おおむね次の順に進みました。
- 株を国が引き取る:1946年4月20日の勅令で持株会社整理委員会がつくられ、財閥の本社や家族が持っていた株を引き取り、売りに出しました。対象になったのは、主要10財閥の家長など56人と、その支配下にあった持株会社83社でした(1948年12月、極東委員会での米国代表の声明)
- 持株会社という形を禁じる:1947年4月14日に公布された独占禁止法(同年7月20日施行)の第9条で、持株会社をつくること・持株会社になることが全面的に禁止されました
- 大きすぎる会社を分ける:1947年12月の過度経済力集中排除法で、大きくなりすぎた事業会社の分割などを命じる仕組みもつくられました。ただし1949年8月25日の米国側の報告では、最初に指定された325社のうち297社が指定を解かれ、最終的な命令を受けたのは11社でした
つまり、家族と本社を外すことは実行され、会社を分けることは大きく絞られたのが財閥解体です。三菱・三井・住友の名前がつく会社が今も多く残っているのは、このためでもあります。
財閥はなぜ強かったのか:少ないお金で多くの会社を動かす「ピラミッド」
株を学ぶうえで、財閥の形から押さえておきたいのは、支配する力と、お金の取り分がずれるという点です。
数字の例で確かめます(実在の会社ではありません)。
- 家族が、会社Aの株を60%持つ
- 会社Aが、会社Bの株を60%持つ
- 会社Bが、会社Cの株を60%持つ
会社Cの株主総会で過半数を握るのはB、Bの過半数を握るのはA、Aの過半数を握るのは家族。たどっていくと、会社Cを動かしているのは家族です。一方で、Cがもうけた利益が配当の形で家族まで届く割合は 0.6×0.6×0.6=0.216、約22%にとどまります(当サイト計算)。段を下りるたびに取り分は掛け算で小さくなりますが、各段で過半数を持っている限り、支配は一番下まで届きます。
この形は今も海外にあります。韓国の公正取引委員会は2026年4月29日、資産5兆ウォン以上の102の企業集団(属する会社は3,538社)を指定しました。2026年9月3日の分析では、グループを実際に率いる人(総帥)がいる89の集団で、
- 総帥とその親族が直接持つ株は平均3.5%
- 系列会社が持つ株は平均55.5%
- グループの内側が持つ株は合わせて61.4%
でした。家族が自分で持つ株はわずかでも、系列会社を通じてグループの株の過半を押さえている。ピラミッドの典型的な姿です。
もう一つの方法が、議決権の重さが違う2種類の株を出すことです。スウェーデンの投資会社インベストルは、ヴァレンベリ家の3つの財団が、資本の23.3%で議決権の50%を持っています(同財団の公式サイト)。
株を買う側から見ると、大株主が「出したお金より大きな支配力」を持っている会社では、自分の1票の重さが見た目より軽くなります。大株主の欄と、株の種類を確かめる理由はここにあります。
財閥解体のあと、株の持ち主はどう変わったか
取り上げられた株は売りに出され、多くの個人に渡りました。全国の証券取引所の株式分布状況調査(株数ベース)で見ると、こう動いています。
- 1949年度(上場677社):個人 69.1%、金融機関 9.9%、事業法人 5.6%
- 1990年度:個人 23.1%、金融機関 45.2%、事業法人 25.2%
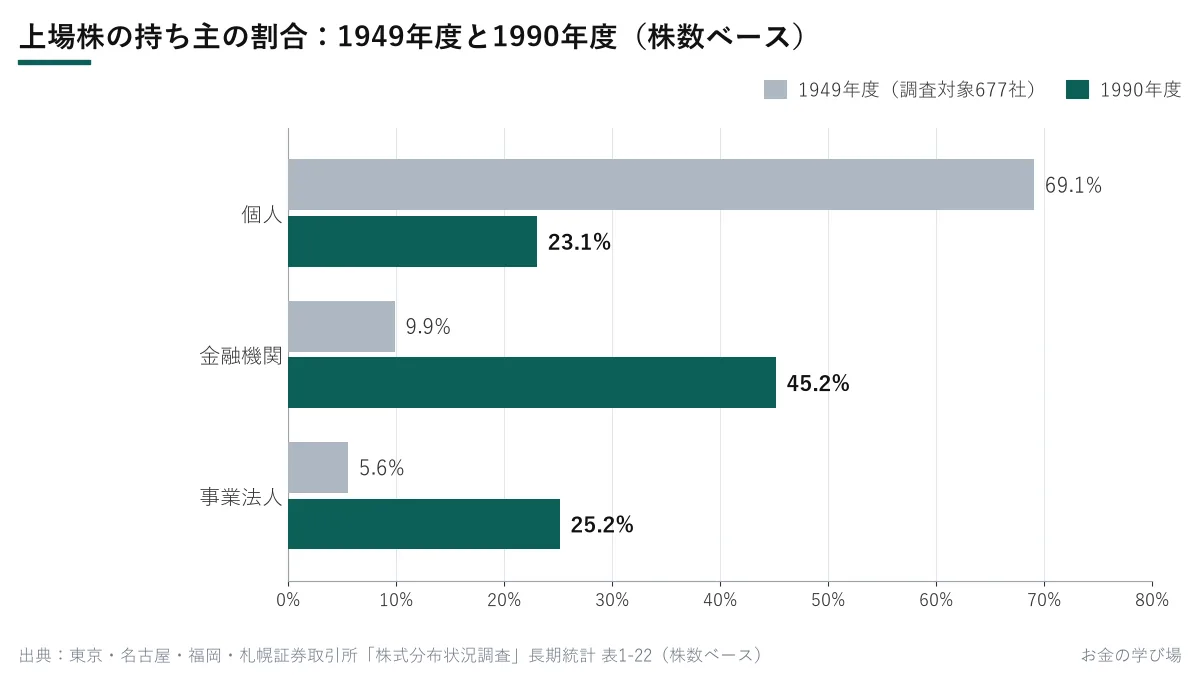
40年ほどで、持ち主の中心が個人から銀行・保険会社・事業会社へ移りました。この間に会社は新しい株も発行しているので、「個人が売った株を銀行が買い取った」という意味ではなく、割合の重心が移ったということです。移った理由は、この統計には書かれていません。
戦後の企業グループは財閥と何が違うか:縦ではなく横
戦後の旧財閥系の会社は、社長会と呼ばれる集まりや、互いの株の持ち合いでつながりました。これが「三菱グループ」「三井グループ」「住友グループ」と呼ばれるものです。
日本の公正取引委員会による「六大企業集団」(三井・三菱・住友・芙蓉・三和・第一勧銀)の実態調査は、1989〜1992年度のデータで、1994年7月に公表されています。主な結果は次のとおりです。
- 社長会の開催は原則として毎月(第一勧銀グループは3か月ごと)。議題の中心は経済の講演やグループ活動の報告で、各社の事業そのものを話し合ったり調整したりする場ではない
- 三井・三菱・住友の旧財閥系には、グループの商標・社名の扱いを管理するための会もある
- 集団内株式所有率(社長会メンバーの株を、同じ集団の会社が持っている割合):1992年度 22.21%
- 集団内売上高比率(メンバーの売上のうち、同じ集団の会社向けの割合):1992年度 6.85%
公正取引委員会は、持ち合い・役員の派遣・取引の関係は「総じて弱まっている」と評価しています。
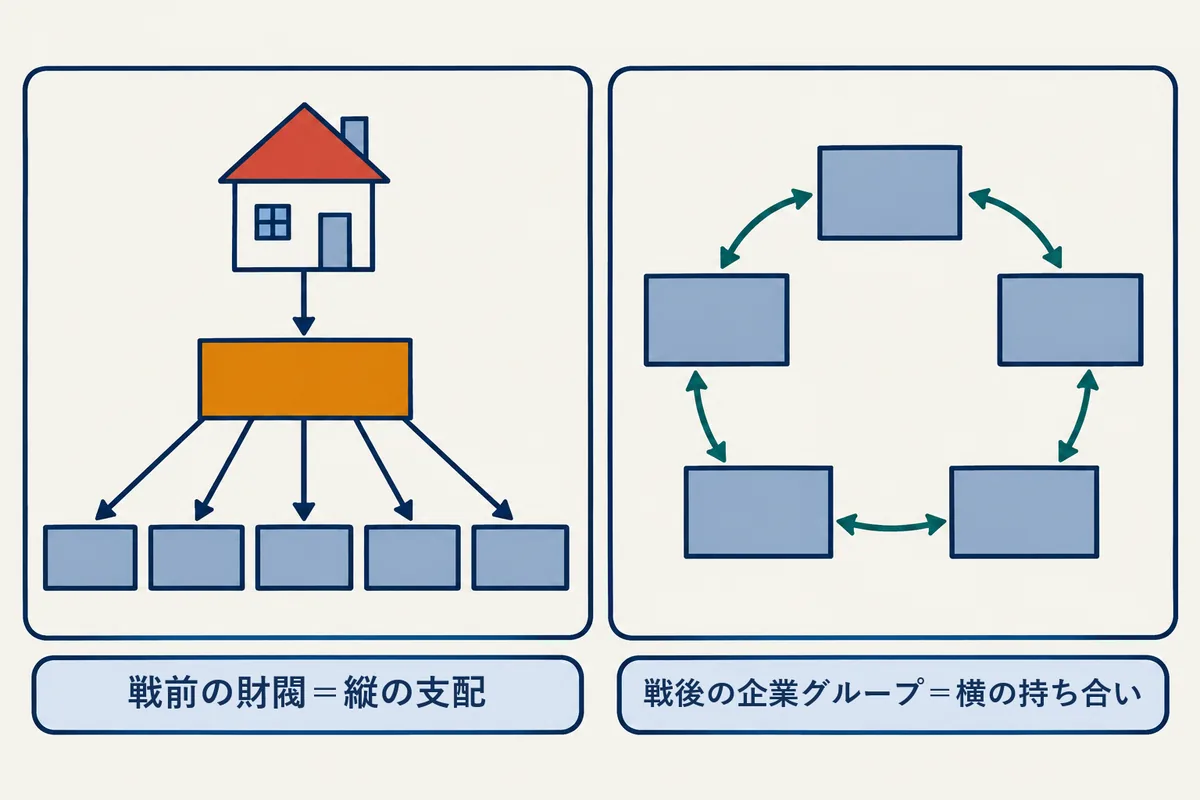
違いを一言でいえば、頂点がいるかどうかです。財閥は家族→本社→各社の縦の線でした。戦後のグループは会社どうしが横に持ち合う形で、全体を上から動かす家族も本社もありません。看板が同じでも、支配の仕組みは別物です。
「ホールディングス」は財閥の復活ではないのか
持株会社の全面禁止は、1997年6月の独占禁止法の改正で解かれました。それでも今の第9条は、事業支配力が過度に集中することになる会社をつくることを禁じています。さらに、資産の半分超が子会社株という持株会社のうち、グループ全体の国内資産が6,000億円を超えるところには、事業についての報告書を毎年、公正取引委員会へ出す義務があります。
持株会社の仕組みが使えるようになったことと、その頂点に家族が座っていることは、分けて考える必要があります。家族が頂点にいるかどうかは、会社ごとに大株主の欄を見ないと分かりません。日本には韓国のように家族支配のグループを国が指定する制度が無いため、その数の公式な統計はありません。
株の持ち合いとは:どこまで減ったか
株の持ち合いは、会社どうしがお互いの株を持つことです。持ち合っている会社どうしは、お互いの株主総会で票を持つ株主でもあります。
ここからは同じ調査の金額ベース(持っている株を時価で評価した割合)に切り替え、1990年度と2025年度(2026年3月末時点)を並べます。金額ベースの長期統計は1970年度以降の分しか公表されていないため、1949年度との比較はしません。
| 持ち主 | 1990年度 | 2025年度 |
|---|---|---|
| 都市銀行・地方銀行など | 15.7% | 1.7% |
| 生命保険会社 | 12.0% | 2.7% |
| 損害保険会社 | 3.9% | 0.5% |
| 事業法人など | 30.1% | 17.7% |
| 外国法人など | 4.7% | 34.7% |
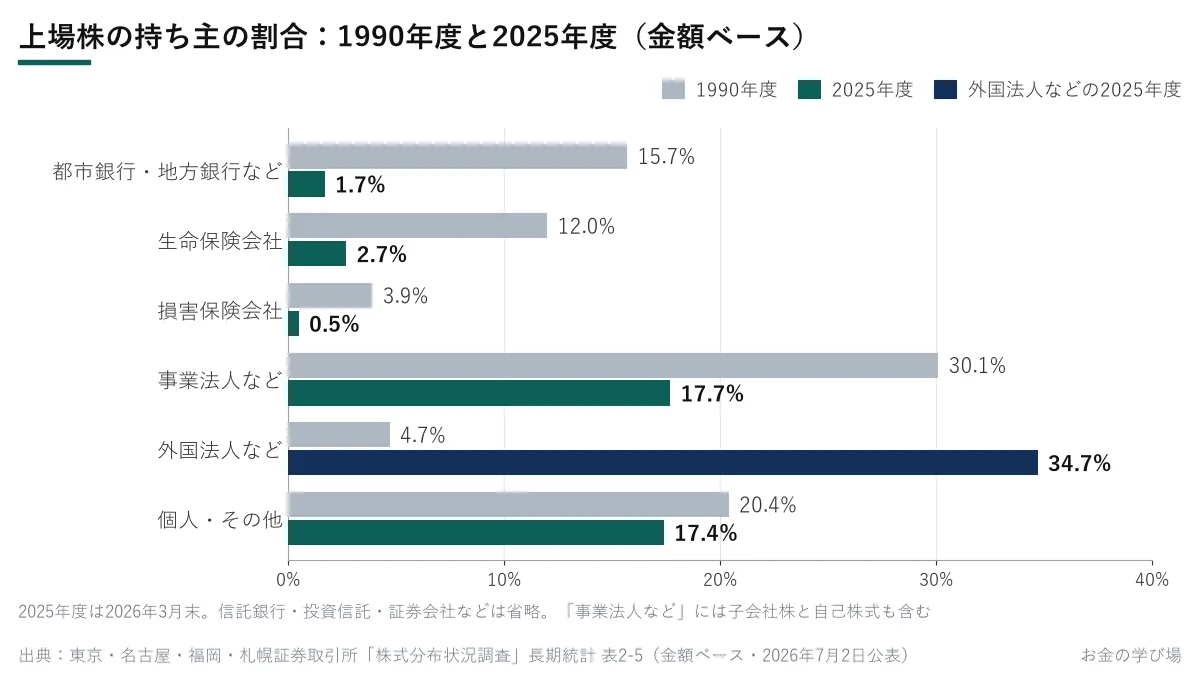
2025年度の「事業法人など」17.7%は調査を始めてから最も低く、「外国法人など」34.7%は最も高い数字です。もっとも、この17.7%=持ち合いの株、ではありません。親会社が持つ子会社の株や、会社が自分で買い戻した自己株式(2025年度は全体の4.42%で、大部分がこの区分)も入っています。
持ち合いに絞った数字としては、野村資本市場研究所の推計があります。上場している銀行と事業会社が、自分の子会社・関連会社を除くほかの上場会社の株をどれだけ持っているか(時価ベース)を全体に対する割合で見たのが持ち合い比率で、2024年度は6.2%でした。生命保険会社・損害保険会社の保有も加えた「広義」の比率は9.7%となり、10%を切ったのはこれが初めてです。両方とも、2019年度以降6年続けて過去最低を更新しました。
持ち合いが減ると、株を持つ人にとって何が変わるか
1. 「なぜその株を持っているのか」を毎年説明する時代になった
東京証券取引所のコーポレートガバナンス・コード(2026年7月21日版)の原則1-4は、上場会社に次のことを求めています。
- 政策保有株式を減らす方針を開示する
- 保有している銘柄ごとに、得られる便益とリスクが資本コスト(株主が会社に求めている利回り)に見合うかを、取締役会で毎年検証する
- 自社の株を持つ取引先から売却の申し出があっても、取引の縮小をにおわせるなどして止めない
資本コストという考え方は、株価と純資産の関係(PBR)を読むときにも出てきます。
もっと詳しくPBRとは?1倍割れの意味と計算式を、東証の業種平均と決算短信で解説
2. 株主総会の顔ぶれが変わる
持ち合いの株が売られると、その株は市場で誰かが買います。上の表のとおり、銀行・保険・事業法人が減った分、外国法人などの割合が大きく伸びました。取引先だった株主が抜け、別の株主が入れば、株主総会で会社に投げかけられる質問や、議案への賛否の顔ぶれも変わります。
3. 売って得たお金の使い道を見る
政策保有株式を売れば、会社にはお金が入ります。それを設備や研究に使うのか、配当や自社株買いで株主に戻すのかは会社ごとに違います。自社株買いで株数が減ると、1株当たりの利益や純資産がどう動くかはこちらで解説しています。
もっと詳しく自社株買いとは?自己株式の取得でEPS・ROEはどう動くか|アドバンテストの実例
自分で確かめる:持ち合いと大株主はどこに載っているか
気になる会社が「縦の支配」の下にあるのか、「横の持ち合い」がどれくらい残っているのかは、有価証券報告書(金融庁の EDINET で読めます)で確かめられます。
- 「大株主の状況」:上位の株主の名前と持ち株の割合。家族や財団、親会社が上にいるかが分かります
- 「株式の保有状況」(コーポレート・ガバナンスの状況等の中):その会社が取引などのために持っている他社の株(純投資目的以外の投資株式)の銘柄数と、貸借対照表に載せた金額の合計。主な銘柄ごとに、保有の目的と、「当社の株式の保有の有無」(相手もこちらの株を持っているか)が書かれます
「当社の株式の保有の有無」が「有」なら、その相手とは株を持ち合っているということです。金融庁が2026年3月にまとめた開示の好事例集には、投資家・アナリストの声として「政策保有株式は、基本的には保有する必要がないものと考えられるため、縮減傾向にあるのか、減らしていく方針を持っているのかに着目している」という見方が紹介されています。
決算短信には株主構成までは載らないので、業績は決算短信、株主と持ち合いは有価証券報告書、と使い分けます。
もっと詳しく決算短信の読み方|1ページ目の売上・営業利益・経常利益・純利益と業績予想の修正
くわしい経緯は note で
財閥解体の計画をだれが出し、集中排除がなぜ325社から11社まで縮んだのか、韓国・スウェーデン・インド・米国の企業グループの扱いの違いは、運営者の note の記事でくわしく書いています。
この記事は、米国の公文書・日本と韓国の公正取引委員会の公表物・証券取引所の統計・東京証券取引所と金融庁の資料をもとに、株の持ち主と会社の支配の仕組みを整理したものです。特定の銘柄の売買をすすめるものではありません。数値は2026年11月2日時点で確認したものです。
よくある質問
- Q財閥解体は、なぜ行われたのですか?
- A少数の家族が銀行・商社・重工業などをまとめて押さえていると、その少数を通じて国の経済全体を一つの方向へ動かせてしまうからです。1945年9月に米国大統領が承認した「降伏後における米国の初期対日方針」は、生産や商業の手段の所有を広く分散させ、経済活動を軍事目的のために指揮しにくくする形を支持するとし、日本の商工業の大部分を支配してきた産業と銀行の大きな結合体を解体する計画を支持すると書いています。
- Q三菱・三井・住友グループは、今も財閥ですか?
- A名前は残っていますが、支配の形が違います。戦前の財閥は、家族が本社(持株会社)を持ち、本社が各社を持つ縦の形でした。戦後の企業グループは、会社どうしが株を持ち合い、社長が集まる横のつながりで、全体を上から動かす家族も本社もありません。公正取引委員会の調査(1994年7月公表)でも、同じ集団の会社が持つ株の割合は1992年度に22.21%で、持ち合いや取引の関係は「総じて弱まっている」とされました。
- Q株の持ち合い(政策保有株式)が減ると、株主にとって何が変わりますか?
- A株主総会で投票する顔ぶれが変わります。取引先として株を持っていた銀行・保険会社・事業会社の持ち分が減り、外国法人などの持ち分は2025年度に34.7%(金額ベース)まで増えました。また東京証券取引所のコーポレートガバナンス・コードは、持ち合いなどで持つ株について、毎年その便益やリスクが資本コストに見合うかを取締役会で確かめるよう上場会社に求めています。
出典
- 降伏後における米国の初期対日方針(SWNCC150/4・1945年9月6日 大統領承認)国立国会図書館「日本国憲法の誕生」(2026年11月2日確認)
- SCAPIN-244「Dissolution of Holding Companies」(1945年11月6日)名古屋大学 SCAPIN データベース(2026年11月2日確認)
- アジア歴史資料センター 用語解説「持株会社整理委員会」(2026年11月2日確認)
- Foreign Relations of the United States 1948 vol. VI, doc. 695(極東委員会 米国代表の声明・1948年12月9日)(2026年11月2日確認)
- Foreign Relations of the United States 1949 vol. VII pt. 2, doc. 128(駐日政治顧問代理の報告・1949年8月25日)(2026年11月2日確認)
- 公正取引委員会 事務総長定例会見(独占禁止法の公布・施行日)(2026年11月2日確認)
- 公正取引委員会 平成8年度 年次報告(第9条の持株会社の全面禁止と、1997年の改正)(2026年11月2日確認)
- 公正取引委員会 平成6年度 年次報告「六大企業集団に関する実態調査」(データは平成元〜4年度・平成6年7月公表)(2026年11月2日確認)
- e-Gov法令検索「私的独占の禁止及び公正取引の確保に関する法律」(現行第9条)(2026年11月2日確認)
- 公正取引委員会「法律・政令・規則」(持株会社の報告の基準額6,000億円)(2026年11月2日確認)
- 東京・名古屋・福岡・札幌証券取引所「2025年度 株式分布状況調査の調査結果について」(2026年7月2日)(2026年11月2日確認)
- 株式分布状況調査 長期統計 表1-22 所有者別持株比率(株数ベース)(2026年11月2日確認)
- 株式分布状況調査 長期統計 表2-5 投資部門別株式保有比率(金額ベース)(2026年11月2日確認)
- 野村資本市場研究所 西山賢吾「低下幅が拡大したわが国企業の2024年度の株式持ち合い比率」(野村サステナビリティクォータリー 2025年秋号)(2026年11月2日確認)
- 東京証券取引所 コーポレートガバナンス・コード(2026年7月21日版)原則1-4(2026年11月2日確認)
- 金融庁「記述情報の開示の好事例集2025」8.「株式の保有状況」の開示例(2026年3月27日)(2026年11月2日確認)
- 韓国 公正取引委員会「2026年度 公示対象企業集団 102個 指定」(2026年4月29日・KDI経済情報センター掲載)(2026年11月2日確認)
- 韓国 公正取引委員会「2026年 公示対象企業集団 株式所有現況 分析・公開」(2026年9月3日・KDI経済情報センター掲載)(2026年11月2日確認)
- Wallenberg Foundations(Investor AB の資本と議決権の割合)(2026年11月2日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。