5年ルール・125%ルールの落とし穴|未払利息と返済額の跳ね上がりを3,000万円の計算で解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 5年ルールがあると、金利が上がっても返済額は変わらず、元金の減りだけが遅れます。2年目に1%上がると、5年後の元金の残りは約117万円多くなります(当サイト計算)。
- 5年ごとの見直しで返済額は最大1.25倍に上がり、それが何回も続きます。3%上がった計算では、16年目の返済額は当初の約1.93倍でした。
- 返済中の人は、返済のお知らせで「元金の残高・毎月の返済額・次の見直しの時期」を確かめると、自分のローンに当てはめられます。
返済額が変わらない間も、ローンの中身は動いている
変動金利の住宅ローンで、毎月の返済額が同じ「元利均等返済」を選ぶと、銀行によっては次の2つの決まりが付きます。三菱UFJ銀行の説明では次のとおりです。
- 5年ルール:返済額は5年ごとに見直す。金利が変わっても、見直しまで返済額は変わらず、元金と利息の内訳が変わる
- 125%ルール:5年ごとの見直しで返済額が増えるときも、それまでの返済額の125%を超えない
仕組みそのものは、変動金利の解説記事で説明しています。
もっと詳しく変動金利とは?住宅ローンの金利が上がる仕組みと5年ルール、固定金利との違い
困る理由はひとつです。返済額が変わらないので、金利が上がっても気づきにくい。 そのあいだに、上がった利息の分だけ元金の返済が後ろに回っていきます。ソニー銀行は、この「返済負担が増えたことに気づきにくくなり得る」点を理由に、2つのルールを導入していないと説明しています。
この記事では、言葉を次のように使い分けます。
- 元金の残高:借りたお金のうち、まだ返していない分。利息はこれにかかる
- 未払利息:利息が返済額を超えて、払いきれずに後に回った利息
- 返す必要のある額:元金の残高+未払利息
返済中の人が、まず確かめる3つの数字
数年前に低い金利で借りて、いまも同じ返済額を払っている人は、銀行から届く返済のお知らせ(返済予定表)で次の3つを見てください。この記事の計算を、自分のローンに当てはめられます。
- 元金の残高と、いまの金利:借りたときの予定より元金の残高の減りが遅いなら、金利が上がった分が後ろに回っています
- 毎月の返済額:「毎月の返済額×12÷元金の残高」を出します。いまの金利がこの数字に近づくほど、未払利息が出やすくなります(はまりどころ3)
- 次に返済額が見直される時期:その時の返済額は、いまの返済額×1.25まで上がりえます。最終回までにあと何回見直しがあるかも数えます(はまりどころ4)
3つの数字を出したら、できることは次のとおりです。
- 次の見直しの月から、返済額が最大1.25倍になる前提で家計を組んでおく。 1.25倍は上限で、計算し直した額がそれより低ければ低い額になります
- 繰上返済で元金の残高を減らす。 利息は元金の残高にかかるので、毎月の利息が減り、未払利息が出る金利の線も上がります
- 固定金利への変更を比べる。 三菱UFJ銀行の説明書では、変動金利から固定金利に変える場合、返済額はその時点で計算し直します。返済額はすぐ上がりますが、以後の金利の上がり下がりの影響は受けません
- 未払利息が出ている、または最終回に一括返済が残りそうなら、銀行に相談する。 扱いは銀行と契約で違います
金利が上がった場合の毎月の返済額は、住宅ローンの返済額の計算ツールでも試せます。「5年ルール・125%ルールを入れて計算する」を選ぶと、この記事と同じ条件で、返済額の見直しと未払利息の目安を計算できます。いまの毎月の返済額と、見直しまでの残りの回数を入れれば、返済中のローンにも当てはめられます。
計算のしかた(要点)
ここから先の数字は、3,000万円を35年・元利均等返済、当初の金利を年1.195%(三菱UFJ銀行の新規の変動金利・2026年11月1日現在)で借りたとした当サイト計算です。当初の毎月の返済額は87,439円です。
返済額の見直しは借りてから60回ごと(61回目・121回目…)として計算しています。三菱UFJ銀行の見直しの時期は10月1日を基準に数えるので(はまりどころ6)、時期がずれます。三菱UFJ銀行で借りた場合の返済額そのものではありません。 細かい条件は記事の最後に書いています。
金利は、2年目(13回目)から次の3通りに上がるとしました。上がり方は説明のための仮定で、見通しではありません。
- A:2年目に1%上がって2.195%になり、そのまま
- B:2年目から毎年0.5%ずつ上がり、7年目に4.195%になってそのまま
- C:2年目に3%上がって4.195%になり、そのまま
はまりどころ1 返済額は同じでも、元金が減らなくなる
Aの場合、2年目から金利は2.195%になりますが、5年目の終わり(60回目)まで返済額は87,439円のままです。
変わるのは中身です。13回目の返済87,439円のうち、利息は53,605円、元金に回るのは33,834円です。金利が1.195%のままなら、利息29,183円・元金58,256円でした。同じ額を払っているのに、元金の減り方は6割弱になります。
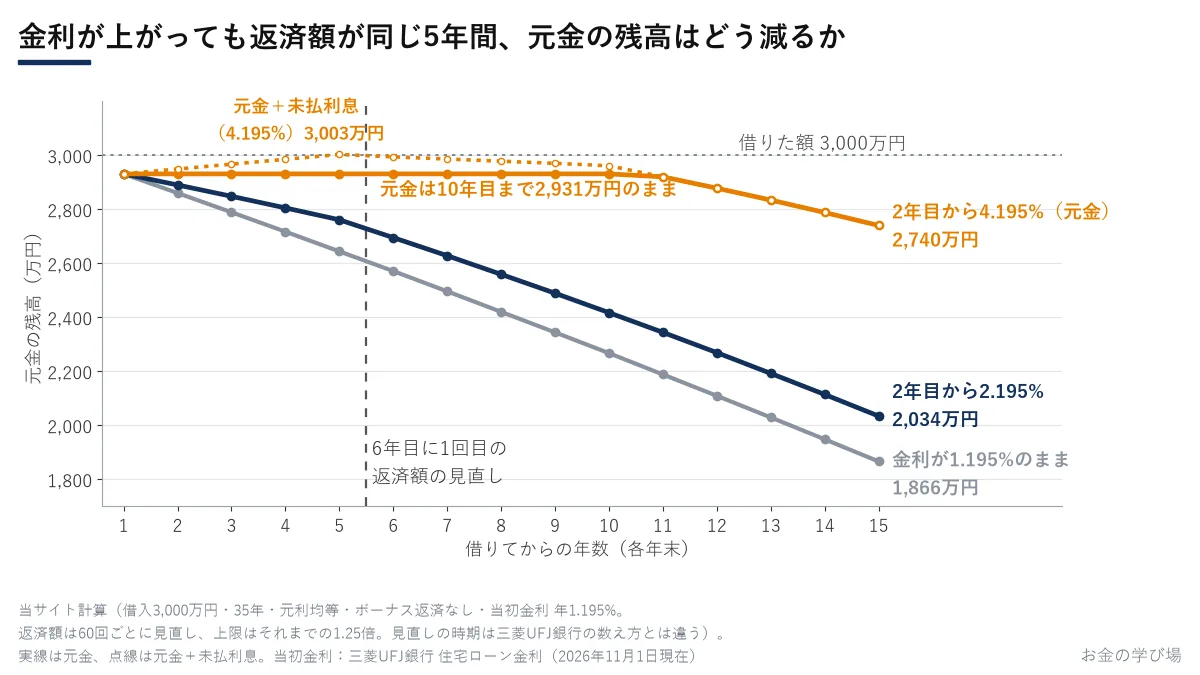
その結果、60回目の返済を終えた時点の元金の残高は27,609,573円。金利が上がらなかった場合(26,442,714円)より、約117万円多く残ります。 返済額が変わっていないので、この117万円は、返済のお知らせで元金の残高を見ない限り気づきません。
Cの場合は、利息が返済額を超えるので、元金は1円も減らず、払えなかった利息が未払利息としてたまっていきます。返す必要のある額(元金の残高+未払利息)は、5年目の終わりに30,025,820円(約3,003万円)となり、借りた3,000万円を超えます。 5年間毎月払い続けて、借りたときより返す額が増えている計算です。
6年目から返済額が上がると、まず未払利息から返していきます(当サイトの計算の条件)。未払利息を返し終えるまで元金には回らないので、元金の残高は10年目の終わりまで2,931万円のままで、減り始めるのは未払利息がなくなった11年目(130回目)からです。
はまりどころ2 5年ごとに返済額が最大1.25倍になり、それが何回も続く
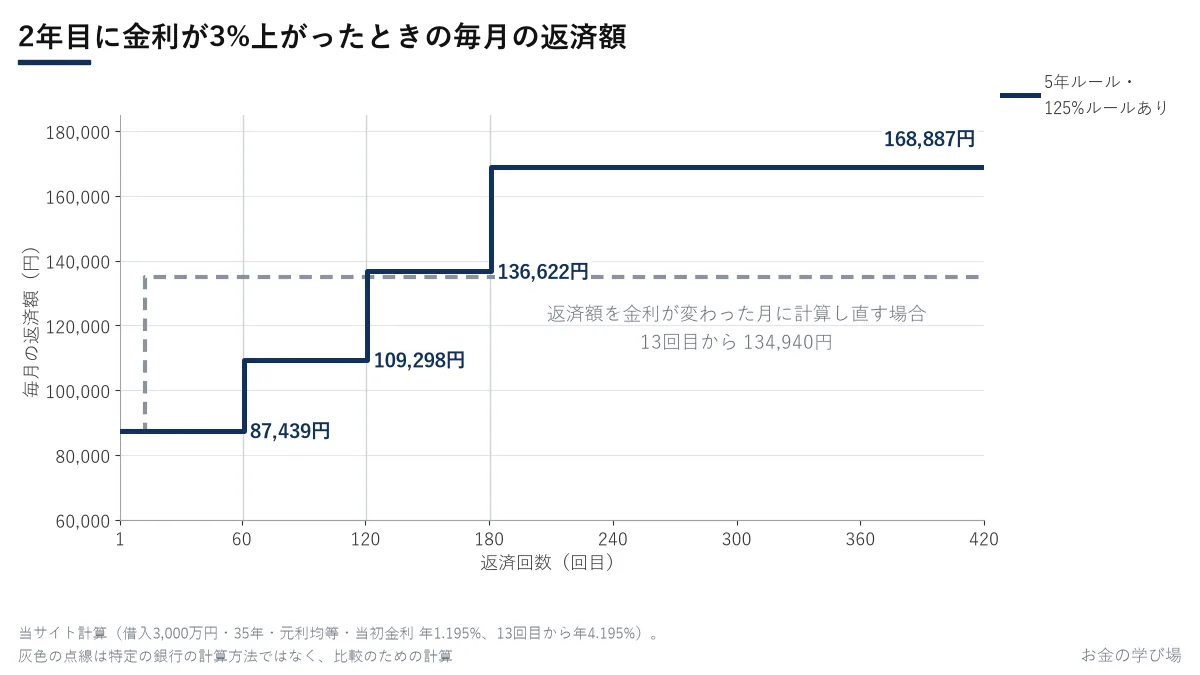
125%ルールは「返済額が増えても1.25倍まで」の決まりですが、上限が効くのは1回の見直しごとです。上限で抑えた分は消えずに元金の残高に残るので、次の5年後の見直しでまた上がります。
Bの場合の毎月の返済額は次のとおりです。
- 1〜60回目:87,439円
- 61〜120回目:109,298円(計算し直すと128,252円。1.25倍の上限が効いた)
- 121〜180回目:136,622円(計算し直すと145,037円。また上限が効いた)
- 181回目以降:148,493円
6年目の初めに毎月21,859円、11年目の初めにさらに27,324円増えます。金利は1年に0.5%ずつ、少しずつ上がっていたのに、返済額は5年分をまとめて、5年ごとに段差で上がります。
Cでは、87,439円 → 109,298円 → 136,622円 → 168,887円と3回上がり、16年目の返済額は当初の約1.93倍です。ルールなしで計算し直した場合は、2年目から134,940円でした。最初の5年間は軽いぶん、16年目以降はルールなしより毎月33,947円重くなります。
はまりどころ3 利息が返済額を超えると、未払利息がたまる
金利が大きく上がって、その月の利息が返済額を超えると、払いきれない利息が出ます。これが未払利息です。三菱UFJ銀行の説明書は、利息額が毎回の返済額を上回る場合、その超過額は未払利息として翌月以降に繰り延べると書いています。
Cでは、13回目の利息が102,447円で、返済額87,439円を15,008円超えます。この15,008円が毎月たまり、5年目の終わりには未払利息が720,384円になります。全国銀行協会は、通常の返済が終わっても未払利息分のローンが残る可能性があると説明しています。
よく誤解されますが、125%の上限で抑えた分が未払利息になるわけではありません。 未払利息は「その月の利息が返済額を超えた分」です。上限で抑えた分は、元金の返済が遅れる形で元金の残高に残ります(はまりどころ2)。どちらも、後で払うことに変わりはありません。
未払利息が出るかどうかは、次の式で目安がつきます。
金利が「毎月の返済額×12÷元金の残高」を超えると、未払利息が出る
この記事の条件で借りた直後なら、87,439円×12÷3,000万円で約3.50%です。たとえば元金の残高2,500万円・毎月の返済9万円の人なら、9万円×12÷2,500万円で4.32%になります。元金の残高が減るほど、この線は上がります。
はまりどころ4 最終回に、返しきれない元金が残る
5年ごとの見直しは、残りの期間で返し終わるように返済額を計算し直すので、途中で上がった分の多くは後の返済に吸収されます。吸収しきれずに最終回に残るのは、主に次の2つの場合です。
- 最後の見直しの後に金利が上がった場合:もう返済額を見直す機会がないので、上がった利息の分だけ元金の返済が足りなくなる
- 最後の見直しで125%の上限が効いた場合:計算し直した額より低い返済額で最後まで払うので、その差が残る
この記事の条件では、最後の見直しは361回目(31年目の初め)です。その時点まで金利が1.195%のままで、362回目から上がったとすると、残り59回の返済額は変わらず、最終回に次の額が残ります。
- 1%上がった場合:約13万6千円(135,663円)
- 2%上がった場合:約28万円(280,283円)
- 3%上がった場合:約43万4千円(434,338円)
この3つの例では、利息は返済額を超えないので未払利息は出ません。残るのは、返しきれなかった元金です。 三菱UFJ銀行は、最終返済日に未返済残高が生じた場合、原則として同日に一括で返すと説明しています。
はまりどころ5 払う総額は、ルールが無い場合より増える
5年ルールは、上がった利息を払わなくてよくする決まりではありません。払う時期を後ろにずらすだけです。後ろにずらしたあいだ元金の残高が減らないので、その元金にかかる利息のぶん、払う総額はむしろ増えます。
| 金利の上がり方 | 5年ルール・125%ルールあり | ルールなし | 差 |
|---|---|---|---|
| 上がらない | 3,672万4,545円 | 3,672万4,569円 | ほぼ同じ(返済額の見直しのときの端数処理による24円の差) |
| A 2年目に+1% | 4,296万1,241円 | 4,266万3,377円 | 約30万円多い |
| B 毎年+0.5%(7年目に+3%) | 5,563万9,770円 | 5,341万1,057円 | 約223万円多い |
| C 2年目に+3% | 6,053万4,476円 | 5,610万4,422円 | 約443万円多い |
※35年間の返済総額(最終回の一括返済を含む)。条件は記事の最後の「計算の条件(詳しく)」のとおり。当サイト計算
金利の上がり方が大きく、早いほど、差は開きます。
はまりどころ6 見直しの時期は「借りてから5年後」とは限らない
5年の数え方も銀行で違います。三菱UFJ銀行は、10月1日を1回過ぎるごとに1年と数え、5回目の10月1日の金利で返済額を見直し、翌年1月以降の最初の返済から変えると説明しています。
この数え方だと、借りた月で最初の見直しまでの長さが変わります。
- 2026年9月に借りた場合:5回目の10月1日は2030年10月1日。返済額が変わるのは2031年1月以降の最初の返済から(約4年4か月後)
- 2026年11月に借りた場合:5回目の10月1日は2031年10月1日。返済額が変わるのは2032年1月以降の最初の返済から(約5年2か月後)
また、新しい返済額を決めるのは10月1日時点の金利です。その後に金利が上がっても、その分は次の5年後の見直しまで返済額に入りません。
固定期間が終わる人は:125%の上限が書かれていない
当初固定金利で借りて、固定の期間が終わると変動金利に移る人は、この節だけ確かめてください。三菱UFJ銀行の住宅ローン商品説明書(2026年10月1日現在)では、固定金利適用期間の満了時に、新しい利率・残高・残りの期間で返済額を計算し直し、翌月の返済分から変えると書かれています。この項目に125%の上限は書かれていません。 上限の決まりが無い契約なら、固定期間が終わった翌月に、返済額が1.25倍を超えて上がることもあります。自分の契約書で確かめてください。
もっと詳しく固定金利とは?全期間固定と固定期間選択型の違い、フラット35の金利と期間が終わった後の返済額
ルールがあるかどうかは、銀行と契約で違う
- 三菱UFJ銀行:変動金利・元利均等返済で、5年ルール・125%ルールあり。元金均等返済は対象外
- 楽天銀行:5年ルール・125%ルールを適用(元利均等返済の場合)。元金均等返済は、変更後の返済額に上限なし
- ソニー銀行:5年ルール・125%ルールは導入していない
ルールが無い銀行では、金利が上がると返済額も見直され、上がったことがその都度わかります。ルールがある銀行では、返済額で気づけない分、自分で元金の残高を見に行く必要があります。どちらが良い悪いではなく、困り方が違います。
利上げが住宅ローンの借りられる額や住宅の価格にどう響くかは、ニュース解説で数字を並べています。
もっと詳しく利上げが続くと家は買えなくなる?住宅ローン金利・マンション価格・家賃の数字で解説
計算の条件(詳しく)
この記事の計算は、すべて次の条件の当サイト計算です。実際の返済額は、契約と銀行の計算方法で決まります。
- 借入額3,000万円、35年(420回)、元利均等返済、ボーナス返済なし。当初の金利は年1.195%、当初の毎月の返済額は87,439円
- 利息は「元金の残高×年利÷12」で、円未満を四捨五入
- 返済額は60回ごと(61回目・121回目・181回目…)に、その時点の返す必要のある額(元金の残高+未払利息)・残りの回数・その月の金利で計算し直す。増える場合は、それまでの返済額の1.25倍(円未満切り捨て)を上限にする。三菱UFJ銀行の10月1日を基準にした数え方とは時期が違う
- 毎月の返済は、当月の利息、未払利息、元金の順に充てる。未払利息には利息を付けない(この2点は三菱UFJ銀行の説明書で確認できなかったため、当サイトで置いた条件)
- 「ルールなし」は、金利が変わった月に、元金の残高と残りの回数で返済額を計算し直す場合。特定の銀行の計算方法ではない
- 団体信用生命保険・手数料・保証料は含まない
よくある質問
- Q125%を超えた分は、すべて未払利息になるのですか?
- Aいいえ。未払利息は、その月の利息が毎月の返済額を超えたときに、払えなかった利息の分です。125%の上限で返済額が抑えられた分は、未払利息ではなく、元金の返済が遅れる形で元金の残高に残ります。三菱UFJ銀行は、利息額が毎回の返済額を上回るとその超過額を未払利息として翌月以降に繰り延べ、最終返済日に未返済残高が生じた場合は原則として同日に一括返済と説明しています。
- Q5年ルール・125%ルールは、どの銀行にもありますか?
- Aありません。三菱UFJ銀行と楽天銀行は、変動金利・元利均等返済で2つのルールを適用しています。ソニー銀行は、返済負担が増えたことに気づきにくくなりうるとして、2つのルールを導入していないと説明しています。同じ銀行でも、元金均等返済にはこのルールはありません。
- Q未払利息が出るのは、金利が何%になったときですか?
- A借りている人ごとに違います。目安は「毎月の返済額×12÷元金の残高」です。金利がこれを超えると、利息が返済額を上回ります。3,000万円・35年・年1.195%で借りた直後なら約3.50%です(当サイト計算)。元金の残高と返済額は、銀行から届く返済のお知らせで確かめられます。
- Q固定金利の期間が終わって変動金利に変わるときも、125%ルールはありますか?
- A三菱UFJ銀行の住宅ローン商品説明書(2026年10月1日現在)では、固定金利適用期間の満了時は、新しい利率・残高・残りの期間で返済額を計算し直し、翌月の返済分から変えると書かれています。この項目に125%の上限は書かれていません。扱いは銀行と契約で違うので、契約書で確かめてください。
出典
- 三菱UFJ銀行 住宅ローン金利(2026年11月1日現在。新規 変動 ずーっと一律優遇コース 年1.195%・店頭表示金利 年3.375%・完済まで年▲2.18%)(2026年11月9日確認)
- 三菱UFJ銀行 よくあるご質問「住宅ローンの5年ルール・125%ルールについて知りたい。」(変動金利・元利均等で適用、元金均等は対象外。10月1日を1回経過するごとに1年経過とみなし、5回目の10月1日の利率で見直し、翌年1月以降の最初の返済分から変更。未払利息の繰り延べ。最終返済日の未返済残高は原則一括返済)(2026年11月9日確認)
- 三菱UFJ銀行 住宅ローン商品説明書(2026年10月1日現在。返済額は借入日または固定金利適用期間満了日の翌日以降5回目の10月1日を初回とし以後5年ごとに見直し、125%を超えない。利息額が返済額を上回る場合の超過額は未払利息として翌月以降に繰り延べ。最終返済日の未返済残高は原則同日に一括返済。固定金利への変更時は返済額をその時点で再計算。固定金利適用期間満了時は返済額を再計算し翌月から変更)(2026年11月9日確認)
- 楽天銀行 住宅ローン用語「5年ルール・125%ルール」(楽天銀行では5年ルール、125%ルールを適用。元利均等返済の場合。元金均等返済は変更後の返済額に上限なし)(2026年11月9日確認)
- ソニー銀行「住宅ローン5年ルール125%ルール 動画のテキスト版」(返済負担が増えたことに気づきにくくなり得る5年ルール・125%ルールは導入していない)(2026年11月9日確認)
- 全国銀行協会「変動金利住宅ローンの未払利息とは?」(元利均等返済の返済額の見直しは通常5年毎。125%ルール。通常の返済が終わっても未払利息分のローンが残る可能性)(2026年11月9日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。