
利上げが続くと家は買えなくなる?住宅ローン金利・マンション価格・家賃の数字で解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- フラット35の最も多い金利は1年で1.90%から3.81%に。月10万円・35年で借りられる額は約748万円減る計算です。
- 首都圏の中古マンションは成約件数が22.7%減り、成約価格も4.5%下がりました(2026年9月・前年同月比)。
- 家賃も上がっていますが、買えない人が賃貸に残った結果かどうかは、今の数字では分けられません。
同じ月10万円で、借りられる額は1年で約748万円減った
住宅ローンの多くは「元利均等返済(がんりきんとうへんさい)」です。毎月の返済額が一定になる返し方で、月の返済額から逆に計算すると、借りられる額が出ます。
- 借りられる額 = 月の返済額 ×{1 −(1 + 月利)^(−返済回数)}÷ 月利
- 月利 = 年の金利 ÷ 12、返済回数 = 返済年数 × 12
月10万円を35年(420回)かけて返す前提で計算します(当サイト計算。手数料・保証料・団体信用生命保険の保険料は含みません)。
- 全期間固定のフラット35(返済期間21年以上35年以下・融資率9割以下で最も多い金利)
- 2025年11月 1.90% → 約3,066万円
- 2026年11月 3.81% → 約2,318万円
- 差は約748万円、24.4%の減少です
- 変動金利(三菱UFJ銀行の新規の適用金利。2025年11月は0.595〜0.675%の幅のうち最も低い値)
- 2025年11月1日 0.595% → 約3,791万円
- 2026年11月1日 1.195% → 約3,431万円
- 差は約360万円、9.5%の減少です。2025年11月の幅の上側の0.675%で計算すると約3,740万円で、差は約309万円になります
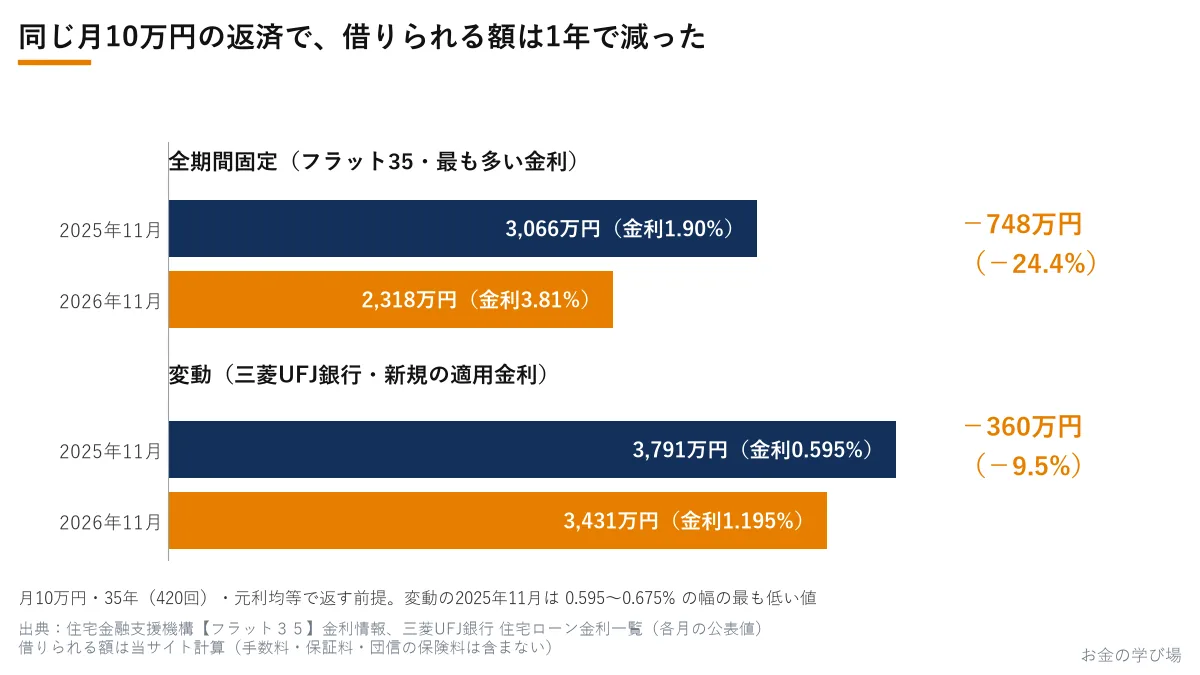
家の値段も、買う人の収入も変わらないまま、金利だけで予算が動きます。「利上げで家が買えなくなる」は、正確には「同じ月々の返済で借りられる額が減り、ローンで手の届く家の値段が下がる」です。頭金をどれだけ出せるかで買える家の値段は変わりますが、借りる部分の減り方は、固定と変動でかなり違います。
住宅ローンの金利は1年でどれだけ上がったか
| 金利の種類 | 2025年11月 | 2026年11月 |
|---|---|---|
| フラット35(21〜35年・融資率9割以下・最も多い金利) | 1.90% | 3.81% |
| 三菱UFJ銀行 変動(新規・適用金利) | 0.595〜0.675% | 1.195% |
| 三菱UFJ銀行 当初固定10年(新規・適用金利) | 2.17〜2.25% | 3.89% |
| 三菱UFJ銀行 全期間固定31〜35年(新規・適用金利) | 2.91〜2.99% | 4.50% |
※住宅金融支援機構と三菱UFJ銀行の各月の公表値(2025年11月分は Internet Archive に保存された公表ページ)。三菱UFJ銀行は大手行の例として載せたもので、適用される金利は銀行・審査の結果で違います。
フラット35の最も多い金利を月ごとに並べると、上がり方の速さが分かります。
- 2025年10月 1.89%、11月 1.90%、12月 1.97%
- 2026年2月 2.26%、5月 2.71%、7月 3.14%、9月 3.46%、10月 3.83%、11月 3.81%
1年で2倍になりました。11月は10月より0.02%下がっていますが、1か月だけで向きが変わったとは言えません。
固定が大きく、変動が小さく上がっている理由
固定金利は、長い期間の金利である長期金利(10年国債の利回りなど)の動きを受けやすく、変動金利は政策金利など短期の金利を受けやすいとされます。変動金利は、銀行が決める基準の金利(店頭表示金利)から、審査の結果に応じた引き下げ幅を差し引いたものが、実際に借りる人に適用される金利です。三菱UFJ銀行の変動の店頭表示金利は、2025年11月の2.875%から2026年11月は3.375%へ0.5%上がりました。日本銀行が2025年12月と2026年6月に行った2回の利上げの幅(合計0.5%)と同じです。同行は9月の利上げを受けて、短期プライムレートを11月2日から2.375%から2.625%に上げると公表しています。
もっと詳しく長期金利とは?10年国債の利回りが3%台に上がった意味と、為替・ローンへの影響
借りる人の多くは変動を選んでいる
国土交通省の調査では、2024年度に民間の金融機関が新しく貸した住宅ローンの83.5%が変動金利型でした。変動で借りる人の予算の減り方は、今のところ固定より小さく済んでいます。その代わり、これからの金利の上がり下がりは、借りた人が受け止めることになります。2026年度の割合はまだ公表されていません。
買う人の予算が減ると、考えられる5つの道
同じ家を買える人が減ったとき、理屈の上では次のような動きが考えられます。どれか1つではなく、いくつかが同時に起きることもあります。
- 価格が下がる:売る側が値段を下げないと売れなくなる
- 狭い家・遠い家にする:予算に合わせて広さや場所を変える
- 返済の形を変える:変動金利や長い返済期間を選び、月々の返済を抑える
- 買うのを先送りして賃貸にとどまる:借りる人が増えると、家賃が上がる方向に働く
- 売り出しが減る:新築を売り出す数を絞る、中古の売り手が売るのをやめる
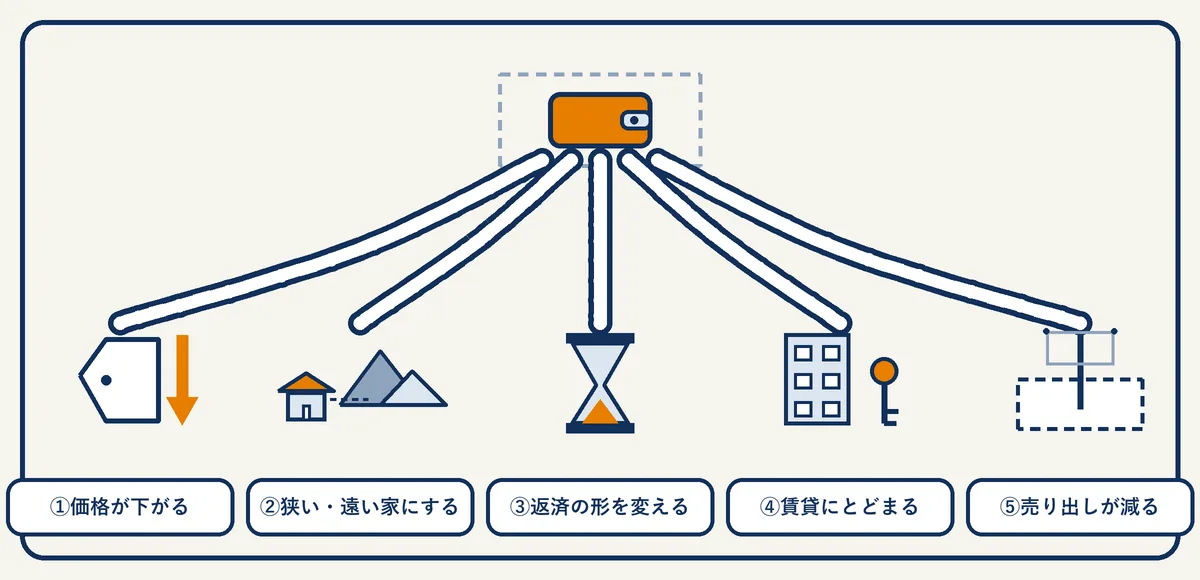
ここから、足元の数字でどれが見えているかを1つずつ確かめます。
中古マンション:売れる件数が減り、価格も下がりはじめた
東日本レインズがまとめた首都圏(1都3県)の中古マンションの2026年9月の数字です(前年同月比)。
- 成約件数:3,457件、−22.7%。6か月続けて減少
- 在庫件数:50,450件、+15.1%。7か月続けて増加
- 成約㎡単価:81.07万円、−4.8%。5か月続けて下落
- 成約価格:5,111万円、−4.5%。5か月続けて下落
- 専有面積:63.04㎡、+0.3%。ほぼ横ばい
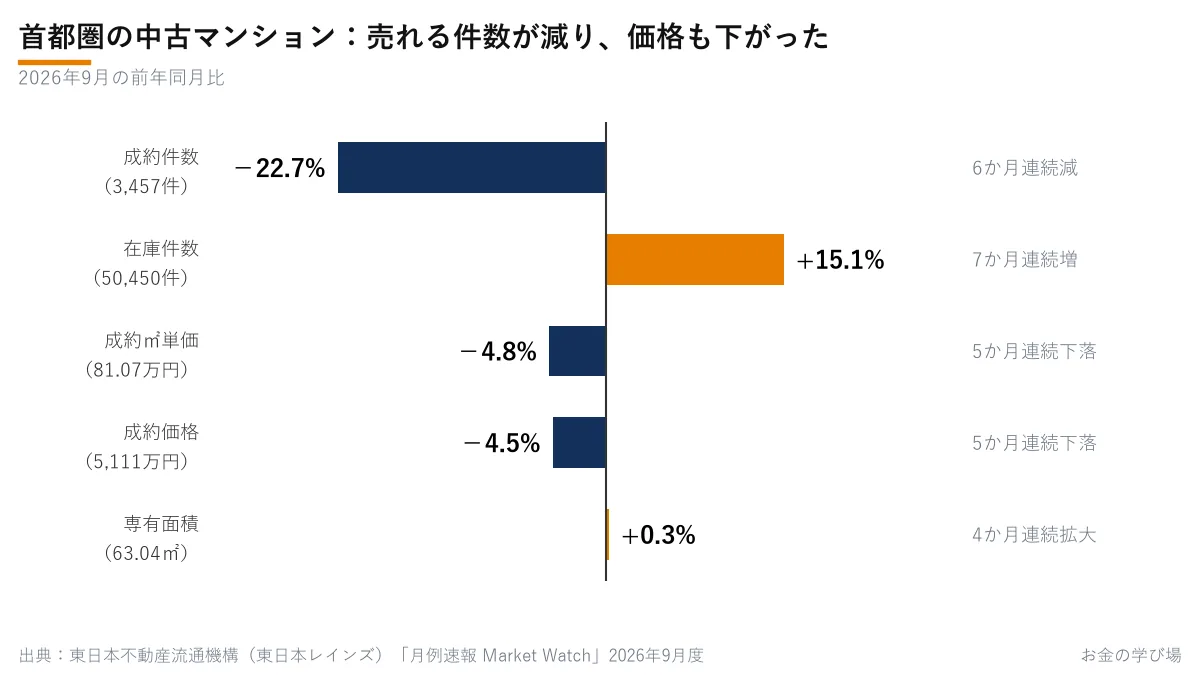
売りに出る部屋が増え、決まる数が減り、値段が下がる。5つの道のうち「1 価格が下がる」に当たる動きです。成約価格の下落は5か月続いていて、5月から始まっています。フラット35の最も多い金利が2.71%(5月)から3.14%(7月)に上がった時期と重なります。
ただし、中古の価格は金利だけで決まるわけではありません。新築の値段、景気、売り手の事情でも動きます。金利がどれだけ効いたかを、この数字だけで切り分けることはできません。 同じ9月の首都圏の中古戸建住宅は、成約件数が−16.5%と減った一方、成約価格は+5.4%と上がっていて、マンションと同じ動きにはなっていません。
新築マンション:売り出しを絞り、在庫が増えている
不動産経済研究所の首都圏の新築マンションの数字です。
- 2026年9月の発売戸数:1,142戸、前年同月比−40.1%
- 初月契約率(売り出した月に契約が決まった割合):50.4%、前年同月比−4.0ポイント
- 平均価格:9,552万円、前年同月比−4.1%。2か月続けて下落。1㎡あたりは145.8万円で−0.5%
- 販売在庫:9月末で6,775戸、4か月続けて増加
一方、2026年4〜9月(年度の上半期)でまとめると、平均価格は1億1,494万円で前年同期比+21.1%、年度上半期として初めて1億円を超えました。同研究所は上昇の理由に、東京23区などでの大規模な高額住戸の供給と、施工費の高騰を挙げています。平均価格は「その月にどんな物件が売り出されたか」で大きく振れるので、9月の−4.1%だけで値下がりが始まったとは言えません。
数字の上で、はっきり動いているのは売り出す戸数です。4〜9月の発売は8,601戸で前年同期比−6.0%、9月だけなら−40.1%でした。初月契約率は4〜9月で62.8%で、同研究所は年度上半期として70%を下回るのは3年続けてだと書いています。5つの道のうち「5 売り出しが減る」が、新築では先に見えています。 人件費・資材費・用地費が上がっているため、売る側には値段を下げにくい事情があります。
広さ:今のところ縮んでいない
予算に合わせて狭い家にする動き(道の2)は、今の数字からは見えていません。
- 首都圏の中古マンションの成約の専有面積は、2026年9月に63.04㎡で前年同月比+0.3%。4か月続けて少しずつ広がっています(東日本レインズ)
- 新築マンションの専有面積の中央値は、2026年1〜6月に68.97㎡で、半年前(2025年7〜12月)の68.32㎡より1.0%広がりました(不動産経済研究所)
もう少し長く見ると、新築の中央値は2022年1〜6月の70.00㎡より小さくなっています。不動産経済研究所は、総額を抑えるために専有面積は今後も60㎡台にとどまる見込みとしています。少しずつ狭くなってきた流れはあるものの、金利が大きく上がったこの1年に、急に狭くなった様子は見えません。場所(遠くへ移る動き)は、今回集めた数字では確かめられませんでした。
家を建てる数:2年前より約1割少ない
国土交通省の建築着工統計で、2026年9月に建て始めた住宅は61,826戸、前年同月比−2.7%でした。
ここで注意が要るのは、1年前との比べ方です。2025年4月から、全ての新築に省エネ基準への適合が義務になりました(国土交通省)。その直前の2025年3月の着工は前年同月比+39.6%と急に増え、4月は−26.6%、5月は−34.4%と大きく減っています。1年前の数字がこの影響でゆがんでいるので、2年前(2024年9月)と比べます。
- 総計:68,554戸 → 61,826戸、−9.8%
- 持家(自分が住むために建てる家):19,355戸 → 17,648戸、−8.8%
- 分譲住宅(売るために建てる家):17,922戸 → 15,688戸、−12.5%。うち分譲マンションは7,651戸 → 4,825戸、−36.9%
- 貸家(賃貸用):31,033戸 → 28,046戸、−9.6%
※前年同月比は国土交通省の公表値、2年前との比較は当サイト計算。
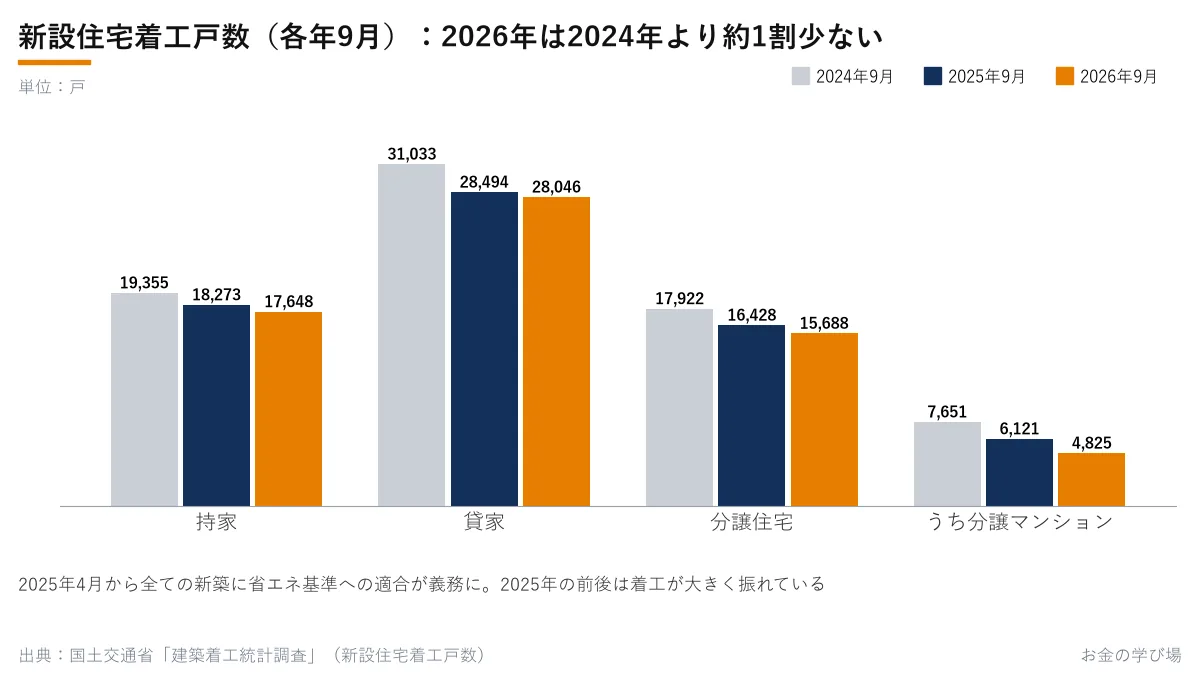
持家は利上げの前から減っていました。年度ごとに見ると、2021年度の281,279戸から2025年度は195,111戸で、4年で30.6%減っています(当サイト計算)。建てる数の減り方のうち、どこまでが金利のせいかは、この統計からは分かりません。
家賃:上がっている。ただし理由は分けられない
家を買えない人が賃貸にとどまると、借りたい人が増えて家賃が上がる方向に働きます(道の4)。家賃の数字を見ます。
- 消費者物価指数(全国・2026年9月):家賃は前年同月比+0.6%、民営家賃は+0.8%(総務省)
- 消費者物価指数(東京都区部・2026年10月中旬速報):家賃は+1.9%、民営家賃は+2.0%(総務省)
- 東京23区で新しく決まったマンションの家賃(7〜9月):1㎡あたり2024年3,509円 → 2025年3,783円(+7.8%)→ 2026年3,979円(+5.2%)。平均の家賃は13.6万円(東日本レインズ。変化率は当サイト計算)
総務省の数字は全国・東京都区部の家賃全体の動き、東日本レインズの数字はその期間に新しく契約が決まった部屋の家賃で、後者のほうが大きく動いています。
ただ、東京23区の新しい契約の家賃は、住宅ローンの金利が大きく上がる前の2024年から2025年にかけても7.8%上がっていました。成約件数は1年で19,232件から16,858件に12.3%減っています(当サイト計算)。家賃が上がっているのは確かですが、それが「買えない人が賃貸に残ったから」なのか、建築費や物価全体の上昇など別の理由なのかは、今の数字では分けられません。
物価と暮らしの実感の関係は、こちらで扱っています。
もっと詳しく日銀は利上げを続けるのに、暮らしが楽にならないのはなぜ?実質賃金と物価の数字で解説
2022〜2023年の米国では、売買は減ったが価格は下がらなかった
金利が急に上がった住宅市場の例として、2022〜2023年の米国があります。
- 住宅ローン金利:米住宅金融機関フレディマックの調査で、30年固定は2021年に2.65〜3.18%でした。2023年10月26日には7.79%まで上がっています
- 売買の件数:全米不動産協会(NAR)は、2023年の既存住宅(中古住宅)の売買が1995年以来の低さになったとしています
- 価格:同協会は、住宅ローン金利が2023年10月に8%近くでピークをつける間も「住宅の価格は上がり続けた」と書いています。米連邦住宅金融局(FHFA)の住宅価格指数(季節調整済み)は、2022年6月から8月に0.9%下がっただけで、2023年12月は前年同月より6.5%高くなりました
同協会は、買う人が苦労した理由として、売りに出る住宅が少なかったことと、買いにくい価格の水準を挙げています。金利が上がると、まず売買の「量」が大きく減る。値段がどうなるかは、売りに出る家がどれだけあるかで変わる、という例です。
日本の首都圏の中古マンションは、在庫が前年より15.1%増えていて、価格が下がっています。売りに出る家が少なかった当時の米国とは、この点が違います。
家を考えている人が確かめられること
金利がこれからどうなるかは、誰にも分かりません。自分で数字にできるのは、次のところです。
- 返済負担率:年収に占める、年間のローン返済の合計の割合です。フラット35の基準は、年収400万円未満で30%以下、400万円以上で35%以下(車のローンやカードローンなど、ほかの借入れの返済も含みます)。これは審査で通る上限で、教育費や車の買い替えなど、家計の事情は入っていません
- 変動金利で借りるなら、上がったときの返済額:3,000万円・35年で計算すると、金利1.195%なら月87,439円、2.195%(1%上がった場合)なら月102,407円で、月14,968円増えます(当サイト計算。残りの期間が35年のまま金利だけが上がった場合)。三井住友銀行は「変動金利は半年ごとに金利が見直されます」と説明しています。ただし、金利が上がってもすぐに返済額が増えるとは限りません。三菱UFJ銀行は、変動金利・元利均等返済の場合、返済額は5年ごとに見直し、見直しのときも前の返済額の125%を超えないと説明しています(いわゆる5年ルール・125%ルール)。その間は、返済額に占める利息の割合が増えて元金の減りが遅くなります。仕組みは銀行と契約で違うので、自分の契約で確かめてください
- 固定金利で借りるなら、今の金利で決まる:フラット35は、資金を受け取る時点で返済が終わるまでの金利と返済額が決まります。今後金利が下がっても返済額は下がらず、上がっても上がりません
- 頭金:フラット35は、物件の価格に対して借りる額が9割を超えると、最も多い金利が3.81%から3.92%に上がります(2026年11月)。頭金を入れて借りる額を9割以下にすると、金利も借りる総額も小さくなります
最初の節の式に、自分の「無理なく払える月の返済額」と、借りる先が公表している金利を入れると、借りられる額の目安が出ます。変動と固定のどちらが良いかは、これからの金利の動きと、家計がどれだけの上がり幅に耐えられるかで決まり、一律の答えはありません。
もっと詳しく利上げとは?利下げとの違いと、円高・円安への効き方を日銀とFRBの実例で解説
次に見る数字
- フラット35の金利:住宅金融支援機構が毎月、翌月分を公表します
- 首都圏の中古マンション:東日本レインズの月例速報(2026年9月度は10月13日公表)
- 首都圏の新築マンション:不動産経済研究所の月次の市場動向(9月分は10月20日公表)
- 住宅着工:国土交通省の建築着工統計(9月分は10月30日に更新)
- 日本銀行の次の金融政策決定会合:12月17日(木)・18日(金)
もっと詳しく日銀10月会合は1.25%で据え置き、ドル円157円台半ば|決定内容と円相場を数字で解説
※本記事は金利と住宅の仕組みを学ぶための解説で、特定の金融機関・住宅ローン商品の利用や、住宅の購入・売却を勧めるものではありません。数値は記事内に記した各公表元の資料(2026年11月2日確認)に基づきます。借りられる額・返済額は当サイトの計算で、手数料・保証料・団体信用生命保険の保険料・税金は含みません。実際に適用される金利や借りられる額は、金融機関と審査の結果で違います。
よくある質問
- Q金利が1%上がると、借りられる額はどれくらい減りますか?
- A月々の返済額を同じにしたときの計算です。月10万円・35年・元利均等で、金利1.0%なら約3,543万円、2.0%なら約3,019万円、3.0%なら約2,598万円(当サイト計算。手数料などは含みません)。1%から2%で約524万円、2%から3%で約420万円減ります。フラット35の最も多い金利は2025年11月の1.90%から2026年11月の3.81%に上がり、借りられる額は約3,066万円から約2,318万円になる計算です。
- Q金利が上がると、マンションの価格は下がりますか?
- A理屈の上では買う人の予算が減るので下がる方向の力が働きますが、必ず下がるとは限りません。首都圏の中古マンションは2026年9月に成約価格が前年同月比4.5%下がり、5か月続けて下落しました(東日本レインズ)。一方、2022〜2023年の米国では住宅ローン金利が3%前後から7%台に上がっても、売りに出る家が少なく、価格は上がり続けました(全米不動産協会)。建築費の上昇など、金利以外の材料も価格に効きます。
- Q利上げで家賃は上がりますか?
- A家賃は上がっています。消費者物価指数の民営家賃は全国で前年同月比+0.8%(2026年9月)、東京都区部で+2.0%(10月中旬速報)、東京23区で新しく決まったマンションの家賃の1㎡あたりは2026年7〜9月に3,979円で、1年前より5.2%高くなりました。ただし2024年から2025年にかけても7.8%上がっていて、家を買えなくなった人が賃貸に残った結果かどうかは、この数字からは分けられません。
FX口座を比べるなら:比較ランキング(評価方法を公開)/目的別おすすめ
| 順位 | 口座 | スプレッド | 最小単位 | |
|---|---|---|---|---|
| 1 | JFX | 0.2銭 | 1,000通貨 | 公式 |
| 2 | みんなのFX | 0.2銭※ | 1,000通貨 | 公式 |
| 3 | ヒロセ通商 | 0.2銭 | 1,000通貨 | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(LIGHTペア・手数料など。比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
経済指標のまとめページ
- 日銀の金融政策決定会合とは?日程・見るところ・円相場の動きを2026年の結果で解説
- ECB理事会とは?ユーロの政策金利(預金ファシリティ金利)の決め方・発表時間とユーロ相場への効き方
- FOMCとは?会合の仕組み・ドットチャート・議事要旨の見方と、2026年の結果・次の日程
- IMMポジションとは?投機筋の円売り越し・買い越しの見方と、毎週の公表時間
- ISM非製造業景況指数とは?米国の景気の大部分を占めるサービス業の指数の見方と発表日
- ISM製造業景況指数とは?50が分かれ目の理由と、新規受注・価格の見方・発表日
- 日本の消費者物価指数(全国・東京都区部)とは?コアとコアコアの違い・発表日・円相場への効き方
- 日本のGDPとは?1次速報・2次速報の違い、前期比と年率の読み方、発表日と円相場への効き方
- 米雇用統計とは?発表日・見るところ・ドル円の動きを過去の結果で解説
- 米新規失業保険申請件数とは?毎週木曜の雇用の速報の見方と、4週平均・継続受給者数
- 日銀短観とは?業況判断DIの読み方・想定為替レート・発表日と円相場への効き方
- 米CPI(消費者物価指数)とは?発表日・見方・ドル円の動きを過去の結果で解説
- 米GDPとは?速報・改定・確定の3回の発表と、年率の読み方・ドル円への効き方
- 米小売売上高とは?個人消費の速報の見方(自動車・ガソリン除く)と発表日・ドル円への効き方
- 米PCE(個人消費支出物価指数)とは?FRBが物価の目標に使う統計の見方と発表日
出典
- 住宅金融支援機構【フラット35】金利情報(2026年11月。21年以上35年以下・融資率9割以下 最も多い金利3.810%、9割超3.920%)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2025年11月 1.900%。Internet Archive 2025年11月14日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2025年10月 1.890%。Internet Archive 2025年11月3日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2025年12月 1.970%。Internet Archive 2025年12月4日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年2月 2.260%。Internet Archive 2026年2月12日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年5月 2.710%。Internet Archive 2026年5月9日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年7月 3.140%。Internet Archive 2026年7月5日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年9月 3.460%。Internet Archive 2026年9月5日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年10月 3.830%。Internet Archive 2026年10月5日の保存版)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】トップ(資金の受取時に返済終了までの借入金利と返済額が確定)(2026年11月2日確認)
- 住宅金融支援機構【フラット35】ご利用条件(総返済負担率の基準 年収400万円未満30%以下・400万円以上35%以下)(2026年11月2日確認)
- 三菱UFJ銀行 住宅ローンの金利一覧(2026年11月1日現在。変動1.195%・固定10年3.89%・全期間固定31〜35年4.50%)(2026年11月2日確認)
- 三菱UFJ銀行 住宅ローンの金利一覧(2025年11月1日現在。Internet Archive 2025年11月4日の保存版)(2026年11月2日確認)
- 三菱UFJ銀行「短期プライムレートの改定について」(2026年9月18日。11月2日から2.375%→2.625%)(2026年11月2日確認)
- 三井住友銀行 住宅ローン金利(変動金利は半年ごとに金利が見直される)(2026年11月2日確認)
- 三菱UFJ銀行 よくあるご質問「住宅ローンの5年ルール・125%ルールについて知りたい。」(2026年11月2日確認)
- 日本銀行 金融政策決定会合の開催日程(2026年11月2日確認)
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(令和8年6月5日訂正。令和6年度 新規貸出の金利タイプ別割合)(2026年11月2日確認)
- 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」(2026年10月20日)(2026年11月2日確認)
- 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」(2026年10月20日)(2026年11月2日確認)
- 不動産経済研究所「首都圏マンション 戸当たり価格と専有面積の中央値の推移 2026年上半期」(2026年8月13日)(2026年11月2日確認)
- 東日本不動産流通機構(東日本レインズ)「月例速報 Market Watch サマリーレポート 2026年9月度」(2026年10月13日)(2026年11月2日確認)
- 東日本レインズ「首都圏賃貸居住用物件の取引動向(2026年7〜9月)」(2026年10月19日)(2026年11月2日確認)
- 東日本レインズ「首都圏賃貸居住用物件の取引動向(2025年7〜9月)」(2026年11月2日確認)
- 東日本レインズ「首都圏賃貸居住用物件の取引動向(2024年7〜9月)」(2026年11月2日確認)
- 国土交通省「建築着工統計調査報告 時系列一覧」【住宅・建築物】時系列(令和8年9月分・2026年10月30日更新)(2026年11月2日確認)
- 国土交通省「2025年4月から全ての新築で省エネ基準適合を義務化」(2026年11月2日確認)
- 総務省統計局「2025年基準 消費者物価指数 全国 2026年9月分」(2026年10月23日公表)(2026年11月2日確認)
- 総務省統計局「2025年基準 消費者物価指数 東京都区部 2026年10月分(中旬速報値)」(2026年10月30日公表)(2026年11月2日確認)
- Freddie Mac「Primary Mortgage Market Survey」30年固定金利の履歴(PMMS_history.csv)(2026年11月2日確認)
- 全米不動産協会(NAR)「2024 Member Profile」ハイライト(2023年の既存住宅の売買は1995年以来の低さ)(2026年11月2日確認)
- 米連邦住宅金融局(FHFA)House Price Index(購入のみ・季節調整済み・米国全体・月次)(2026年11月2日確認)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日。1.25%程度に)(2026年11月2日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。