
固定金利とは?全期間固定と固定期間選択型の違い、フラット35の金利と期間が終わった後の返済額
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 固定金利は、決めた期間、または返し終わるまで金利が変わらないタイプです。
- 全期間固定のフラット35で最も多い金利は、1年で年1.90%から年3.81%に上がりました。
- 10年固定などは、期間が終わると金利と返済額が見直されます。
FX口座を比べるなら:比較ランキング(評価方法を公開)/目的別おすすめ
固定金利は「決めた期間、金利が変わらない」金利
固定金利とは、お金を借りたときに決めた金利が、決めた期間、または返し終わるまで変わらない金利です。反対に、借りている間に見直されるものを変動金利といいます。
ニュースで「固定金利」と出てくるのは、ほとんどが住宅ローンの話です。固定金利で借りると、その期間は市場の金利が上がっても毎月の返済額は変わりません。その代わり、市場の金利が下がっても、返済額は下がりません。金利の上がり下がりの影響を、借りる人ではなく貸す側が受け持つ形です。
変動金利のしくみ(短期プライムレートとの関係や5年ルール)は、変動金利の記事で説明しています。この記事では、固定金利の側を詳しく見ます。
もっと詳しく変動金利とは?住宅ローンの金利が上がる仕組みと5年ルール、固定金利との違い
固定金利は2種類ある:全期間固定型と固定期間選択型
住宅ローンの固定金利には、次の2つがあります。
- 全期間固定型:返し終わるまで、借りたときの金利が変わらない。住宅金融支援機構の【フラット35】(窓口は民間の金融機関)が代表例
- 固定期間選択型:3年・10年など、選んだ期間だけ金利が変わらない。期間が終わると、その時点の金利で見直される。「10年固定」と呼ばれるのはこちら
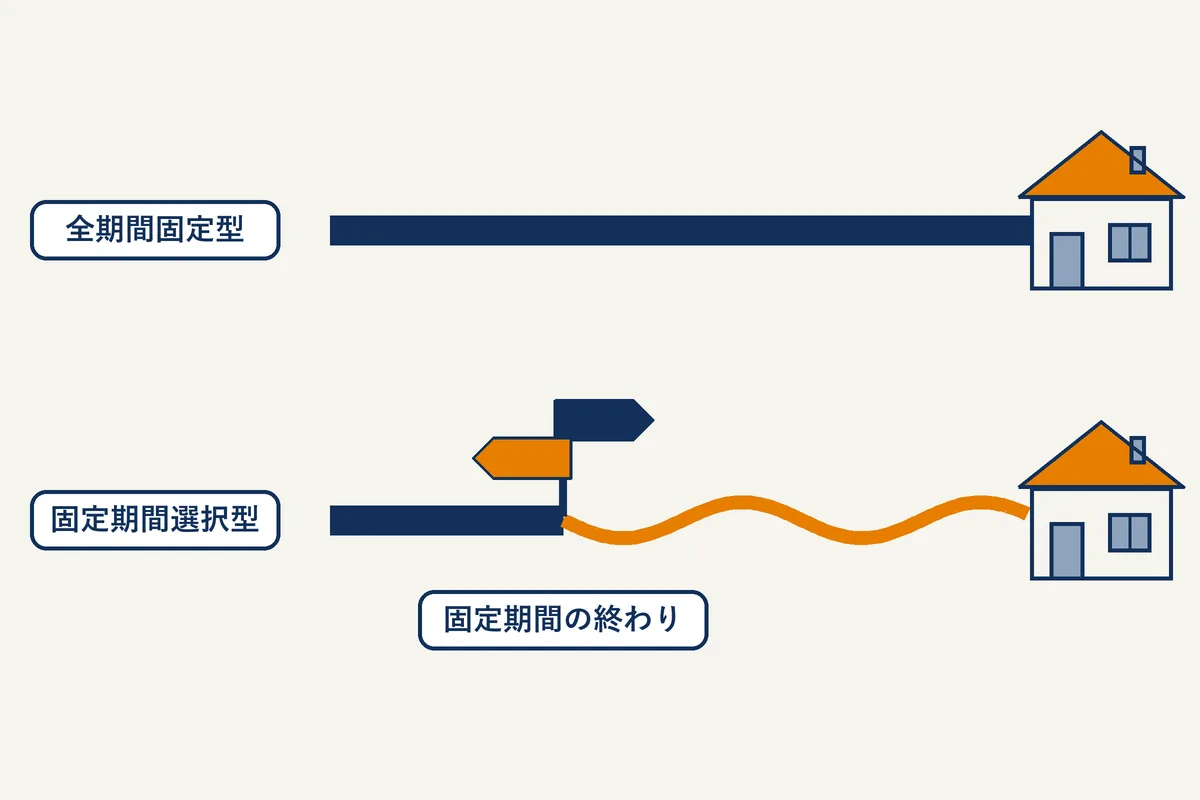
三菱UFJ銀行の商品説明書(2026年10月1日現在)では、固定期間は1年・2年・3年・5年・7年・10年・15年・20年から選べます。期間中は金利のタイプを変えられません。全期間固定は借りるときにしか選べず、借入期間は21年以上です。
同行の2026年11月1日現在の新規の金利は次のとおりです。
- 固定3年:年3.02%
- 固定10年:年3.89%
- 固定20年:年4.61%
- 全期間固定(借入期間31〜35年):年4.50%
- 参考:変動:年1.195%
いまは、固定3年より10年、10年より20年と、固定する期間が長いほど金利が高くなっています(全期間固定は固定20年より少し低い水準です)。長い期間、金利の上がり下がりを貸す側が受け持つ分、その分が金利に上乗せされていると考えるとわかりやすいでしょう。
固定金利を選んでいる人はどれくらいいるか
国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度)によると、2024年度に新しく貸された住宅ローンの金額の内訳は次のとおりでした。
- 変動金利型:83.5%
- 固定金利期間選択型:9.5%
- 証券化ローン(フラット35など):4.9%
変動金利型は前の年度より0.8ポイント減り、固定金利期間選択型と証券化ローンは増えました。固定金利期間選択型の中では、10年が43.2%で最も多く、3年が31.9%で続きます。
2024年度末の貸出残高(すでに借りている人の分)では、変動金利型70.8%、固定金利期間選択型17.9%、証券化ローン8.0%、全期間固定金利型3.3%です。
フラット35の金利はどう決まるか
【フラット35】は、借入期間が最長35年の全期間固定型の住宅ローンです。住宅金融支援機構の説明で、押さえておきたい点は3つあります。
- 金利は、取り扱う金融機関ごとに決める。 住宅金融支援機構は、各金融機関の金利の範囲と「最も多い金利」を毎月公表している
- 使われるのは、申し込んだ月ではなく、お金を受け取る月の金利。 資金を受け取るときに、返し終わるまでの金利と返済額が決まる
- 借入期間が20年以下だと、金利が低い(借入期間15〜20年のものを【フラット20】と呼ぶ)
2026年11月資金受取分の「最も多い金利」(融資率9割以下)は次のとおりです。
- 借入期間21〜35年:年3.810%(範囲は年3.810%〜5.730%)
- 借入期間20年以下:年3.490%
融資率(物件の価格に対する借入額の割合)が9割を超えると、どちらも0.11%高くなります。
固定金利はこの1年でどれだけ上がったか
固定金利は、この1年で大きく上がりました。
- 【フラット35】(21〜35年)の最も多い金利:2025年11月 年1.900% → 2026年11月 年3.810%
- 三菱UFJ銀行の固定10年:2025年11月1日 年2.17%〜2.25% → 2026年11月1日 年3.89%
- 三菱UFJ銀行の全期間固定(31〜35年):2025年11月1日 年2.91%〜2.99% → 2026年11月1日 年4.50%
固定金利のように長い期間の金利は、長期金利(10年国債の利回りなど)の動きを受けやすいとされます。変動金利が日本銀行の政策金利など短い期間の金利の動きを受けやすいのとは、ここが違います。財務省の公表では、10年国債の利回りは2025年11月4日の1.684%から、2026年10月1日には3.092%まで上がりました。
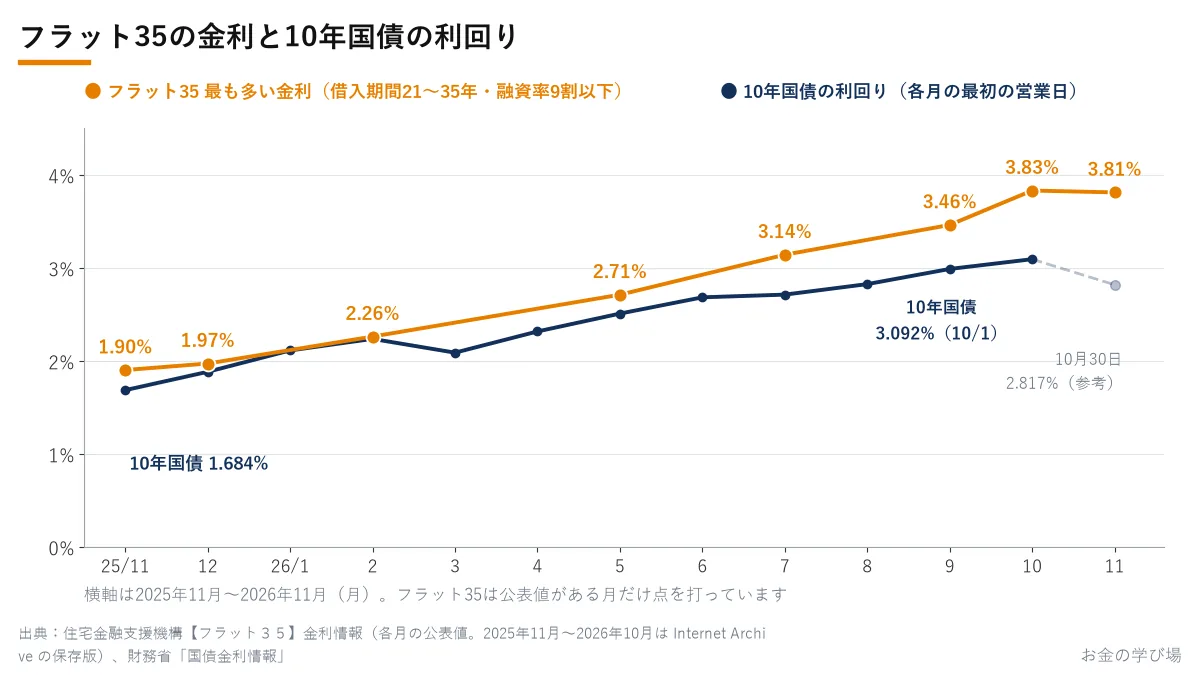
ただし、上がり続けているわけではありません。【フラット35】の最も多い金利は2026年10月の年3.830%から11月は年3.810%へ少し下がり、10年国債の利回りも10月30日は2.817%でした。長期金利が何で動くのかは、長期金利の記事で説明しています。
もっと詳しく長期金利とは?10年国債の利回りが3%台に上がった意味と、為替・ローンへの影響
固定金利で借りると、返済額はいくらになるか
3,000万円を35年、元利均等返済で借りたときの毎月の返済額を計算しました(当サイト計算。ボーナス返済なし、団信・手数料は含まない)。
- 【フラット35】11月の最も多い金利 年3.810%:129,435円
- 三菱UFJ銀行の全期間固定(31〜35年)年4.50%:141,977円
- 三菱UFJ銀行の固定10年 年3.89%:130,860円(最初の10年間)
- 参考:三菱UFJ銀行の変動 年1.195%:87,439円(金利が35年間変わらないとした場合)
全期間固定なら、この返済額が35年間変わりません。年3.810%のまま35年返すと、返済の合計は約5,436万円で、そのうち利息は約2,436万円です(当サイト計算)。変動の年1.195%が35年間続いた場合の利息は約672万円ですが、変動金利は途中で見直されるので、この数字は「上がらなかった場合」の金額です。
固定金利と変動金利の毎月の返済額の差(この例で月4万円あまり)は、この先金利が上がっても返済額が増えないことに払う上乗せと見ることができます。金利が上がったら変動金利の返済額がどう増えるかは、変動金利の記事で計算しています。
10年固定が終わったとき、返済額はどうなるか
固定期間選択型でいちばん大事なのは、期間が終わったときです。三菱UFJ銀行の商品説明書では、次のように決まっています。
- 固定期間が終わると、自動的に変動金利に変わる。申し込めば、もう一度固定金利を選べる(金利はその時点の固定金利)
- 返済額は、新しい金利・残りの借入額・残りの期間で計算し直し、翌月の返済分から変わる
変動金利には、返済額の見直しを5年ごとにする「5年ルール」や、増えても前の1.25倍までにする「125%ルール」がある契約があります。三菱UFJ銀行の商品説明書では、固定期間が終わったときの返済額の見直しには、この上限は書かれていません。金利が上がっていれば、返済額はその分だけ一度に増えます。
3,000万円を35年・固定10年 年3.89%で借りた場合で計算します(当サイト計算)。10年間(120回)返した後の残りは約2,508万円です。この残りを、残り25年で返す毎月の返済額は次のとおりです。
- 同じ年3.89%のまま:130,860円(変わらない)
- 1%上がって年4.89%:145,009円(+14,149円)
- 1%下がって年2.89%:117,500円(−13,360円)
- 変動金利に切り替えて年1.825%:104,177円
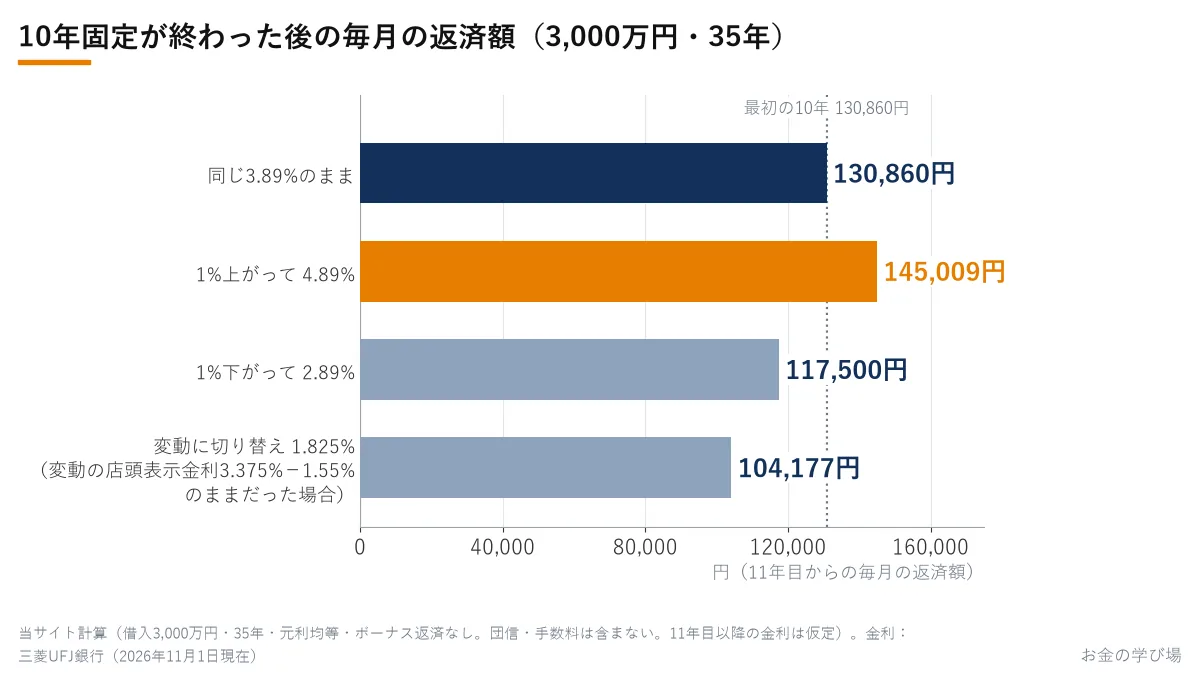
最後の年1.825%は、三菱UFJ銀行の「固定10年の期間が終わった後は、その時点の店頭表示金利より年1.55%引き下げ」という条件に、2026年11月1日現在の変動の店頭表示金利3.375%を当てはめた仮の数字です(3.375%−1.55%)。新しく借りる人の変動金利は、同じ日に店頭表示金利から2.18%引きの年1.195%なので、期間が終わった後は、新しく借りる人より引き下げの幅が小さくなります。固定10年の最初の引き下げ幅は、店頭表示金利6.67%に対して適用金利3.89%なので2.78%です(当サイト計算)。
引き下げの幅や、期間が終わった後の扱いは、銀行と契約で違います。固定期間選択型で借りている人は、契約書や銀行から届くお知らせで「期間がいつ終わるか」「終わった後の引き下げ幅はいくらか」を確かめておくと、そのときに慌てずに済みます。
借り換えるときに見る数字
固定期間が終わるときや、金利が動いたときに、別の銀行のローンに借り換える人もいます。借り換えは新しくお金を借りることなので、金利だけでなく費用もかかります。たとえば三菱UFJ銀行の商品説明書(2026年10月1日現在)では、借りるときの事務手数料は借入金額の2.2%です。2,500万円を借り換えるなら55万円になります(当サイト計算)。このほか、抵当権の設定の費用なども別にかかります。
借り換えで比べるのは、金利の差で減る利息の合計と、借り換えにかかる費用の合計です。また、全期間固定は三菱UFJ銀行では借りるときにしか選べないので、途中から全期間固定にしたい場合も、借り換えで選ぶことになります。
政策金利が上がると何が起きるのか、住宅の値段や家賃への響き方は、ニュース解説で数字を並べています。
| 順位 | 口座 | スプレッド | 最小単位 | |
|---|---|---|---|---|
| 1 | JFX | 0.2銭 | 1,000通貨 | 公式 |
| 2 | みんなのFX | 0.2銭※ | 1,000通貨 | 公式 |
| 3 | ヒロセ通商 | 0.2銭 | 1,000通貨 | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(LIGHTペア・手数料など。比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- Q固定金利と変動金利、どちらで借りている人が多いですか?
- A国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度)では、2024年度に新しく貸された住宅ローンの金額のうち、変動金利型が83.5%、固定金利期間選択型が9.5%、フラット35などの証券化ローンが4.9%でした。固定金利期間選択型と証券化ローンの割合は、前の年度より増えています。
- Q10年固定の期間が終わったら、どうなりますか?
- A三菱UFJ銀行の商品説明書では、固定金利の期間が終わると自動的に変動金利に変わり、申し込めばもう一度固定金利を選べます。そのときの金利は、その時点の金利です。返済額は、新しい金利・残りの借入額・残りの期間で計算し直され、翌月の返済分から変わります。変動金利の「125%ルール」のような増え方の上限は、同行の商品説明書では固定期間が終わったときの見直しには書かれていません。
- Q固定金利はこれからも上がりますか?
- A決まった見通しはありません。固定金利のように長い期間の金利は、長期金利(10年国債の利回りなど)の動きを受けやすいとされます。10年国債の利回りは2026年10月1日に3.092%でしたが、10月30日は2.817%で、同じ月の中でも上下しています。フラット35の金利は、資金を受け取る月の金利が使われます。
出典
- 住宅金融支援機構【フラット35】金利情報(2026年11月資金受取分。借入期間21年以上35年以下・融資率9割以下 年3.810%〜5.730%・最も多い金利 年3.810%、20年以下・9割以下 最も多い金利 年3.490%。借入金利は各金融機関が決定、毎月第1営業日の正午ごろ更新)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2025年11月 最も多い金利 年1.900%。Internet Archive 2025年11月14日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2025年12月 年1.970%。Internet Archive 2025年12月4日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年2月 年2.260%。Internet Archive 2026年2月12日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年5月 年2.710%。Internet Archive 2026年5月9日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年7月 年3.140%。Internet Archive 2026年7月5日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年9月 年3.460%。Internet Archive 2026年9月5日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】金利情報(2026年10月 年3.830%。Internet Archive 2026年10月5日の保存版)(2026年11月3日確認)
- 住宅金融支援機構【フラット35】トップ(資金の受取時に返済終了までの借入金利と返済額が確定)(2026年11月2日確認)
- 三菱UFJ銀行 住宅ローン金利(2026年11月1日現在。変動 年1.195%・店頭表示金利 年3.375%、固定3年 年3.02%・店頭 年5.75%、固定10年 年3.89%・店頭 年6.67%、固定20年 年4.61%・店頭 年8.34%、全期間固定21〜25年 年4.33%・26〜30年 年4.43%・31〜35年 年4.50%・36〜40年 年4.54%。当初固定期間終了後は固定3年はその時点の店頭表示金利より年▲1.80%、固定10年・20年は年▲1.55%)(2026年11月3日確認)
- 三菱UFJ銀行 住宅ローン金利(2025年11月1日現在。固定10年 年2.17%〜2.25%、全期間固定31〜35年 年2.91%〜2.99%。Internet Archive 2025年11月4日の保存版)(2026年11月3日確認)
- 三菱UFJ銀行 住宅ローン商品説明書(2026年10月1日現在。固定金利適用期間は1・2・3・5・7・10・15・20年、期間中は金利タイプの変更不可、満了時は自動的に変動金利に変更・申込みで再度固定可、満了時に返済額を再計算。全期間固定は借入時のみ選択可・借入期間21年以上。事務手数料は借入金額の2.2%)(2026年11月3日確認)
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(令和6年度 新規貸出額:変動金利型 83.5%・固定金利期間選択型 9.5%・証券化ローン 4.9%。令和6年度末 貸出残高:変動 70.8%・固定金利期間選択型 17.9%・全期間固定金利型 3.3%・証券化ローン 8.0%。新規貸出額の固定金利期間選択型のうち10年 43.2%・3年 31.9%)(2026年11月3日確認)
- 財務省「国債金利情報」(10年 2025年11月4日 1.684%、2026年10月1日 3.092%、10月30日 2.817%ほか)(2026年11月3日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。