投機筋とは?何をしているのかを、米CFTCの円ポジション34年分で確かめる
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 投機筋は、値動きの差で利益を狙う参加者。輸出入などの実需と違い、円を使う必要はありません。
- 円売りが過去3年で上位10%に偏った22局面のあと、13週後のドル円は平均−0.19%でした。
- 全期間の平均+0.49%との差は偶然の範囲。「偏り=巻き戻しの合図」だとは確かめられませんでした。
FX口座を比べるなら:比較ランキング(評価方法を公開)/目的別おすすめ
投機筋とは:通貨を使わずに、値動きの差で利益を狙う参加者
為替の市場には、大きく分けて2種類の参加者がいます。
- 実需(じつじゅ):通貨そのものが必要で売り買いする人。輸出企業が受け取ったドルを円に換える、輸入企業が支払いのためにドルを買う、海外の株や債券に投資するために外貨を買う、などです
- 投機(とうき):通貨そのものは必要ないのに、値上がり・値下がりの差で利益を狙って売り買いする人。安く買って高く売る、または高く売って安く買い戻すことで、差額を受け取ります
この「投機」をする参加者をまとめて投機筋と呼びます。代表は、ヘッジファンド(さまざまな手法で積極的に運用するファンド)、CTA(商品投資顧問。先物を使って運用する業者)、銀行や証券会社が自分のお金で売買する部門(自己売買)、そして個人です。
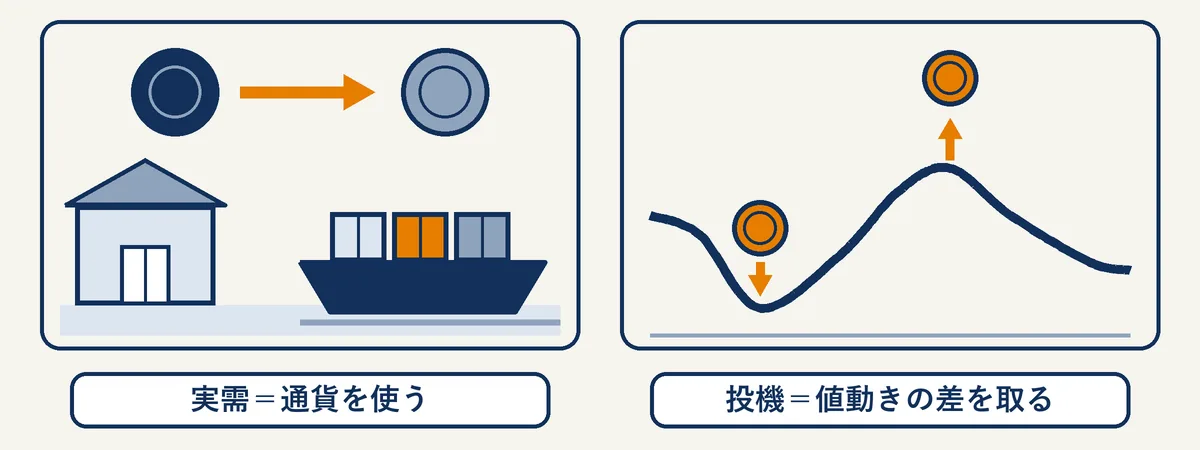
投機筋の取引は、あとで反対の売買をして差額だけを受け取る形が基本です。輸出企業のドル売りは「入ってきたドルを円にする」1回で終わりますが、投機筋の円売りは、いつか円を買い戻すことが前提になっています。この「いつか買い戻す」が、あとで出てくる「巻き戻し」の話につながります。
統計の上での「投機筋」
ニュースで「投機筋が円を売り越している」と言うとき、ほとんどの場合は、米国の商品先物取引委員会(CFTC)が毎週公表している統計(Commitments of Traders=建玉明細)の数字を指しています。
CFTCは、先物を持つ大口の参加者を2つに分けています。
- 商業部門(Commercial):事業のリスクを避ける目的(ヘッジ)で先物を使っていると、CFTCに届け出た参加者
- 非商業部門(Non-Commercial):それ以外の大口の参加者
CFTCの説明では、同じ金融グループでも、銀行の部門は商業部門、資産運用の部門は非商業部門と、別々に分けられることがあります。日本では、この非商業部門を「投機筋」と呼ぶのが一般的です。CFTCの公式の名前ではなく、通称です。
何をしているか:米CFTCが毎週出す「円の持ち高」
CFTCの統計のうち、円について見るのは、シカゴ・マーカンタイル取引所(CME)の円先物です(CFTCの銘柄コード 097741)。先物は「枚」という単位で取引し、円先物は1枚が1,250万円分です。
- ロング(買い):円先物を買っている枚数。円が上がる(円高になる)と利益が出る持ち方
- ショート(売り):円先物を売っている枚数。円が下がる(円安になる)と利益が出る持ち方
- ネット:ロング − ショート。マイナスなら「円の売り越し」、プラスなら「円の買い越し」
日本ではこのネットを「IMMポジション」と呼ぶことが多いです。毎週の数字の見方と次の公表日は、別のページにまとめています。
もっと詳しくIMMポジションとは?投機筋の円売り越し・買い越しの見方と、毎週の公表時間
最新(2026年10月27日時点・日本時間10月31日〈土〉4時30分公表)
非商業部門のロングは22万5,516枚、ショートは12万3,925枚で、ネットは10万1,591枚の円の買い越しでした。1枚1,250万円で換算すると、約1兆2,699億円分です。
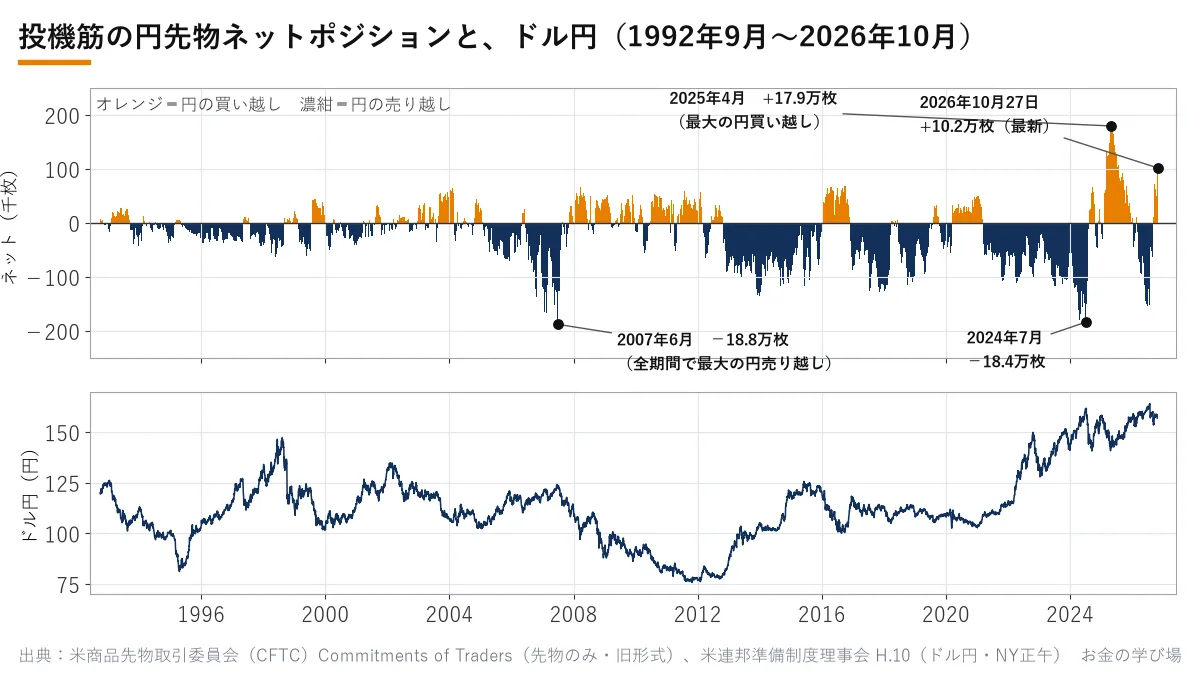
CFTCの過去分のファイルで、週ごとに公表されるようになった1992年9月30日から2026年10月27日までの1,780週を並べると、次のことが分かります。
- 円の売り越しがいちばん大きかったのは2007年6月26日の18万8,077枚(約2兆3,510億円分)。2番目に近いのが2024年7月2日の18万4,223枚です
- 円の買い越しがいちばん大きかったのは2025年4月29日の17万9,212枚です
- 売り越しと買い越しは、数年おきに入れ替わっています
数字が表しているもの・いないもの
この統計で分かるのは、毎週火曜日時点の、CMEの円先物の持ち高の合計です。次の点は分かりません。
- 誰が、いつ、いくらで持ったのか
- どこまで持ち続けるつもりなのか
- 先物以外(銀行どうしの取引など)でどれだけ持っているのか
為替の取引の大半は、取引所ではなく銀行どうしなどの相対(あいたい)取引で行われています。国際決済銀行(BIS)の2025年の調査では、世界の外国為替の取引高は1日あたり9.6兆ドルでした。CMEの円先物は、その中のよく見える一部分です。週1回・30年以上の記録がそろっていることから、投機筋の動きを知る手がかりとして広く見られています。
🔍 深掘りメモ 〔要旨:「投機筋」の中身は一枚岩ではない〕CFTCは同じ円先物を、別の分け方(Traders in Financial Futures)でも公表しています。2026年10月27日時点では、ヘッジファンドやCTAを含む「レバレッジド・ファンド」はロング7万6,365枚・ショート9万995枚で、ネット1万4,630枚の円の売り越しでした。一方、年金・保険・投資信託などの「アセットマネージャー」はロング16万1,424枚・ショート7万233枚で、ネット9万1,191枚の円の買い越しです。ニュースの「投機筋は円の買い越し」の中に、円を売り越しているヘッジファンドが入っていることもある、ということです(2つの分け方は基準が違うため、足し算では一致しません)。
どんな計画で動いているか:よく知られた3つの型
個々のファンドが、どんな計画で円を売り買いしているかは公表されていません。CFTCの統計も合計しか出さないため、「この週にこの計画で売った」とは誰にも言えません。 ここでは、公的機関の報告などで説明されている、よく知られた手法の型を3つ紹介します。
1. キャリートレード(金利差を受け取る)
金利の低い円を売って(または借りて)、金利の高い通貨で運用し、金利の差を受け取る手法です。為替が動かなければ金利差の分が収益になり、円高になると損失になります。日米の金利差が大きい時期は、円の売り越しが積み上がりやすいと言われます。
もっと詳しく円キャリートレードとは?低金利の円で借りて外貨で運用する仕組みと、2024年8月の巻き戻し
2. トレンドフォロー(値動きの方向に乗る)
上がっているものを買い、下がっているものを売る手法です。値動きの「流れ」を、移動平均線などで機械的に判断することが多いとされます。CFTCの分類では、CTAは「レバレッジド・ファンド」に入ります。
国際決済銀行(BIS)は2024年8月の相場の急変についての報告で、一部のヘッジファンドに人気のモメンタム戦略(いわゆるマネージド・フューチャーズ)が、動きを大きくした可能性を挙げています。円安の間は円を売り、7月初めに流れが反転すると、多くが円の買いに回ったとみられる、という説明です。
流れに乗る手法は、流れが反転したときに一斉に向きを変えるため、動きを大きくしやすい、ということです。なお、当サイトでゴールデンクロス(移動平均線の交差)のあとのドル円を数えたところ、交差のあとに上がった割合は全営業日とほぼ同じでした。
もっと詳しくゴールデンクロスは本当に効くのか|ドル円26年分・139回の交差のあとを集計して検証
3. イベント(発表や選挙の前後で組み替える)
経済指標の発表、中央銀行の会合、選挙などの前後で、結果を見込んで持ち高を傾けたり、逆に持ち高を減らして様子を見たりする動きです。米雇用統計のように毎月決まった日に出る指標は、その日に向けて持ち高が動くことがあります。
もっと詳しく米雇用統計とは?発表日・見るところ・ドル円の動きを過去の結果で解説
実際には、1つのファンドが複数の手法を組み合わせていることも多く、CFTCの数字は、こうした手法を使う多くの参加者の結果の合計です。
データで確かめる:「偏りすぎると巻き戻す」は本当か
投機筋のポジションについて、よく聞く見方があります。
円の売り越しが一方に偏りすぎると、いつか全員が買い戻す(巻き戻す)ので、急な円高が起きやすい
投機筋の円売りは、いつか円を買い戻すことが前提です。偏っているほど、買い戻すときの量も大きくなります。理屈は通っています。では、実際のデータではどうでしょうか。
確かめ方(計算の前に決めた定義)
結果を見てから条件を変えないよう、計算を始める前に定義を書いて固定しました(設計の全文は当サイトの研究ファイル imm_00_事前に決めた検証設計.md)。
- データ:CFTCの円先物(非商業部門)のネット。ドル円は米連邦準備制度理事会(FRB)が公表するニューヨーク正午の値(H.10)
- 偏りの定義:その週のネットが、その週を含む過去156週(約3年)の中で、円売りの側から10%以内に入り、かつ円の売り越しであること
- 局面の数え方:偏りの週は何週も続くので、直前13週に偏りが無かった最初の週だけを1局面として数える(22局面)。偏りの週をすべて数えた場合(291週)も出す
- 起点:数字が公表されたあと(基準日の火曜から7日後)のドル円。公表前の値動きを含めないため
- 比べる相手:同じ期間(1995年9月〜2026年10月)のすべての週を起点にした場合
- 検定:ランダムに選んだ週と比べたとき、その差が偶然で出る確率(p値)を、1万回のくり返しで計算
結果
円売りが偏った22局面のあと、ドル円がどう動いたかを、すべての週と比べました(変化率の平均。マイナスは円高)。
| 4週後 | 8週後 | 13週後 | 13週後に円高だった割合 | |
|---|---|---|---|---|
| 偏った局面の最初の週(22件) | +0.04% | −0.27% | −0.19% | 54.5% |
| すべての週(約1,610件) | +0.14% | +0.30% | +0.49% | 44.3% |
| 差が偶然で出る確率(p値) | 0.86 | 0.50 | 0.53 | 0.40 |
※CFTC Commitments of Traders(先物のみ・旧形式)と FRB H.10 をもとに当サイト集計(2026年11月2日)。13週後の比較は22件・1,610週。
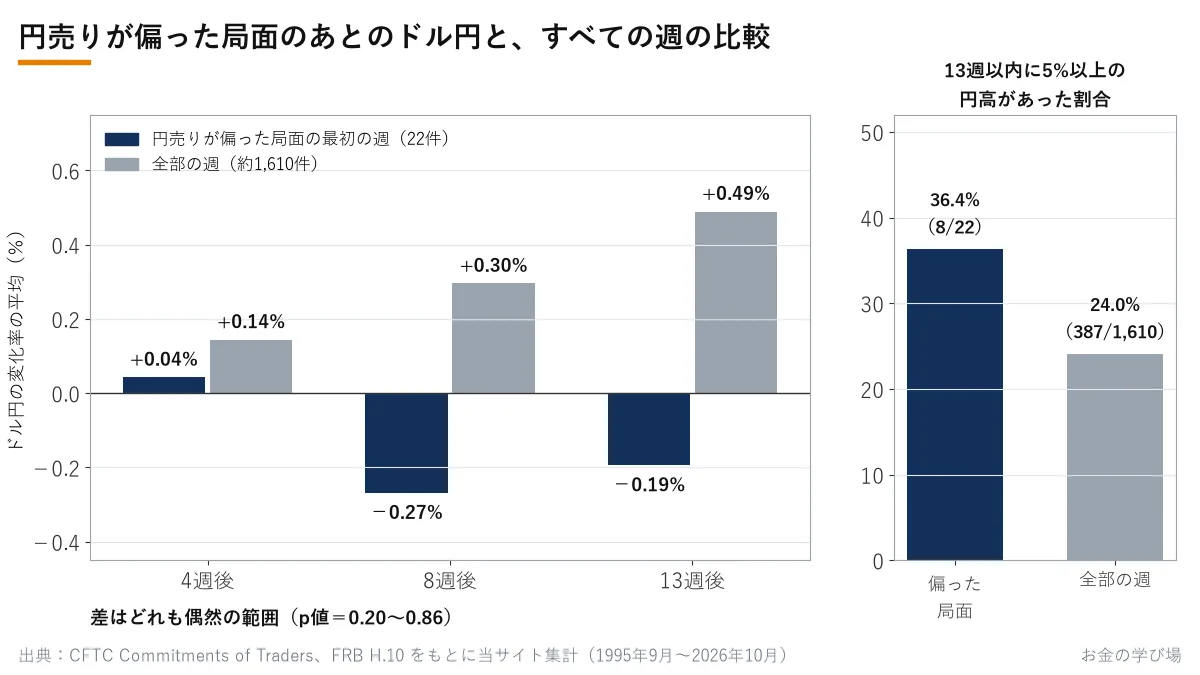
偏った局面のあとは、13週後のドル円が平均でやや円高寄りでした(−0.19%対+0.49%)。ただ、p値は0.53で、ランダムに選んだ22週でも、この程度の差は半分くらいの確率で出ます。 差の95%区間は−3.0%〜+1.9%で、22件では「効果がない」とも「3%程度の円高効果がある」とも区別できません。 偏りの週をすべて数えた場合(291週)も、13週後の平均は+0.10%(すべての週は+0.49%)、p値は0.61で、同じく差は偶然の範囲でした。
「急な円高」のほうでも見ました。起点から13週以内に、ドル円が5%以上下がった日が一度でもあった割合は、偏った局面で36.4%(22件中8件)、すべての週で24.0%でした。偏った局面のほうが多いのですが、これも偶然で出る確率が0.20あり(設計のあとに足した追加の確認)、はっきり「多い」とは言えません。
22局面のばらつき
22局面の13週後を1つずつ見ると、5%以上の円高になったのが4局面(2003年8月・2004年9月・2010年4月・2022年10月)、5%以上の円安になったのも4局面(1997年1月・2012年11月・2014年8月・2023年5月)でした。2012年11月の局面のあとは13週で+11.1%、2014年8月のあとは+12.9%と、偏りのあとに円安がさらに進んだ例もあります。
期間を分けても同じか
前半(2010年まで・11局面)と後半(2011年から・11局面)に分けても、13週後の平均の差はどちらも偶然の範囲でした(p値 0.74・0.57)。
数え方を変えても同じか
ネットの枚数のかわりに「ネット ÷ 先物全体の建玉」で偏りを決めても、13週後の平均は+0.90%(すべての週は+0.49%)で、円高寄りにすらなりませんでした(p値 0.67)。
🔍 深掘りメモ 〔要旨:46個のp値を出すと、2個くらいは偶然に「差あり」が出る〕対称の確認として、円の買い越しが偏った局面(14件)も数えました。4週後のドル円は平均−1.61%(すべての週は+0.14%)で、p値は0.019でした。円の買いが偏ったあと、さらに円高が進んだ、という結果です。円高だった割合(78.6%対45.3%)のp値も0.015でした。ただ、今回は向き(円売り・円買い)、数え方(局面の最初の週・すべての週)、4・8・13週後の3つ、期間の分け方と数え方の確認、平均と割合などを合わせて、約46個のp値を出しています。5%の基準なら、効果が何もなくても偶然に約2個は「差あり」が出ます。0.05を下回ったのはこの円買いの局面の4週後の2つだけで、偶然に出る数とほぼ同じです。8週後・13週後では差が偶然の範囲(p値 0.061・0.120)に戻ることもあり、これだけで「買いの偏りは続く」とは言えません。
2024年7〜8月:偏りのあとに巻き戻しが来た例
データ全体では差が確かめられませんでしたが、偏りのあとに大きな円高が来た例はあります。2024年の夏です。
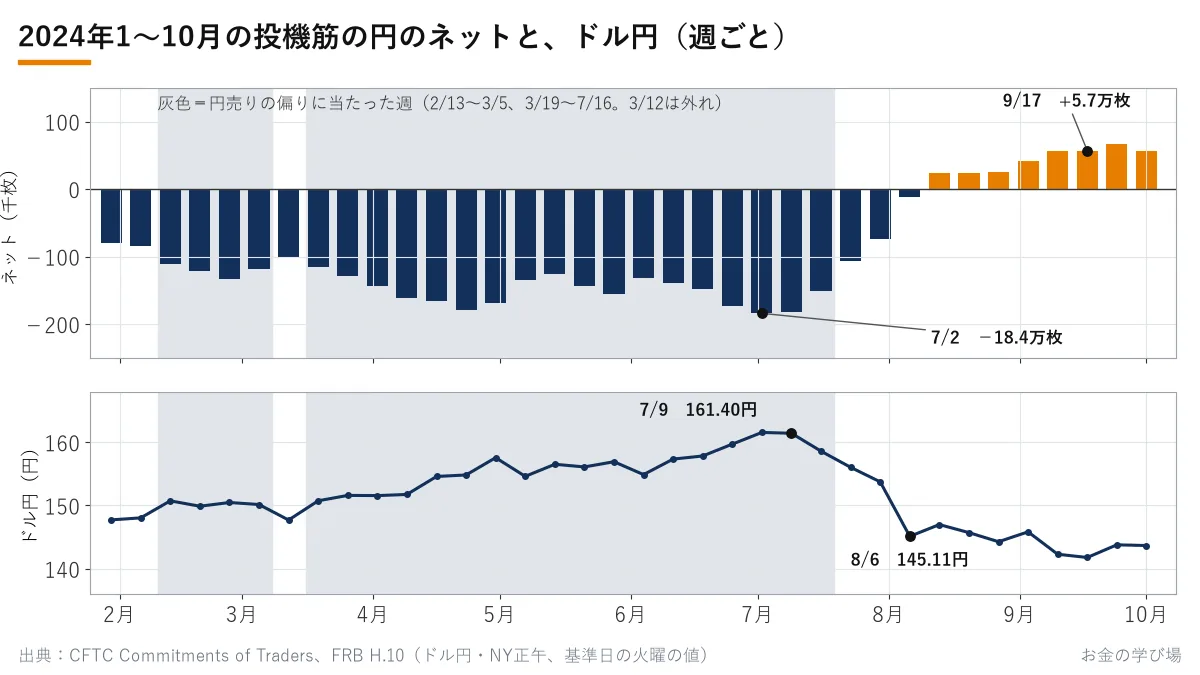
- 2月13日:ネット11万1,536枚の円の売り越し。ここから偏りに入る(ドル円 150.72円)
- 3月19日:11万6,012枚。3月12日の1週だけ偏りから外れ、この週に戻る(ドル円 150.73円)
- 7月2日:ネット18万4,223枚の円の売り越し。約2兆3,028億円分で、1992年以降で2番目の大きさ(ドル円 161.53円)
- 7月9日:18万2,033枚。ここから売り越しが減り始める(ドル円 161.40円)
- 7月16日:15万1,072枚。この週を最後に偏りから外れる(ドル円 158.57円)
- 7月30日:7万3,460枚まで減る(ドル円 153.72円)
- 8月6日:1万1,354枚。ほぼ解消(ドル円 145.11円)
- 9月17日:5万6,840枚の円の買い越しに反転(ドル円 141.77円)
検証と同じ数え方で、7月2日の数字が公表されたあとの起点(7日後の7月9日・161.40円)から見ると、4週後のドル円は145.11円で、−10.09%の円高でした。国際決済銀行(BIS)は、この時期について、7月前半に円安の流れが反転して多くの投機筋の判断が変わったこと、「タカ派的」(金融の引き締めに積極的)と受け止められた日本銀行の利上げ(7月31日)のあと、8月2日の米国の雇用の統計がやや弱かったことをきっかけに、キャリートレードの手じまいが進んだことを報告しています。
ただし、偏りは2月13日に始まり、3月19日に戻ってからも7月16日まで18週続いていました。 その間、ドル円は150.73円から161.53円まで、さらに円安に進んでいます。偏りが見えた2月の時点で「巻き戻しが近い」と考えて円を買っていたら、4か月以上逆に動かれていたことになります。さらにさかのぼると、2023年9月下旬〜11月にも、断続的に偏りの週がありました(2023年9月26日のドル円は148.90円)。
🔍 深掘りメモ 〔要旨:1998年と2026年——巻き戻しは「偏り」より「きっかけ」で起きた〕1998年は、5月19日に5万3,426枚の円の売り越しで偏りに入り、5月26日に最大の6万3,478枚となり、8月11日にも5万4,698枚ありました。ところが9月には売り越しがほぼ解消し、大きな円高(10月6日 131.15円 → 10月8日 118.85円、2日で12.30円)は、偏りが解けたあとに起きています。2026年は、7月28日に16万3,412枚の売り越しがあり、7月30日にドル円が163.86円から159.47円へ動いた(前日比4.39円の円高・FRB H.10)あと、8月4日には4万5,473枚まで減りました。財務省は7月30日〜8月26日に15兆3,993億円の為替介入をしたと公表しています。どちらも、偏りの大きさより、何かのきっかけで動いた例です。
もっと詳しく為替介入は7〜9月に15兆3,993億円|11月9日公表の日次の内訳で何が分かるか
一般の投資家は、この数字をどう使えばいいか
ここまでのデータから言えるのは、次のことです。
- 偏りが「巻き戻しの合図」だとは確かめられなかった。 平均で見ると、偏りのあとのドル円は、ほかの週と区別がつきませんでした。22件では、効果がないとも3%程度の円高効果があるとも言い切れない幅です(差の95%区間 −3.0%〜+1.9%)。偏りは何か月も続くことがあります
- 偏りは「巻き戻しが起きたときの大きさ」に関わる可能性がある。 2007年・2024年のように、大きな偏りのあとの巻き戻しは数週間で10円以上の動きになりました。ただし、これもデータで「多い」とまでは確かめられていません
- 数字は3日遅れの記録。 火曜時点の数字が金曜に出るため、急な動きのさなかでは、公表されたときにはもう状況が変わっています。2024年は、売り越しが7月2日から6割減った7月30日時点の数字が公表された8月2日(金)に、ドル円はすでに146.98円で、7月3日の161.48円から14.50円下がっていました(FRB H.10)
使い方の一例は、自分の持ち高を見直すときの背景の情報として見ることです。たとえば、円安の方向(ドル円の買い)にポジションを持っているときに、投機筋の円売りも大きく偏っているなら、「同じ向きの参加者が多く、反対に動いたときの動きが大きくなりうる」ことを頭に入れ、損切りの位置や取引の量を見直すきっかけにする、という使い方です。どの向きに売買するかを、この数字だけで決めるものではありません。
もっと詳しく指値と損切りの置き方|何pips取るかの決め方と、損切りが遠いときのロット計算
まとめ
- 投機筋は、値動きの差で利益を狙う参加者。 CFTCの統計では、ヘッジ目的と届け出た「商業部門」以外の「非商業部門」を指すことが多い
- 何をしているかは、毎週火曜時点の合計だけが分かる。 2026年10月27日時点は10万1,591枚の円の買い越し。個々の計画は公表されない
- 「偏りすぎると巻き戻す」は、平均では確かめられなかった。 22局面のあとの13週後は平均−0.19%で、すべての週の+0.49%との差は偶然の範囲(p値0.53)
投機筋の数字を、自分のチャートと並べて見る
投機筋の持ち高は週1回の数字ですが、ドル円の値動きは毎日・毎分動いています。FX会社の取引ツールでは、週足・日足のチャートで、2024年の夏のような急な動きの前後を自分で確かめられます。口座を開くとデモ取引ができる会社もあり、実際のお金を使わずに、損切りや取引の量を試せます。
もっと詳しくFX口座比較ランキング(評価方法を公開)
※この記事は、特定の通貨・金融商品の売買を勧めるものではありません。数値は2026年11月2日時点で取得した CFTC・FRB・BIS・財務省の公表資料に基づきます。投資の判断はご自身でお願いします。
| 順位 | 口座 | スプレッド | 最小単位 | |
|---|---|---|---|---|
| 1 | JFX | 0.2銭 | 1,000通貨 | 公式 |
| 2 | みんなのFX | 0.2銭※ | 1,000通貨 | 公式 |
| 3 | ヒロセ通商 | 0.2銭 | 1,000通貨 | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(LIGHTペア・手数料など。比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
よくある質問
- Q投機筋とは誰のことですか?
- A値動きの差で利益を狙って売り買いする参加者のことで、ヘッジファンド、CTA(商品投資顧問)、銀行や証券会社の自己売買の部門、個人などが含まれます。米CFTCの統計では、事業のリスクを避ける目的(ヘッジ)で取引していると届け出た参加者を「商業部門」、それ以外を「非商業部門」に分けており、日本ではこの非商業部門を投機筋と呼ぶことが多いです。
- Q投機筋の円売りが増えると、何が分かりますか?
- A米国の先物市場で、円が下がる(円安になる)ほうに持ち高を傾けた参加者が増えた、ということです。分かるのは毎週火曜時点の合計で、誰がいつ・いくらで・どこまで持つつもりなのかは分かりません。
- Q投機筋の円売りが偏ったら、円高になりやすいのですか?
- A当サイトで1995年〜2026年のデータを数えたところ、円売りが過去3年で上位10%に偏った22局面のあと、13週後のドル円は平均−0.19%で、全部の週の平均+0.49%との差は偶然の範囲でした。2024年7月のように偏りのあとに大きな円高が来た例もありますが、偏りが4か月以上続いてから円安がさらに進んだ例もあります。
出典
- 米商品先物取引委員会(CFTC)Historical Compressed(Commitments of Traders の過去分ファイル。deacot1986_2016.zip・deacot2017〜2026.zip)(2026年11月2日確認)
- CFTC Public Reporting Environment(Legacy Futures Only・データセット 6dca-aqww。2026年10月27日分の照合)(2026年11月2日確認)
- CFTC Public Reporting Environment(Traders in Financial Futures・データセット gpe5-46if。2026年10月27日分)(2026年11月2日確認)
- CFTC Explanatory Notes(商業部門・非商業部門の分け方)(2026年11月2日確認)
- CFTC Traders in Financial Futures Explanatory Notes(ディーラー・アセットマネージャー・レバレッジド・ファンドの定義)(2026年11月2日確認)
- CFTC Release Schedule(公表は米東部時間15:30・通常は金曜・前の火曜のデータ)(2026年11月2日確認)
- 米連邦準備制度理事会(FRB)H.10 日本円の過去の値(1990年代)(2026年11月2日確認)
- 米連邦準備制度理事会(FRB)H.10 日本円の過去の値(2000年〜)(2026年11月2日確認)
- 国際決済銀行(BIS)Bulletin No 90「The market turbulence and carry trade unwind of August 2024」(2024年8月27日。モメンタム戦略・managed futures の記述)(2026年11月2日確認)
- 国際決済銀行(BIS)プレスリリース(2025年9月30日。2025年4月の外国為替の取引高 1日9.6兆ドル)(2026年11月2日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報