
ヘッジファンドとは?投資信託との違いと、相場の急変で名前が出る理由
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 出資者を限る私的なファンド。米国では資産や所得などの条件があります。借入や空売りも使って運用します。
- 投資信託とのいちばんの違いは、誰が出資できるかです。報酬(利益の15〜20%が典型)と解約(年4回以下が一般的)も違います。
- 借入があると、値動きが荒れたときに売らざるを得なくなることがあります。ただ、ある日の下げを誰が売ったかは公表データでは分かりません。
この先に出てくる言葉を、先に説明します。
- 純資産(自己資金):投資家が出したお金の、今の価値
- 総資産:純資産に、借りたお金で持っている分を足した額
- 倍率:総資産が純資産の何倍か。この記事の「◯倍」は、すべてこれです
- 空売り(からうり):持っていない株などを借りて売り、後で買い戻すこと。値下がりすると利益が出ます
- 担保(たんぽ):借入の返済を確実にするために、貸し手に差し入れておく資産や現金
ヘッジファンドとは:出資者を限ってお金を集める、私的なファンド
米証券取引委員会(SEC)の投資家向けサイトは、ヘッジファンドを「私的で、登録されていない投資ファンド」と説明しています。投資家からお金を集めて証券などで運用する点は投資信託と同じですが、米国で出資できるのは一定の資力や専門性を満たす個人と機関で、一般の投資家向けには販売されません。
法律で決まった定義はありません。米国の大統領金融市場作業部会の1999年の報告も、SECスタッフの2003年の報告も、そう書いています。実際に指している範囲は、次の3つでおおむね重なります。
- 出資者が限られる:広く一般から集めない
- 運用の自由度が高い:借入、空売り、デリバティブ(先物やオプションなど)を使える
- 成功報酬がある:利益に応じた報酬を運用者が受け取る
名前の由来は「ヘッジ(損失を避ける)」
ヘッジは、もともと生け垣のことで、転じて損失を防ぐ手当てを指します。1949年にアルフレッド・ウィンズロー・ジョーンズが始めた初期のファンドは、借入と空売りを使って、持っている株が相場全体の動きから受ける影響を抑えようとしました(SEC 2003年報告)。
たとえば、値上がりしそうな株を買い、同じ業種の割高に見える株を空売りします。相場全体が下がれば買った株は損をしますが、空売りした株で利益が出ます。ねらいは、相場全体の上下ではなく、2つの株の差です。
ただし、今のヘッジファンドがヘッジをしているとは限りません(SEC 2003年報告)。名前から「安全な運用」と読むのは誤りです。
投資信託と、何が違うか
| ヘッジファンド(米国の説明) | 公募の投資信託(日本) | |
|---|---|---|
| 出資できる人 | 資産や所得などの条件を満たす個人・機関 | 多数の投資家 |
| 規制・開示 | 投資信託向けの多くの規制の対象外。詐欺の禁止は同じ | 目論見書や運用報告書で開示 |
| 報酬・費用 | 純資産の1〜2%+利益の15〜20%が典型 | 購入時手数料、運用管理費用(信託報酬)など |
| 解約 | 年4回以下が一般的。1年以上解約できない期間も | 原則いつでも申し込める。入金まで4営業日ほど |
| どこまで大きく持てるか | 投資信託のような制限の対象外。実際の上限は貸し手が応じる範囲 | 相場の変動などで生じうる損失の額(各社が定めた方法で計算)が純資産総額を超える場合、デリバティブ取引はできない |
(SEC・米大統領金融市場作業部会・資産運用業協会・金融商品取引業等に関する内閣府令から作成。2026年11月6日確認)
出資の条件。 米国の個人の適格投資家(accredited investor)の基準は、自宅を除く純資産が100万ドル超か、直近2年の年収が20万ドル超(配偶者と合わせて30万ドル超)などです(SEC)。ファンドの形によっては、別の基準が求められます。日本の場合は、後の節で説明します。
報酬。 SECは、成功報酬が運用者により大きなリスクを取らせる動機になりうると注意しています。
解約。 米国の大型ヘッジファンド(純資産5億ドル以上など)では、純資産の64.4%が、解約できるまで91日以上かかります(2026年6月末・米金融調査局〈OFR〉)。相場が荒れたときに解約を止められる定めを持つファンドもあります(SEC)。
年金との関係。 日本の公的年金の積立金を運用するGPIFは、株や債券などを長く持ち続ける「長期運用」を目指すと説明しています。一方で、年金はヘッジファンドの出資者でもあります。2025年末の米国の大型ヘッジファンドの純資産の19.8%は、年金のお金です(州・地方政府の年金11.0%とその他の年金8.8%の合計・SEC)。
もっと詳しく機関投資家とは?種類と急落時の動き、個人との違いをJPXの売買データで解説
どんな運用をしているか:主な5つの型
米国の公的資料では、たとえば次のように分けています(米議会調査局・SEC)。
- 株式ロング・ショート:株の買いと空売りを組み合わせる
- 相対価値:関係の深い2つの資産の価格差が縮むことをねらう
- マクロ:金利、為替、商品の価格など、経済全体の動きを見て持つ
- イベント・ドリブン:企業の合併や経営破綻など、特定の出来事に合わせて持つ
- マネージド・フューチャーズ(CTA):先物を使う。値動きの方向に乗る手法の代表
為替でよく聞くキャリートレード(金利の低い通貨で借りて、高い通貨で運用する)については、別の記事で説明しています。
もっと詳しく円キャリートレードとは?低金利の円で借りて外貨で運用する仕組みと、2024年8月の巻き戻し
なぜ借金を使うのか
価格差をねらう取引は、1回の利幅が小さくなりがちです。価格差が0.1%縮んで利益が出ても、自己資金だけなら利益は0.1%です。自己資金の20倍の資産を持てば、計算上は2%になります(費用を除く)。
借入は、損失も同じだけ大きくします。自己資金100億円に400億円を借りて500億円分を持つと、倍率は5倍で、持っているものが全部20%下がれば自己資金は無くなります。25倍なら4%です。買いと売りを組み合わせていれば全部が同じ率では動かないので、これは考え方を示す単純な計算です。
もっと詳しくレバレッジとは?FXの「25倍」の仕組みと必要な資金を計算
どのくらいの大きさで、どのくらい借りているか
2025年末の米国のヘッジファンドは9,858本で、投資家のお金である純資産は6.0兆ドル、借入などを足した総資産は14.4兆ドルでした(SEC)。全体を合計して割ると、倍率は約2.4倍です(当サイト計算)。同じ時点の米国の投資信託の資産は23.6兆ドルです(米連邦準備制度理事会〈FRB〉)。
ただ、この平均では偏りが見えません。ヘッジファンド資産が15億ドル以上の運用者が運用する、純資産5億ドル以上のファンドを、SECは大型として別に集計しています。2026年6月末で2,257本です。この大型の中を総資産の大きい順に並べ、1本ごとの倍率を平均すると、次のようになります。
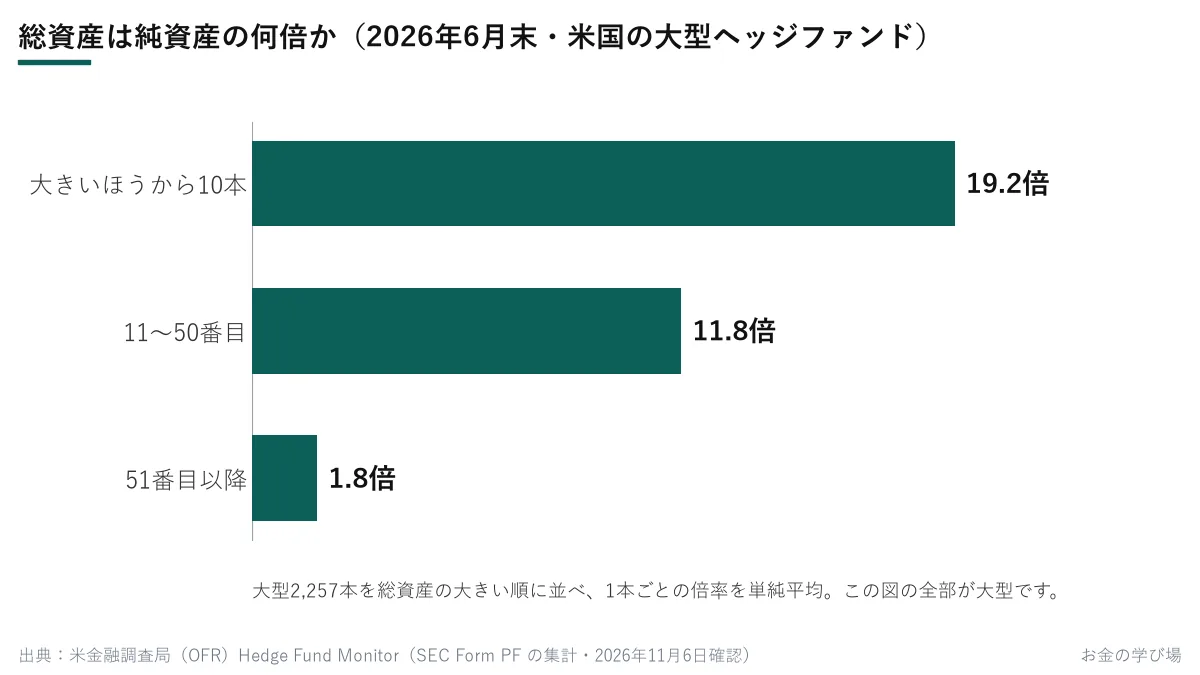
大型の中でも、大きな借入は最上位のほうに偏っています。 借入を増やせば総資産も増えて順位が上がるので、この並べ方にはその面もあります。FRBも2026年5月の報告で、借入は規模の大きいファンドに偏っていると書いています。
先物などのデリバティブは、この倍率にはほとんど入りません。倍率が低いからといって、値動きの影響が小さいとは限りません。 FRBは、デリバティブも含めたヘッジファンド全体の倍率が、データのそろう2013年以降で過去最高に近い水準(2025年9月末)だと説明しています。
なぜ借入が、相場の急変とつながるのか
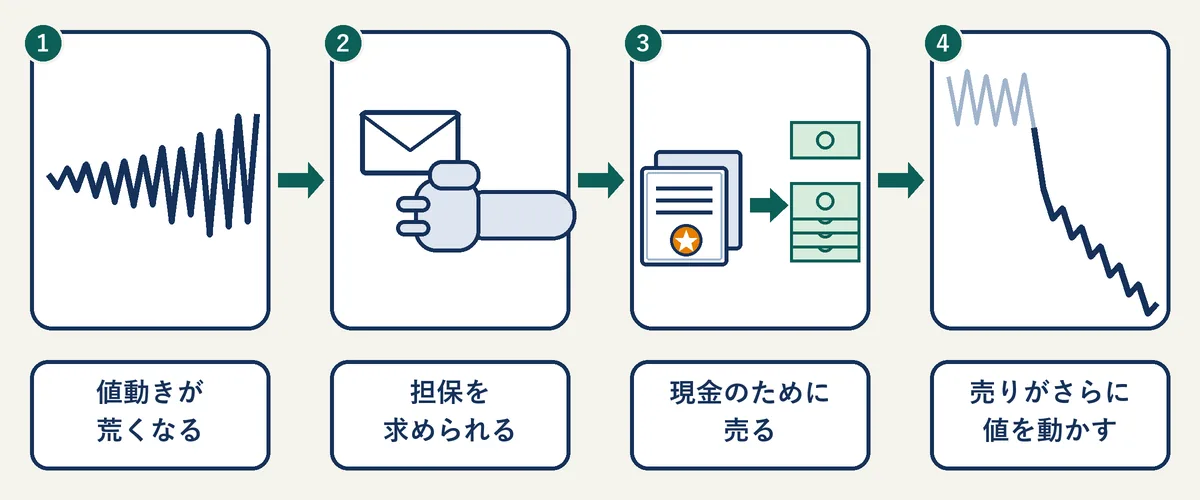
ヘッジファンドが相場の急変で話題になるのは、規模だけが理由ではありません。借入があると、売りたくなくても売らざるを得ない場面が出るからです。次の流れは、国際決済銀行(BIS)が2024年8月について、借入を使う参加者全体の動きとして説明したものです。ヘッジファンドに限った話ではありません。
- 値動きが荒くなる
- 貸し手や取引相手が、担保や証拠金(取引のために預けるお金)を積み増すよう求める
- 現金を用意するために、持っているものを売る
- その売りが、さらに値動きを荒くする
1998年のLTCM:総資産が自己資金の25倍超
よく引かれる例が、1994年に設立されたロングターム・キャピタル・マネジメント(LTCM)のファンドです。経緯は米国の作業部会の報告にまとめられています。
- 1997年末:投資家に約27億ドルを返し、自己資金は48億ドルに。持っている資産の規模は減らさなかったとみられる
- 1998年8月17日:ロシアが通貨の切り下げと債務の支払い停止を発表。世界の市場でリスクの高い資産が避けられ、取引しにくくなる
- 8月:1か月で18億ドルの損失。自己資金は23億ドルに減り、年初からの減少は5割を超える
- 8月末の総資産:1,250億ドル超。年初の48億ドルで割っても25倍超(報告)で、8月末の23億ドルで割ると54倍超(当サイト計算)
- 9月23日:14社が約36億ドルを出資して持ち分の90%と運営権を取得。ニューヨーク連邦準備銀行は協議の場を提供した
持っている資産が大きかったので、損失を止めようとしても簡単には減らせず、取引相手からの担保の求めも厳しくなりました。報告は、この件から生じた政策上の中心の課題は、過大な借入をどう抑えるかだとしています。
2024年8月:日本株が1日で12%下げた日
8月5日に東証株価指数(TOPIX)が1日で12%下げました。BISは、借入を使った取引全体の手じまい(持っているものを売買して解消すること)が動きを大きくしたとみています。中でも、円を借りるキャリートレードの打撃が大きかったとしています。
ヘッジファンドについての記述は、次の3点です。
- その前に、米国のヘッジファンドの借入の度合いが上がっていた
- 一部のヘッジファンドに人気の、値動きの方向に乗る戦略が、動きを大きくした可能性がある
- 為替予約(将来の為替の売買を今決めておく取引)でのヘッジファンドなどの投機の規模は、上限の概算で約1,600億ドル
ヘッジファンドが8月5日にいくら売ったかは、この報告に書かれていません。
名前が出ても、原因とは限らない
ヘッジファンドが相場を思いどおりに動かしたという見方には、反対の材料もあります。
- 為替(1990年代):作業部会の1999年の報告は、調べた局面でヘッジファンドが為替を動かしたと言える証拠はほとんどないという研究を紹介しています(データには限りがあります)。1992年の欧州通貨危機では先導役だったという分析もありますが、経済の実態に反応した動きとされています。1997年のアジア通貨危機では、タイバーツの売りで、先頭ではなく群れの後ろにいたと分析されています
- 米国債(2020年):2020年3月、ヘッジファンドは米国債の現物と先物の小さな価格差をねらう取引を大きく解消しました。OFRの論文は、この解消は混乱の主因というより結果だった可能性が高いとしています
ある日の下げを誰が売ったかは、公表データでは分からない
急落の解説で「ヘッジファンドの売り」という説明を見かけることがあります。公表データで確かめられる範囲は、次のとおりです。
- 日本株:JPXの投資部門別売買状況は週単位で、通常は翌週の木曜15時30分に出ます。部門は「海外投資家」「投資信託」「事業法人」「信託銀行」などで、ヘッジファンドの区分はありません。海外投資家は「非居住者」のことで、海外の年金なども入る区分です
- 円:ニュースの「投機筋の円売り越し」は、米商品先物取引委員会(CFTC)が毎週公表する、先物の買いと売りの残高の差です。その週に売った量ではありません。対象は、事業のリスクを避けるために先物を使うと届け出た企業など以外の大口全体で、ヘッジファンドだけの数字でもありません。火曜時点の残高が、通常は金曜に出ます
ある日の下げについて「ヘッジファンドが売った」と数字で確かめることは、外からはできません。数字の裏付けが示されていなければ、1つの見方として受け取ります。
投機筋の数字の見方は、次の記事にまとめています。
もっと詳しく投機筋とは?何をしているのかを、米CFTCの円ポジション34年分で確かめる
日本の個人との関係
日本の個人は買えるのか
当サイトが確かめた金融庁・財務局の資料には、ヘッジファンドを一般の個人が買う具体的な経路の説明はありませんでした。日本の金融商品取引法に、ヘッジファンドという区分はありません。法律の条件は、誰が販売するかで違います。
- 届出業者(いわゆるプロ向けファンド):適格機関投資家等特例業務の届出業者が相手にできるのは、適格機関投資家1名以上と、それ以外の49名以下です。それ以外に入る個人は、投資性金融資産が1億円以上で証券口座の開設から1年経った人などに限られます(財務局)。一般の個人への販売は、平成27年の法改正で禁止されました(証券取引等監視委員会)
- 登録業者:第二種金融商品取引業(組合などの形のファンドの販売などに要る登録)などの登録を受けた業者には、この個人の条件はかかりません。ただし、誰にでも販売できるという意味ではありません。客の知識、経験、財産の状況や目的に合わない勧誘が禁じられ、契約前の書面の交付が義務づけられています(金融庁)。「登録業者です」という言葉だけでは、安心できません。 登録業者の名をかたる無登録業者がいて(金融庁)、本物の登録でも金融庁や財務局が業者の信用力を保証するものではないからです(証券取引等監視委員会)
- 公募の投資信託:多数の投資家に向けて募集するものです。分類の「特殊型」のように特殊な仕組みや手法を使うものがあり(資産運用業協会)、名前や説明に「ヘッジ」「ロング・ショート」と付くものもあります。公募なら投資信託の規制の中で運用するので、ここまで説明してきた米国の私的なファンドとは、規制も開示も別物です
「特別に入れる」という勧誘には
ファンドへの勧誘には、登録も届出も無い業者からのものがあります。証券取引等監視委員会は、無登録業者の勧誘について「詐欺的な商法であるおそれが高い」として、一切応じないよう呼びかけています。ヘッジファンドという言葉が出てきても、確かめることは同じです。
- 登録か届出を確かめる:金融庁の事業者一覧か検索で探します。名前だけでなく、所在地と電話番号まで照らし合わせます。登録業者の名をかたる無登録業者がいるためです(金融庁)
- 業務の種別を見る:組合などの形のファンドの販売には第二種金融商品取引業の登録が要ります(金融庁)。投資信託の形のものは、第一種金融商品取引業の会社が扱うこともあります。投資助言・代理業(投資の助言をする業務)だけの登録では、ファンドは販売できません
- 届出業者なら、自分が条件を満たすか確かめる:一般の個人は出資できません。手順1の事業者一覧のページにある「業務廃止命令」「連絡が取れない届出者」のリストも見ます
- 海外の業者でも同じ:日本の居住者を相手に業として行うなら、日本の登録が要ります(金融庁)
- 一覧に載っていれば安心、とは考えない:登録や届出があっても、金融庁や財務局が業者の信用力を保証するものではありません(証券取引等監視委員会)
- 無登録業者の一覧も見る:金融庁の無登録業者の一覧は、警告書を出した業者だけです。載っていなくても無登録のことがあります
- 迷ったら相談する:金融庁の詐欺的な投資に関する相談ダイヤル 0570-050588(IP電話は 03-6206-6066。平日10時〜17時)。住んでいる地域の消費生活センターでも相談を受けています(金融庁)
まとめ
- 出資者を限る私的なファンド。 法律上の定義は無く、名前のとおりヘッジをしているとは限らない
- 投資信託とのいちばんの違いは、誰が出資できるか。 成功報酬、解約の制限、借入の使い方も違う。大きな借入は大型の中でも最上位のほうに偏っている
- 借入があると、荒れた相場で売らざるを得なくなることがある。 ただし、名前が出たからといって原因とは言えず、ある日の下げを誰が売ったかは公表データでは分からない
本記事は公開情報に基づく解説です。特定のファンドや金融商品の取得・売買を勧めるものではありません。数値は記事内に示した基準日のもので、2026年11月6日に確認しました。
よくある質問
- Qヘッジファンドと投資信託は、何が違いますか?
- Aいちばんの違いは、誰が出資できるかです。公募の投資信託は多数の投資家向けで、原則としていつでも換金を申し込めます。米国のヘッジファンドは資産や所得などの条件を満たす投資家に限られ、解約は年4回以下が一般的で、1年以上解約できない期間を設けることもよくあります(米SEC)。報酬も、純資産の1〜2%に加えて利益の15〜20%を取るのが典型です。
- Qヘッジファンドの「ヘッジ」とは何ですか?
- A損失を避けるために、反対の取引を組み合わせることです。1949年にアルフレッド・ウィンズロー・ジョーンズが作った初期のファンドは、株の買いと空売りを組み合わせ、相場全体の動きの影響を抑えようとしました。今のヘッジファンドは、ヘッジをするとは限りません(米SEC 2003年報告)。
- Q日本の個人でもヘッジファンドを買えますか?
- A当サイトが確かめた金融庁・財務局の資料には、ヘッジファンドを一般の個人が買う具体的な経路の説明はありませんでした。法律の条件は、誰が販売するかで変わります。いわゆるプロ向けファンドの届出業者は、一般の個人には販売できず、相手にできる個人は投資性金融資産1億円以上で証券口座の開設から1年経った人などです(金融庁・財務局)。金融商品取引業の登録業者が扱うファンドにはこの個人の条件はかかりませんが、誰にでも販売できるという意味ではなく、相手の知識や財産に合わない勧誘は禁じられています。「登録業者です」という言葉だけでは、安心できません。名をかたる無登録業者がいて(金融庁)、登録があっても金融庁や財務局が業者の信用力を保証するものではないからです(証券取引等監視委員会)。公募の投資信託は多数の投資家向けで、「ヘッジ」と名前や説明に付くものも投資信託の規制の中で運用します。登録も届出も無い業者からの勧誘には応じないでください(証券取引等監視委員会)。
- Q株が急落すると、ヘッジファンドが売ったのですか?
- A公表データでは確かめられません。日本株の週間統計(JPXの投資部門別売買状況)は「海外投資家」という区分までで、ヘッジファンドだけを取り出した数字はありません。借入を使った取引の手じまいが動きを大きくしたとみられる例はありますが(国際決済銀行)、その報告にもヘッジファンドがいくら売ったかは書かれていません。
- Q「投機筋の円売り越し」は、ヘッジファンドが円を売った量ですか?
- Aいいえ。米CFTCが毎週公表する、先物の買いと売りの残高の差で、その週に売った量ではありません。対象は、事業のリスクを避けるために先物を使うと届け出た企業など以外の大口全体で、ヘッジファンドだけの数字でもありません。
出典
- 米証券取引委員会(SEC)Investor.gov「Hedge Funds」(定義・出資者の条件・報酬・解約の制限・投資信託との規制の違い)(2026年11月6日確認)
- 米SEC「Accredited Investors」(個人の所得・純資産の基準)(2026年11月6日確認)
- 米SECスタッフ報告「Implications of the Growth of Hedge Funds」(2003年9月。法律上の定義が無いこと・ジョーンズの1949年のファンド・今はヘッジをするとは限らないこと)(2026年11月6日確認)
- 米大統領金融市場作業部会「Hedge Funds, Leverage, and the Lessons of Long-Term Capital Management」(1999年4月。定義・LTCMの経緯と数字・投資信託や年金との違い・値動きへの影響の研究)(2026年11月6日確認)
- 米議会調査局(CRS)「Hedge Funds: Background and Policy Issues」IF12511(語源・主な運用の型)(2026年11月6日確認)
- 米SEC「Private Fund Statistics」2025年10〜12月期(本数・総資産・純資産・出資者の内訳〈Table 1.1、2.1、2.3、4.4〉・大型ヘッジファンドの定義)(2026年11月6日確認)
- 米金融調査局(OFR)Hedge Fund Monitor API(Form PF の集計・2026年6月末・最終更新2026年9月16日。規模別の倍率)(2026年11月6日確認)
- OFR Hedge Fund Monitor API(投資家が解約できるまでの期間・91日以上)(2026年11月6日確認)
- 米連邦準備制度理事会(FRB)「Financial Stability Report」2026年5月 第3章(倍率が過去最高に近い水準・大型に偏る・米投資信託の資産規模)(2026年11月6日確認)
- OFR Working Paper 21-01「Hedge Funds and the Treasury Cash-Futures Disconnect」(2021年4月。2020年3月のベーシス取引の解消は混乱の結果である可能性が高いこと)(2026年11月6日確認)
- 国際決済銀行(BIS)Bulletin No 90「The market turbulence and carry trade unwind of August 2024」(2024年8月27日)(2026年11月6日確認)
- 米商品先物取引委員会(CFTC)Commitments of Traders(公表は通常金曜・直前の火曜のデータ)(2026年11月6日確認)
- CFTC Explanatory Notes(商業部門・非商業部門の分け方)(2026年11月6日確認)
- 日本取引所グループ「投資部門別売買状況」(公表の日程)(2026年11月6日確認)
- 日本取引所グループ「調査要綱及び投資部門の定義」(海外投資家=非居住者)(2026年11月6日確認)
- 資産運用業協会「換金の種類と手続き」(原則いつでも換金を申し込める・入金まで4営業日・クローズド期間)(2026年11月6日確認)
- 資産運用業協会「投資信託のコスト」(2026年11月6日確認)
- 資産運用業協会「情報を得るには」(目論見書・運用報告書)(2026年11月6日確認)
- 資産運用業協会「制度上の種類」(公募と私募)(2026年11月6日確認)
- 資産運用業協会「運用対象での分類」(特殊型)(2026年11月6日確認)
- 金融商品取引業等に関する内閣府令130条1項8号(公募投資信託のデリバティブ取引の制限。私募は同条2項で適用除外)(2026年11月6日確認)
- 年金積立金管理運用独立行政法人(GPIF)「長期的な観点からの運用」(2026年11月6日確認)
- 関東財務局「適格機関投資家等特例業務の概要」(1名以上と49名以下・個人の要件)(2026年11月6日確認)
- 証券取引等監視委員会「悪質なファンド販売業者に関する注意」(平成27年改正で一般個人への販売禁止・無登録業者の勧誘への注意)(2026年11月6日確認)
- 金融庁「いわゆるファンド形態での販売・勧誘等業務について」(2026年11月6日確認)
- 金融庁「ファンド関連ビジネスを行う方へ」(2026年11月6日確認)
- 金融庁・証券取引等監視委員会「適格機関投資家等特例業者に対する対応を強化!」(2026年11月6日確認)
- 金融庁「詐欺的な投資勧誘等にご注意ください!」(2026年11月6日確認)
- 金融庁「無登録の海外所在業者による勧誘にご注意ください」(2026年11月6日確認)
- 金融庁「無登録で金融商品取引業を行う者の名称等について」(一覧の注意書き・相談窓口)(2026年11月6日確認)
- 金融庁「免許・許可・登録等を受けている事業者一覧」(2026年11月6日確認)
- 金融庁「適格機関投資家等特例業者」の一覧(2026年11月6日確認)
株を始めるための証券口座の比較:証券口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。