
利上げで銀行は貸出を増やす?絞る?2026年の数字で見る銀行の判断と「貸し渋り」の見分け方
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 利上げは、銀行の利ざやを広げる面と、返せない借り手を増やす面の両方を持ちます。
- 2026年9月の銀行の貸出は前年より5.7%多く、貸出の姿勢を変えていない銀行が9割超でした。
- 変わったのは量より値段で、上乗せ金利を広げた銀行が12%、縮めた銀行は0%でした。
先に答え:利上げは「貸したい理由」と「貸すのが怖い理由」を同時に増やす
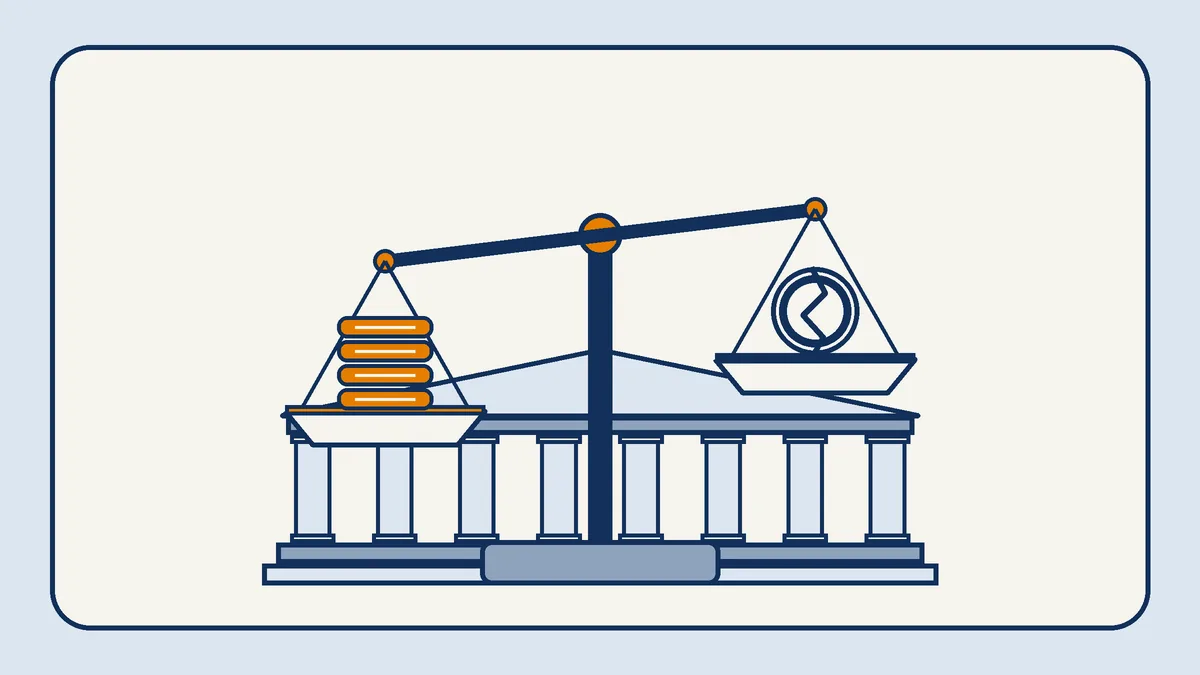
利上げが続くと、銀行には逆向きの2つの力がかかります。
- 貸したくなる力:貸出の金利が上がり、預金に払う金利との差(利ざや)が広がりやすくなる。1件貸すごとのもうけが増える
- 貸すのが怖くなる力:借りている会社の利息の支払いが増え、返せなくなる会社が出やすくなる
どちらが勝つかは、時期と相手によって変わります。2026年の数字を並べると、銀行は貸す量はほとんど変えず、金利の上乗せ幅を広げるという形で両方に対応しています。以下、銀行の帳簿の側から順に見ていきます。
日本銀行は2024年3月のマイナス金利の解除から2026年9月までに政策金利を6回引き上げ、2026年10月30日の会合で1.25%程度に据え置きました。利上げそのものの仕組みは、こちらで扱っています。
もっと詳しく利上げとは?利下げとの違いと、円高・円安への効き方を日銀とFRBの実例で解説
銀行のもうけは「利ざや」
銀行の本業は、預金で集めたお金を、会社や個人に貸すことです。預金には利息を払い、貸出からは利息を受け取ります。この差が銀行のもうけの中心で、「利ざや」と呼ばれます。
数字の例で考えます(税金や人件費などの経費は考えません)。
- 100万円を、預金金利0.3%で集める → 1年で払う利息は 3,000円
- その100万円を、金利1.5%で会社に貸す → 1年で受け取る利息は 1万5,000円
- 銀行に残る差は 1万2,000円
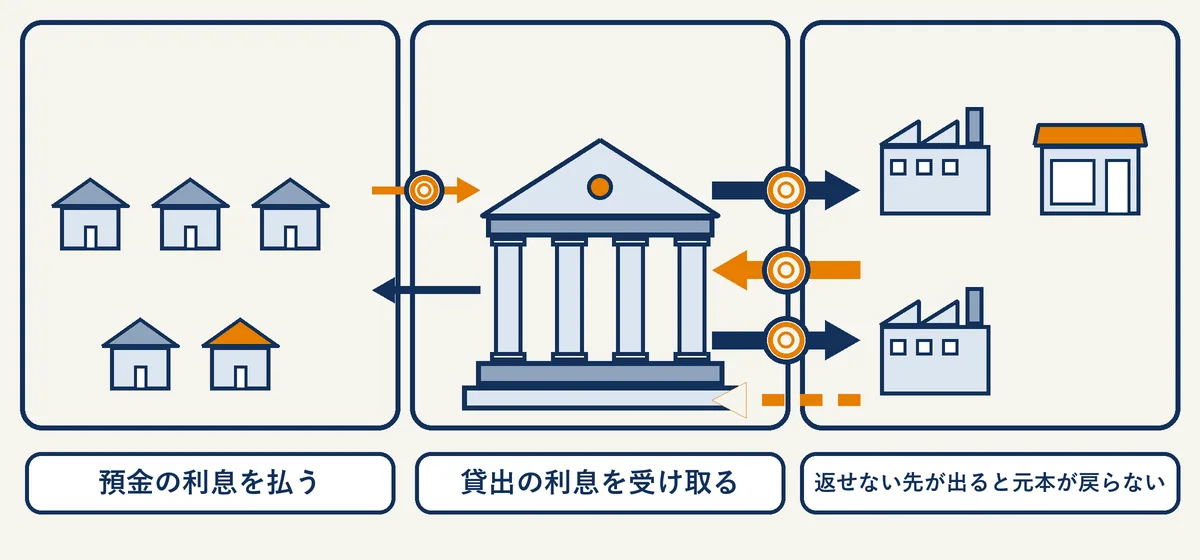
ここで大事なのは、貸した会社が返せなくなったときの重さです。100万円がまるごと戻らなければ、1万2,000円の差を約83社分(100万円÷1万2,000円)積み上げて、やっと埋まる計算になります。貸出1件の失敗は、うまくいった貸出何十件分のもうけを消す。銀行が「金利が上がったから、どんどん貸そう」と単純に動かないのは、この割り算があるからです。
もう1つの歯止めが、規制です。銀行は自己資本比率の規制を受けています。金融庁の説明では、自己資本比率の分母は「リスクアセット」、つまり貸出などの資産をリスクの大きさで測った量です。貸出を増やせば分母が増え、貸し倒れで損が出れば分子の自己資本が減ります。どちらも比率を下げる方向なので、銀行は貸す量とリスクを同時に管理しています。
貸出金利のほうが先に、大きく上がった
利上げのあと、銀行の金利はどう動いたか。日本銀行の統計で、マイナス金利を解除した2024年3月と、2026年8月を比べます。
- 貸出の金利(国内銀行が貸している分の平均。ストック):0.804% → 1.510%(0.706ポイント上昇)
- 普通預金の金利(店頭に表示している金利の平均):0.002% → 0.306%(0.304ポイント上昇)
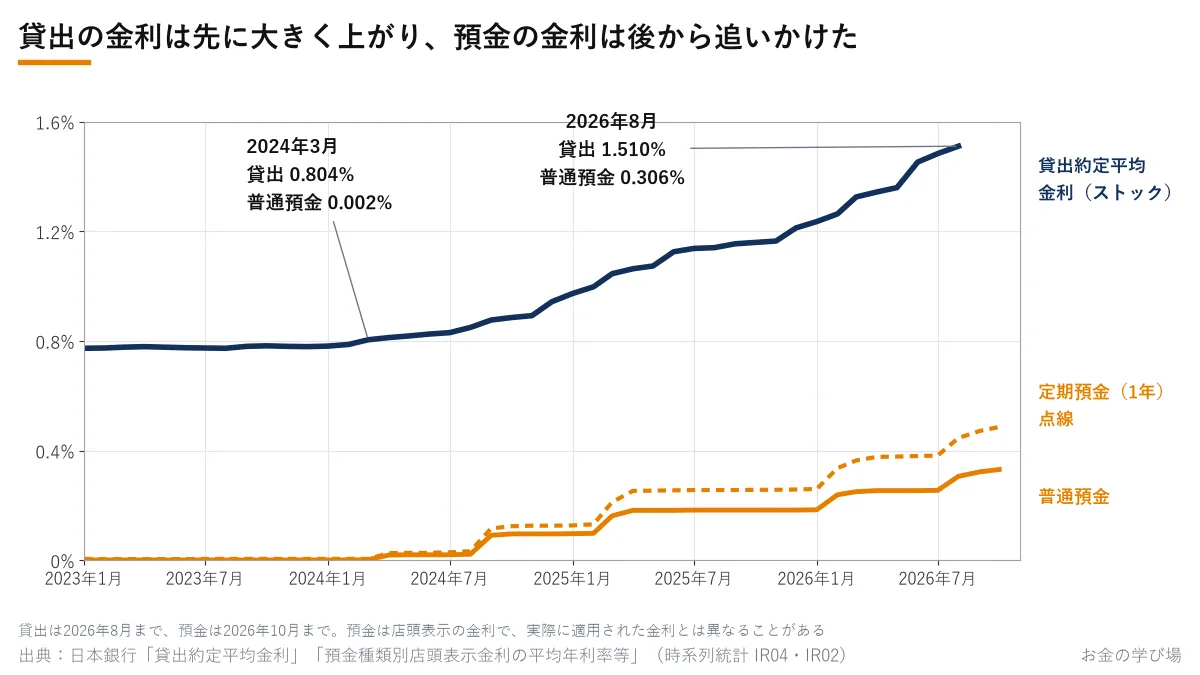
貸出の金利の上がり幅のほうが大きく、差は広がっています。日本銀行の「金融システムレポート」(2026年10月)は、大手行では市場の金利に連動して決まる貸出の割合が高いので貸出金利の上がり幅が相対的に大きいこと、貸出の利鞘は過去と比べると低い水準ながら、大手行を中心に足もとで拡大に転じていることを書いています。さらに、金利の上昇などを受けて、銀行の基礎的な収益力を表すコア業務純益の改善が続いている、としています。
利上げは、銀行の本業のもうけにとっては追い風になっている、ということです。
銀行の貸出は、利上げのあいだも伸びている
では、銀行は貸すのをためらったのか。日本銀行の「貸出・預金動向」で、銀行計(都市銀行等・地方銀行・第二地方銀行)の貸出の平均残高を前年と比べると、むしろ伸びが高まっています。
- 2025年4月:前年比 2.5% 増
- 2026年5月・6月:前年比 6.2% 増
- 2026年9月:前年比 5.7% 増(残高は約601兆7,000億円)
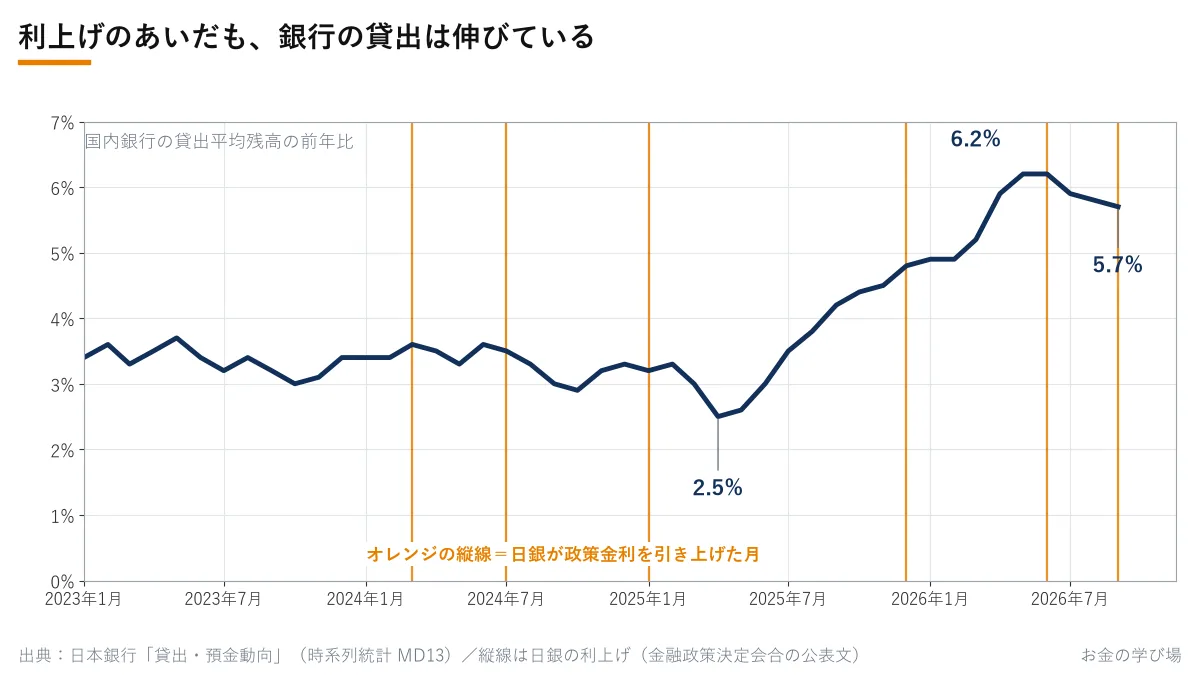
日本銀行の金融システムレポートは、企業買収に伴う資金需要が旺盛なことに加え、不動産関連の資金需要や、経済活動の回復に伴う運転資金の需要が増えていることを、伸びの理由に挙げています。大企業・中堅企業向け、中小企業向けとも、貸出の増加が続いているとしています。
借りたい会社が増えているのは、銀行へのアンケートでも同じです。日本銀行の「主要銀行貸出動向アンケート調査」(2026年10月。貸出残高の大きい50の銀行・信用金庫が回答)で、過去3か月の企業向けの資金需要判断DI(「増加」−「減少」の差)は 3 と、前回(7月)の −1 からプラスに戻りました。
銀行の「心理」は、アンケートでは「ほぼ不変」
同じアンケートは、銀行に「貸出の姿勢をどう変えたか」も聞いています。過去3か月(2026年7〜9月ごろ)について、「ほぼ不変」と答えた銀行の割合はこうでした。
- 大企業向け:92%
- 中堅企業向け:96%
- 中小企業向け:96%
- 個人向け:98%
「積極化」と「慎重化」の差を表す貸出運営スタンスDIは、大企業向け0、中堅企業向け2、中小企業向け3、個人向け1です。中小企業向けのこのDIは、2022年1月調査から2026年10月調査まで、一度もマイナス(慎重化した銀行のほうが多い)になっていません。
変わったのは「値段」です。 企業向けの金利の上乗せ幅(利鞘)を過去3か月にどうしたかの問いでは、次のとおりでした。
- 格付けの高い会社向け:広げた銀行 12%、縮めた銀行 0%
- 格付けが中くらいの会社向け:広げた 10%、縮めた 0%
- 格付けの低い会社向け:広げた 10%、縮めた 0%
一方で、「借り手の信用リスクの評価」や「担保」の条件を厳しくした動きは、DIで0〜−1とほとんど見られません。先行き3か月の方針でも、利鞘は広げる側が多く、貸出の姿勢は大企業向け1、中堅・中小企業向け0と「ほぼ不変」でした。
まとめると、2026年の銀行は「貸す・貸さない」の線引きを大きく動かさず、上乗せする金利で採算を取りにいっている、と読めます。東京商工リサーチも2026年度上半期の倒産集計で、金融機関は「金利のある世界」に戻り、採算性を重視した貸出姿勢を示している、と書いています。
「貸し渋り」は、どの数字に出るか
「貸し渋り」は、借りたい会社がいるのに、銀行が貸出を絞る状態を指します。銀行に聞いた答えと、借りる側の会社に聞いた答えの両方で確かめるのが基本です。
| 見る数字 | 誰に聞いているか | 貸し渋りのときの形 | 最新の値 |
|---|---|---|---|
| 資金需要判断DI(主要銀行貸出動向アンケート) | 銀行 | プラス(借りたい会社が増えている) | 企業向け 3(2026年10月) |
| 貸出運営スタンスDI(同) | 銀行 | マイナス(慎重にした銀行が多い) | 中小企業向け 3(2026年10月) |
| 金融機関の貸出態度判断DI(日銀短観) | 借りる会社 | マイナス(「厳しい」が多い) | 全規模 13、中小企業 12(2026年9月) |
※日本銀行「主要銀行貸出動向アンケート調査」「短観」から当サイト作成。
短観の貸出態度判断DIは、会社に「銀行の貸出態度は緩いか、厳しいか」を聞き、「緩い」の割合から「厳しい」の割合を引いた数字です。リーマン・ショックのあとの2009年3月調査では全規模で −13、中小企業で −14 と、「厳しい」が多い状態でした。2026年9月調査は全規模で 13 で、2022年3月調査の17からは少し下がったものの、「緩い」が多い状態が続いています。
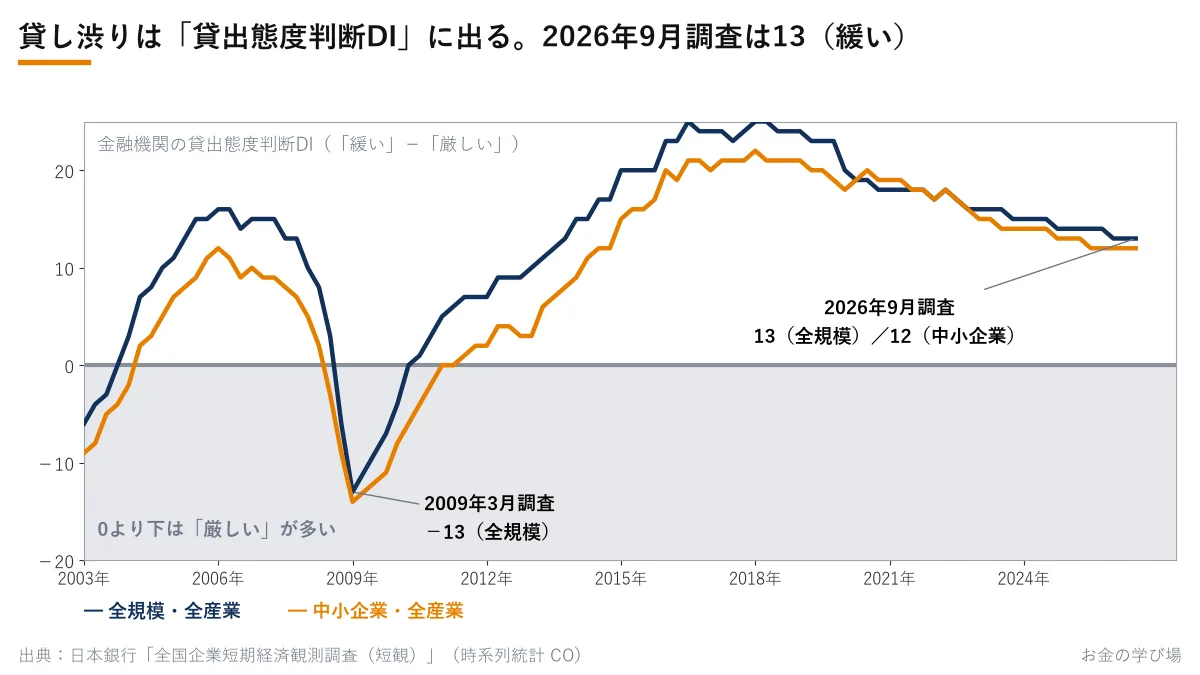
同じ短観で、会社が感じる借入金利の水準(「上昇」−「低下」)は、2022年3月調査の3から、2026年9月調査では 68(中小企業は70)まで上がりました。会社の側から見ても、「借りにくくなった」より「借りる金利が上がった」が先に来ています。
短観の読み方は、こちらで扱っています。
もっと詳しく日銀短観とは?業況判断DIの読み方・想定為替レート・発表日と円相場への効き方
倒産は増えているが、「金利が原因」とはまだ言われていない
銀行が「貸すのが怖い」と感じる材料が、企業の倒産です。2026年度上半期(4〜9月)の全国企業倒産(負債1,000万円以上)は、集計する会社によって数字が違います。
- 東京商工リサーチ:5,373件(前年同期比3.8%増)。年度上半期で5年連続の増加
- 帝国データバンク:5,362件(前年同期比4.2%増)。半期ベースで10半期連続の増加
月ごとでは、2026年9月は東京商工リサーチで831件(前年同月比4.8%減)、帝国データバンクで800件(同12.0%減)と、どちらも4か月ぶりに前年を下回りました。
倒産の理由として目立つのは物価高と人手不足です。東京商工リサーチは9月の集計で「現在、金利上昇による企業への影響は表面化していない」と書いたうえで、影響はじわりと広がるだろう、としています。帝国データバンクは、借入金利が0.25%上がると、金利負担の増加で経常損益が黒字から赤字に変わる会社が約2,700社・1.6%出るという自社の試算を紹介しています。業種では不動産業が3.6%と最も大きい、という結果です。
日本銀行の金融システムレポートは、銀行の信用コスト(貸し倒れなどに備える費用)の比率は低い水準に抑えられていて、企業全体としては借入の多い会社でも財務の指標が緩やかに改善し、金利への耐性は高まっている、と評価しています。そのうえで、借入の多い会社ほど財務のばらつきが大きいこと、中小企業の利益率は上位が改善する一方で下位は赤字のまま横ばいであることを、注意点に挙げています。
なお、先に見た上乗せ金利の拡大は、格付けの低い会社向け(広げた銀行10%)に限らず、格付けの高い会社向け(12%)でも同じように起きています。いまの上乗せ金利の動きは、危ない会社をふるい落とすためというより、貸出全体の採算を引き上げる動きとして表れています。そのうえで東京商工リサーチは、返済の繰り延べ(リスケ)を繰り返す会社は、将来性や事業性を見て選別される可能性がある、と書いています。
預金の取り合いも、銀行の判断を左右する
貸出が伸びると、貸すためのお金(預金)も要ります。2026年9月の預金(3業態の実質預金+譲渡性預金の平均残高)は前年比で約1.8%の増加(当サイト計算)で、貸出の5.7%増より伸びは小さめです。
日本銀行の金融システムレポートは、預金をめぐる動きをこう書いています。
- 預金を集める必要の大きい地域の金融機関ほど、定期預金の金利を高めに設定していて、実際に預金が増えている
- ただし高い金利で集めた預金は、金利や景気の変化で動きやすく、銀行にとって安定した資金になりにくい可能性がある
- インターネット専業銀行の定期預金の金利は高めに設定される傾向がある
- 信用金庫では、預金金利の引き上げを抑える動きも見られる
預金金利を上げれば集まりやすくなりますが、そのぶん利ざやは削られます。銀行は「いくらで集めて、いくらで貸すか」を両側から考えながら、貸出の量を決めています。
私たちには何が変わるか
ここまでの数字を、個人の側から見るとこうなります。どれも、借り方・預け方を決めるのは各自の条件しだいです。
預金:普通預金の店頭表示金利の平均は、2026年10月に0.331%でした。2024年3月の0.002%からは上がっています。定期預金(預入300万円未満・1年)は0.486%です。店頭表示の金利と実際に適用される金利は違うことがあり、銀行によって差があります。
住宅ローン:日本銀行の金融システムレポートは、住宅ローンの大部分を占める変動金利型で適用金利が上がっていること、賃金の上昇が返済の負担を和らげる方向に働いていること、35年を超える長いローンの利用が増えていることを挙げています。変動金利は政策金利などの短い期間の金利の動きを受けやすい側です。長期金利との関係はこちらで扱っています。
もっと詳しく長期金利とは?10年国債の利回りが3%台に上がった意味と、為替・ローンへの影響
会社の借入れ:銀行の貸出の姿勢は大きく変わっていない一方、上乗せの金利は広がる方向です。借入金利は政策金利の上げ幅に加えて、この上乗せ幅でも動きます。
次に日本銀行が政策金利を決めるのは、2026年12月17日(木)・18日(金)の金融政策決定会合です。銀行の貸出の姿勢がどう動いたかは、次回の主要銀行貸出動向アンケートと、短観の12月調査で確かめられます。
よくある質問
- Q利上げが続くと、銀行は貸出を減らすのですか?
- A2026年の数字では減らしていません。国内銀行の貸出残高は2026年9月に前年比5.7%増で、日銀の主要銀行貸出動向アンケート(2026年10月)では、企業向けの貸出の姿勢を「ほぼ不変」とした銀行が大企業向けで92%、中堅・中小企業向けで96%でした。一方、企業向けの金利の上乗せ幅(利鞘)を広げた銀行は10〜12%あり、縮めた銀行は0%でした。
- Q「貸し渋り」が起きているかどうかは、何を見れば分かりますか?
- A銀行側の答えと借り手側の答えの両方を見ます。銀行側は日銀の主要銀行貸出動向アンケートの「貸出運営スタンスDI」(積極化−慎重化)、借り手側は日銀短観の「金融機関の貸出態度判断DI」(緩い−厳しい)です。資金需要があるのに、この2つがマイナス(慎重化・厳しいが多い)に沈むのが貸し渋りの形です。2026年9月の短観では貸出態度判断DIは全規模で13と、「緩い」が多い状態でした。
- Q利上げで企業の倒産は増えていますか?
- A2026年度上半期(4〜9月)の全国企業倒産は、東京商工リサーチの集計で5,373件(前年同期比3.8%増)、帝国データバンクの集計で5,362件(同4.2%増)でした。集計の方法が違うため件数は一致しません。東京商工リサーチは2026年9月の集計で、金利上昇による企業への影響は表面化していない、と書いています。
出典
- 日本銀行 時系列統計データ API「貸出・預金動向」(MD13。総貸出平残(銀行計)と前年比、実質預金+CD平残(3業態計))(2026年11月2日確認)
- 日本銀行「貸出・預金動向」(2026年9月速報。2026年10月13日公表)(2026年11月2日確認)
- 日本銀行 時系列統計データ API「貸出約定平均金利」(IR04。国内銀行・新規/ストック)(2026年11月2日確認)
- 日本銀行 時系列統計データ API「預金種類別店頭表示金利の平均年利率等」(IR02。普通預金、定期預金300万円未満・1年)(2026年11月2日確認)
- 日本銀行「主要銀行貸出動向アンケート調査<2026/10月>」(2026年10月22日)(2026年11月2日確認)
- 日本銀行 時系列統計データ API「主要銀行貸出動向アンケート調査」(LA05。資金需要判断DI・貸出運営スタンスDI)(2026年11月2日確認)
- 日本銀行「短観(概要)—2026年9月—」(2026年10月1日。金融機関の貸出態度判断・借入金利水準判断)(2026年11月2日確認)
- 日本銀行 時系列統計データ API「短観」(CO。金融機関の貸出態度判断DI・借入金利水準判断DI)(2026年11月2日確認)
- 日本銀行「金融システムレポート(2026年10月号)」(2026年10月23日)(2026年11月2日確認)
- 日本銀行「金融システムレポート(2026年10月号)」全文 PDF(2026年11月2日確認)
- 日本銀行「当面の金融政策運営について」(2026年10月30日。1.25%程度で据え置き)(2026年11月2日確認)
- 金融庁「自己資本比率規制等(バーゼル規制)について」(2026年11月2日確認)
- 東京商工リサーチ「2026年度上半期(4-9月)の全国企業倒産5,373件」(2026年10月8日)(2026年11月2日確認)
- 東京商工リサーチ「2026年9月の全国企業倒産831件」(2026年10月8日)(2026年11月2日確認)
- 帝国データバンク「倒産集計 2026年度上半期報(4月〜9月)」(2026年10月8日)(2026年11月2日確認)
- 帝国データバンク「倒産集計 2026年9月報」(2026年10月8日)(2026年11月2日確認)
FX口座を比べるなら:FX口座比較ランキング(評価方法を公開)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。