
日銀は利上げを続けるのに、暮らしが楽にならないのはなぜ?実質賃金と物価の数字で解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 日銀は物価の基調が2%に近づいたとして、2025年12月から2026年9月までに3回利上げしました。
- 一方で実質賃金は2022〜2025年の4年続けて減り、プラスに転じたのは2026年1月からです。
- 家計が感じる物価の上昇は中央値で10.0%。毎日買う食料の値上がりが実感を重くしています。
詳しく読む詳しい解説を閉じる解説・図・データ・よくある質問
日銀が見ているもの、家計が感じているもの
日本銀行は2026年9月18日、政策金利(無担保コールレート)を1.0%程度から1.25%程度に引き上げました。2025年12月に0.75%程度へ、2026年6月に1.0%程度へ上げたのに続き、10か月で3回目の利上げです。10月30日の会合では据え置きましたが、「引き続き政策金利を引き上げ」ていく考えを示しています。
ニュースでは「景気が回復しているから利上げ」と説明されることがあります。ところが日銀が9月に実施した「生活意識に関するアンケート調査」では、1年前と比べて暮らしに「ゆとりがなくなってきた」と答えた人が54.4%、「ゆとりが出てきた」は4.5%でした。
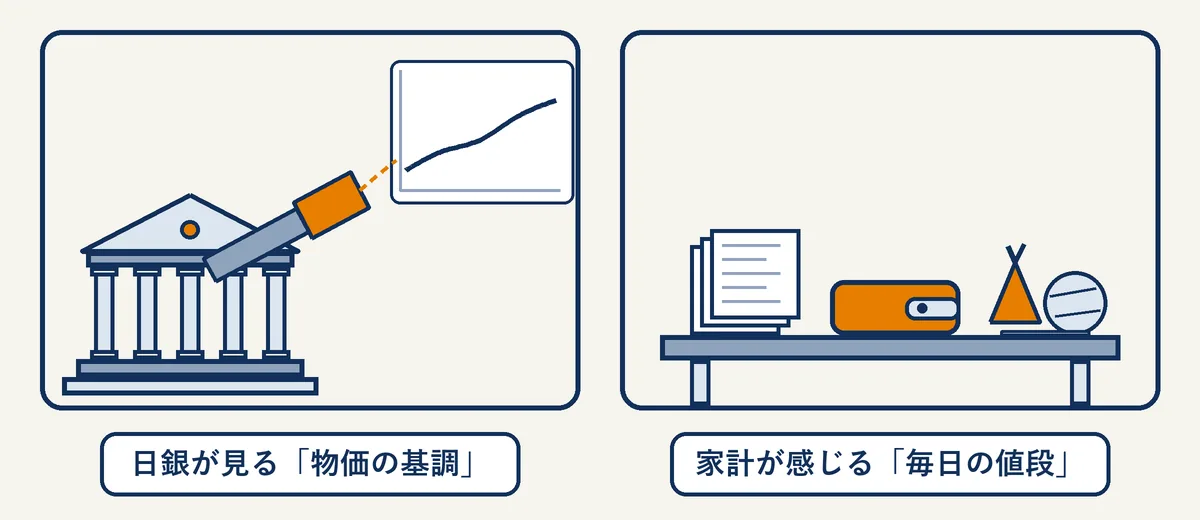
この差は、日銀が判断に使っている物差しと、家計が毎日感じている物差しが違うことから生まれています。
日銀が利上げする理由は「物価の基調」
9月18日の公表文で、日銀は景気を「中東情勢の影響もあって一部に弱めの動きもみられるが、緩やかに回復している」としています。個人消費については「家計マインドに弱さがみられるものの」底堅い、と書いています。景気が力強いとは言っていません。
利上げの理由として挙げているのは、主に次の3点です。
- 物価の基調:「中長期の予想物価上昇率は引き続き上昇しており、消費者物価の基調的な上昇率は2%に近づいている」
- 金利がまだ低い:「実質金利は短中期ゾーンを中心になお低い水準」。政策金利から物価の上昇率を差し引いた実質の金利で見ると、まだお金を借りやすい状態だ、という見方です
- 物価が上振れるおそれ:基調的な物価上昇率が「2%の『物価安定の目標』を超えて上振れていくリスクがある」
日銀の目的は物価の安定で、目標は消費者物価の前年比2%です。景気が緩やかに回復していることは前提にしていますが、決め手として挙げているのは景気の強さではなく、「物価が2%で落ち着くように、まだ低い金利を少しずつ引き上げる」という考え方です。
ただし、この決定には9人のうち2人が反対しました。浅田委員は「足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回るなか、経済の状況も必ずしも強いとはいえない」として、据え置きを主張しています。日銀の中でも、景気の弱さを重く見る意見がありました。
もっと詳しく政策金利とは?日本1.25%・米国3.75〜4.00%の意味と、ドル円への効き方
実質賃金は4年続けて減った
暮らしの実感にいちばん近い数字が、実質賃金です。給料の額面(名目賃金)から物価の上がり分を差し引いて、その給料で買える量がどう変わったかを表します。厚生労働省の毎月勤労統計調査(事業所規模5人以上・現金給与総額)では、次のとおりです。
| 年 | 名目賃金の前年比 | 実質賃金の前年比 |
|---|---|---|
| 2022年 | +2.0% | −1.0% |
| 2023年 | +1.2% | −2.5% |
| 2024年 | +2.8% | −0.3% |
| 2025年 | +2.3% | −1.3% |
※厚生労働省「毎月勤労統計調査」。実質は消費者物価指数(持家の帰属家賃を除く総合)で割った値。
給料の額面は4年とも増えています。それでも物価の上がり方のほうが大きく、買える量は4年続けて減りました。 4年分の前年比を掛け合わせると、約5%の減少です(当サイト計算)。
2026年に入ると流れが変わり、実質賃金は1月から8月まで8か月続けてプラスになりました(前年同月比で+0.7%〜+2.2%、8月分は+1.6%)。ただし、これは「前の年の同じ月より少し増えた」という意味です。4年で約5%減った分を取り戻すには、2021年の水準まで約5.3%の上積みが要ります。2026年1〜8月の平均(約+1.7%)のペースなら、3年ほどかかる計算です(当サイト計算)。
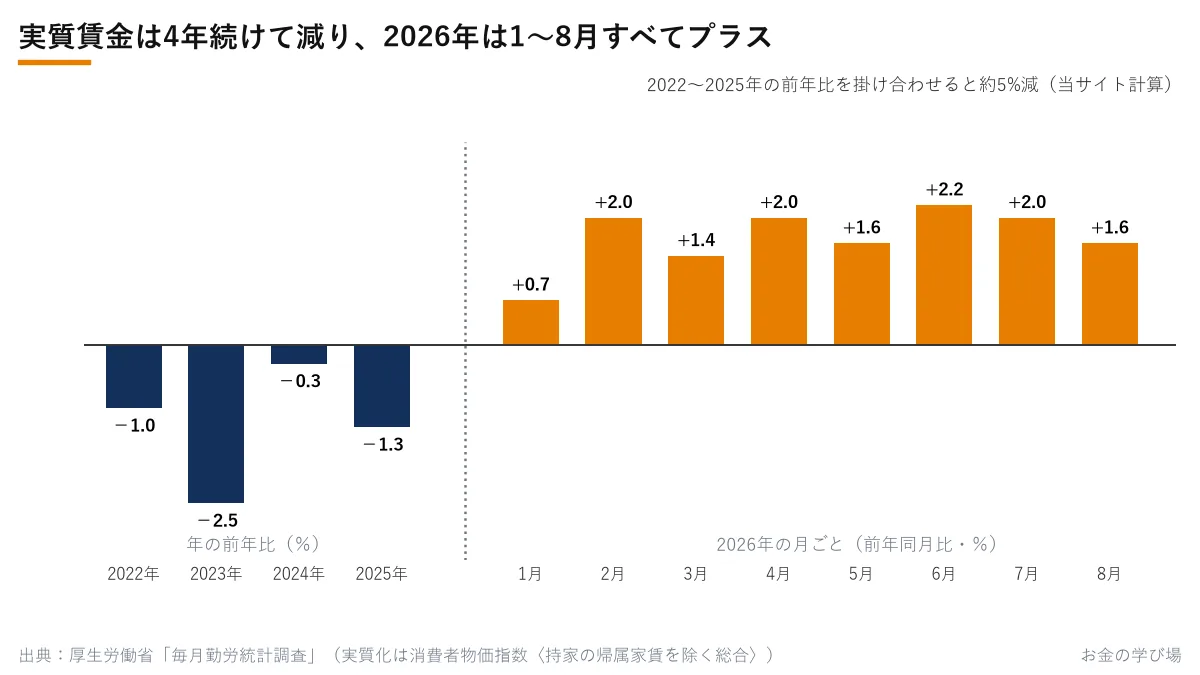
「賃金が物価に追いついた」と言える月が出てきたのは最近で、それまでの目減りはまだ残っている。 これが、実感が追いつかない理由の1つ目です。
毎日買う物ほど上がっている
2つ目は、物価の中身です。総務省の消費者物価指数(全国・2026年9月分)は、総合で前年同月比2.1%、生鮮食品を除く総合で2.1%でした。数字だけ見ると、日銀の目標の2%に近い落ち着いた上がり方です。
ところが、品目ごとに見ると上がり方に差があります。
- 生鮮食品を除く食料:+2.9%。家計の支出に占める割合(ウエイト)は1万分の2,375で、約4分の1
- 生鮮魚介:+13.9%(さんま +27.8%)
- 家事用消耗品:+12.4%(トイレットペーパー +17.8%)
- エネルギー:−0.6%(電気代 −2.4%、ガソリン −2.6%)
エネルギーの値段には、政府の負担を軽くする策の効果が大きく出ています。総務省の試算では、ガソリンの暫定税率の廃止と政策の効果で、総合の前年比が0.82%ポイント押し下げられています。また、うるち米(コシヒカリを除く)は−21.1%と、下がった品目もあります。
食料や日用品のように、毎週のように買う物の値上がりは目に入りやすく、電気代の値下がりは政策で抑えられていて目に入りにくい。 平均の2.1%と、買い物かごの実感がずれやすい作りになっています。
もっと詳しく日本の消費者物価指数(全国・東京都区部)とは?コアとコアコアの違い・発表日・円相場への効き方
家計が感じる物価は10%
日銀の生活意識アンケート(調査期間2026年8月3日〜9月4日・有効回答1,972人)では、「1年前に比べ、物価は何%程度変化したと思うか」を数字で聞いています。
- 中央値は+10.0%、平均値は+16.2%(平均値は極端な回答を上下0.5%ずつ除いた値)
- 物価が「上がった」と答えた人は9割台半ばで、そのうち8割台半ばが「どちらかと言えば、困ったことだ」と答えた
- 暮らしに「ゆとりがなくなってきた」と答えた人に理由を聞くと、91.4%が「物価が上がったから」
同じ時期の消費者物価指数(総合)は、8月分で前年同月比1.9%でした。家計が感じている物価の上がり方は、統計の数字の数倍あります。
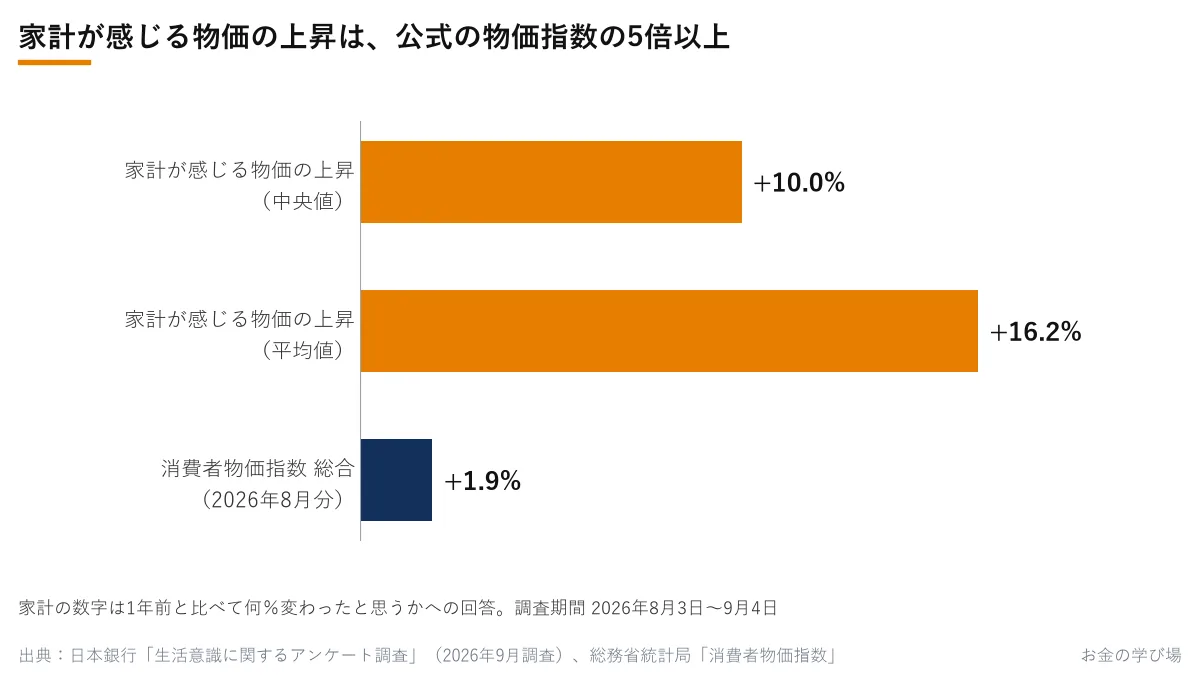
アンケートの物価は「あなたが購入する物やサービスの価格全体」についての感じ方で、統計とは計り方が違います。それでも、生活の実感を決めているのは統計の平均ではなく、この感じ方のほうです。
なお、このアンケートの暮らし向きの指数(「ゆとりが出てきた」から「ゆとりがなくなってきた」を引いた値)は、2026年9月で▲49.9でした。2006年以降でいちばん良かったときでも▲29.5(2021年9月)で、この指数は景気の良い時期でもプラスになったことがありません。 数字の水準より、前の回からの変化を見るほうが役に立つ指数です。
企業の利益は過去最高、でも差がある
家計とは反対に、企業の利益は大きく伸びています。財務省の法人企業統計調査によると、2026年4〜6月期の経常利益(金融業、保険業を除く)は44兆6,668億円で、前年同期比+24.6%。1954年からの289期の中で最も大きい額です。
ただし、会社の大きさで伸び方が違います。
- 資本金10億円以上:+29.4%
- 資本金1億〜10億円:+26.5%
- 資本金1,000万〜1億円:+4.4%
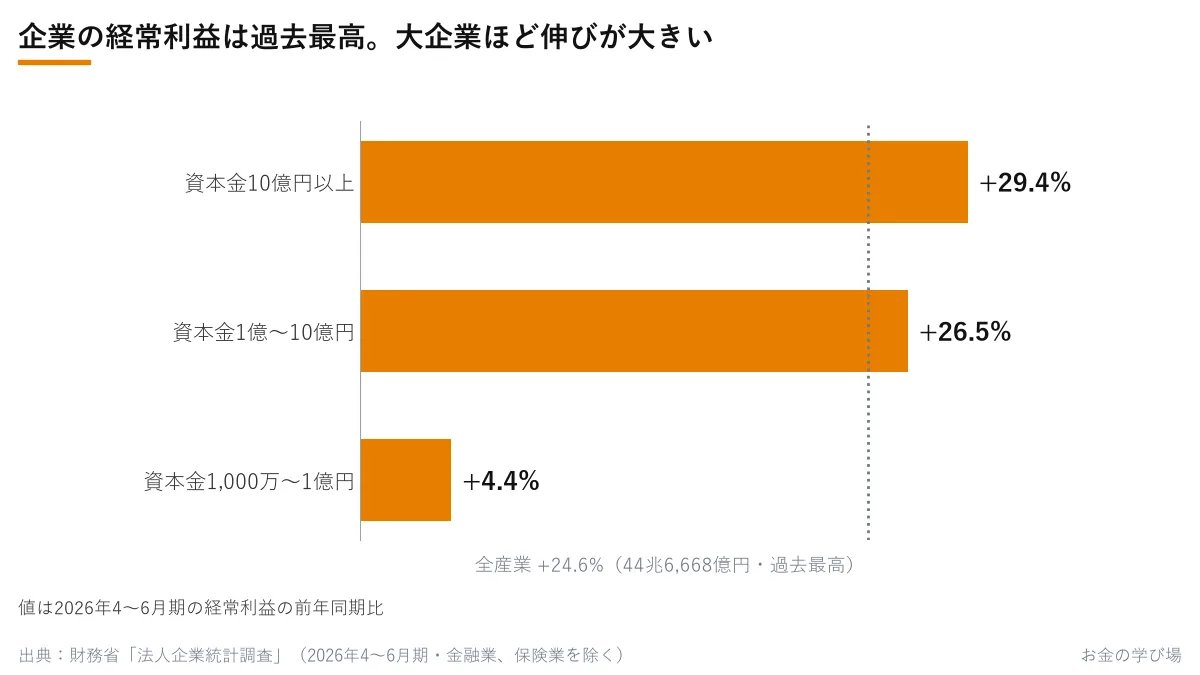
日銀の展望レポート(2026年10月)は、円安について「グローバル企業の収益などにプラスの影響を及ぼす一方、輸入物価の上昇などを通じて、家計の実質所得を下押しするほか、中小企業などの収益にマイナスに作用する面がある」と書いています。ドル円は2026年10月29日の東京市場17時で157.83円でした。同じ円安が、海外で稼ぐ大企業には追い風、輸入品を買う家計と中小企業には向かい風になる。 企業の最高益が、そのまま家計の実感にならない理由の1つです。
また展望レポートは、個人消費の支えとして「株価上昇による資産効果」を挙げています。株を持っている家計とそうでない家計では、ここでも受け取るものが違います。
利上げの効き方には時差がある
利上げが私たちの預金やローンに届くまでには、時間がかかります。9月18日の利上げを例に、三菱UFJ銀行の公表で日付を追うと、次のとおりです。
- 9月18日:日銀が利上げを決定(新しい金利は9月24日から)
- 同じ9月18日:三菱UFJ銀行が預金金利と短期プライムレート(企業に貸すときの基準になる金利)の引き上げを発表
- 11月2日:円普通預金金利が年0.40%から年0.50%へ、短期プライムレートが2.375%から2.625%へ
決定から預金金利の変更まで、約1か月半あります。さらに、利息が実際に口座に入るのは銀行が決めた日で、住宅ローンの返済額がいつ変わるかは契約によって違います。利上げのニュースと、家計が数字の変化を手にする日の間には、時間の差があります。
日銀は、政策金利が上がると金融機関の貸出の金利も上がり、企業や個人がお金を借りにくくなって、物価に下げる力がかかる、と説明しています。銀行の貸出の金利がどう決まるかは、別の記事でくわしく扱います。
利上げで得する人・負担が増える人
利上げの影響は、家計によって向きが逆になります。三菱UFJ銀行の金利で、税金などを考えない単純な計算をしてみます。
預金がある人:普通預金100万円の1年の利息は、年0.40%なら4,000円、年0.50%なら5,000円(税引前)。利息は1,000円増えます。ただし物価が2.1%上がると、同じ物を買うのに100万円の2.1%=2万1,000円多く要る計算で、利息の増え方は物価の上がり方にまだ追いついていません。
変動金利で借りている人:仮に借入れの金利が0.25%ポイント上がると、残高3,000万円なら1年の利息は約7万5,000円増える計算です(残高が変わらないとした単純計算)。実際にいつ、いくら返済額が変わるかは、借入先の契約で決まっています。
アンケートでも、暮らしに「ゆとりが出てきた」人(全体の4.5%)に理由を聞くと、24.7%が「利子や配当などの収入が増えたから」と答えています。預金や株が多い家計ほど利上げや株高の恩恵を受けやすく、借入れが多い家計ほど負担が先に来ます。
もっと詳しく利上げとは?利下げとの違いと、円高・円安への効き方を日銀とFRBの実例で解説
実感が変わる条件
では、どうなれば「景気が良くなった」と感じられるのか。日銀・政府の見方と、いまの数字を並べます。ここに書くのは条件であって、そうなるという予想ではありません。
① 実質賃金のプラスが続く
2026年の実質賃金は8か月続けてプラスですが、4年分の目減りは残っています。日銀は展望レポートで、2027年度以降は「所得から支出への前向きな循環メカニズムが徐々に強まっていく」とし、「物価の上昇ペースが徐々に落ち着いていくと見込まれるなか、個人消費は、緩やかな増加基調に復していく」と見ています。逆に言えば、賃金の伸びが物価の伸びを上回る状態が、年単位で続くことが前提です。
ただし、日銀の物価の見通し(政策委員の中央値・生鮮食品を除く)は、2026年度+2.5%、2027年度+2.6%で、2%を上回ります。日銀自身が「2%をはっきりと上回る水準まで伸び率を高めていく」と予想しており、当面は物価が強めに出る見通しです。賃金がそれ以上に伸びるかどうかが分かれ目になります。
② 毎日買う物の値上がりが落ち着く
実感を重くしているのは、食料や日用品の値上がりです。生鮮食品を除く食料は9月で+2.9%でした。日銀の展望レポートは、国会で審議中の飲食料品の消費税率の臨時的な引き下げが、税制改正大綱どおりに対象品目すべてにそのまま適用された場合、2027年度の物価(生鮮食品を除く)を−1.3%ポイント程度押し下げると機械的に計算しています(見通しの数字には織り込んでいません)。一方で、穀物の価格が上がっていることを物価の上振れの要因として挙げています。
③ 収入が増えたと感じる人が、減ったと感じる人を上回る
アンケートで1年前より世帯の収入が「増えた」は19.3%、「減った」は24.7%でした。まだ「減った」のほうが多いものの、差を表す指数は▲5.4で、2006年以降で最も良い値です。収入の実感は、少しずつ良くなっています。
④ 利益が大企業の外にも広がる
経常利益の伸びは、資本金10億円以上で+29.4%、1,000万〜1億円で+4.4%でした。働く人の多い中小企業まで利益が広がり、それが給料に回るかどうかが、家計全体の実感を左右します。政府の月例経済報告(2026年10月)は、日銀に「賃金と物価の好循環を確認しつつ、2%の物価安定目標を持続的・安定的に実現すること」を期待するとしており、政府も日銀も、確かめようとしているのは同じ「賃金と物価がそろって上がる流れ」です。
自分で確かめられること
ニュースの「利上げ」を、自分の家計の数字に置き換えるときに見るところです。
- 預金の金利:自分の口座の普通預金・定期預金の金利が、いつから、いくらになったか。銀行のお知らせに改定日と新しい金利が出ています
- 住宅ローンの契約:変動金利か固定金利か、金利と返済額がいつ見直される契約か。固定金利の目安になるのは、政策金利ではなく10年国債の利回りなどの長期金利です
- 物価に合わせて増える資産:国が発行する物価連動国債のように、元本が物価(生鮮食品を除く消費者物価指数)に合わせて増減する仕組みの商品もあります。こうした仕組みがあることを知っておくと、「金利」と「物価」を分けて考えやすくなります
- 次の数字:全国の消費者物価指数の10月分は11月20日、日銀の次の会合は12月17日・18日です
もっと詳しく長期金利とは?10年国債の利回りが3%台に上がった意味と、為替・ローンへの影響
もっと詳しく日銀10月会合は1.25%で据え置き、ドル円157円台半ば|決定内容と円相場を数字で解説
※本記事は経済の仕組みを学ぶための解説で、特定の金融商品の購入や借入れを勧めるものではありません。数値は記事内に記した各公表元の資料(2026年11月2日確認)に基づきます。
よくある質問
- Q日銀は景気が良いから利上げしているのですか?
- A日銀の2026年9月18日の公表文は、景気を「一部に弱めの動きもみられるが、緩やかに回復している」としたうえで、利上げの理由を、消費者物価の基調的な上昇率が2%に近づいていること、実質金利がなお低い水準にあることなどから、2%の物価目標の持続的・安定的な実現のために金融緩和の度合いを調整する、と説明しています。景気の強さそのものより、物価の基調を見て決めています。
- Q実質賃金とは何ですか?
- A名目の賃金(給料の額面)から物価の上がり分を差し引いて、その給料で買える量がどう変わったかを示す数字です。厚生労働省の毎月勤労統計調査では、名目賃金指数を消費者物価指数(持家の帰属家賃を除く総合)で割って計算します。2025年は名目が2.3%増えましたが、物価が3.7%上がったため、実質では1.3%減りました。
- Q利上げで預金の利息はどれくらい増えますか?
- A三菱UFJ銀行の円普通預金金利は、2026年11月2日から年0.40%から年0.50%に上がりました。100万円を1年預けた場合の利息(税引前)は4,000円から5,000円になる計算です。金利は銀行ごとに違い、預金の種類でも変わるので、自分の口座の金利は銀行の公表で確かめてください。
FX口座を比べるなら:比較ランキング(評価方法を公開)/目的別おすすめ
| 順位 | 口座 | スプレッド | 最小単位 | |
|---|---|---|---|---|
| 1 | JFX | 0.2銭 | 1,000通貨 | 公式 |
| 2 | みんなのFX | 0.2銭※ | 1,000通貨 | 公式 |
| 3 | ヒロセ通商 | 0.2銭 | 1,000通貨 | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(LIGHTペア・手数料など。比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
経済指標のまとめページ
- 日銀の金融政策決定会合とは?日程・見るところ・円相場の動きを2026年の結果で解説
- ECB理事会とは?ユーロの政策金利(預金ファシリティ金利)の決め方・発表時間とユーロ相場への効き方
- FOMCとは?会合の仕組み・ドットチャート・議事要旨の見方と、2026年の結果・次の日程
- IMMポジションとは?投機筋の円売り越し・買い越しの見方と、毎週の公表時間
- ISM非製造業景況指数とは?米国の景気の大部分を占めるサービス業の指数の見方と発表日
- ISM製造業景況指数とは?50が分かれ目の理由と、新規受注・価格の見方・発表日
- 日本の消費者物価指数(全国・東京都区部)とは?コアとコアコアの違い・発表日・円相場への効き方
- 日本のGDPとは?1次速報・2次速報の違い、前期比と年率の読み方、発表日と円相場への効き方
- 米雇用統計とは?発表日・見るところ・ドル円の動きを過去の結果で解説
- 米新規失業保険申請件数とは?毎週木曜の雇用の速報の見方と、4週平均・継続受給者数
- 日銀短観とは?業況判断DIの読み方・想定為替レート・発表日と円相場への効き方
- 米CPI(消費者物価指数)とは?発表日・見方・ドル円の動きを過去の結果で解説
- 米GDPとは?速報・改定・確定の3回の発表と、年率の読み方・ドル円への効き方
- 米小売売上高とは?個人消費の速報の見方(自動車・ガソリン除く)と発表日・ドル円への効き方
- 米PCE(個人消費支出物価指数)とは?FRBが物価の目標に使う統計の見方と発表日
出典
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日。1.25%程度に・賛成7反対2・理由と反対意見)(2026年11月2日確認)
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日。1.0%程度に)(2026年11月2日確認)
- 日本銀行「金融市場調節方針の変更について」(2025年12月19日。0.75%程度に)(2026年11月2日確認)
- 日本銀行 金融政策決定会合の開催日程(次回 2026年12月17日・18日)(2026年11月2日確認)
- e-Stat 消費者物価指数 公表予定(全国 2026年10月分 11月20日 8:30)(2026年11月2日確認)
- 日本銀行「経済・物価情勢の展望(2026年10月)基本的見解」(家計の実質所得・見通し・政策委員の大勢見通し)(2026年11月2日確認)
- 日本銀行「当面の金融政策運営について」(2026年10月30日。1.25%程度で据え置き)(2026年11月2日確認)
- 日本銀行「生活意識に関するアンケート調査」第107回(2026年9月調査・2026年10月13日公表)(2026年11月2日確認)
- 厚生労働省「毎月勤労統計調査 2026(令和8)年8月分結果確報」(2026年10月23日公表・時系列第1表 賃金指数)(2026年11月2日確認)
- 厚生労働省「毎月勤労統計調査 2025(令和7)年分結果確報」(2026年2月25日公表)(2026年11月2日確認)
- 総務省統計局「2025年基準 消費者物価指数 全国 2026年9月分 概況」(2026年10月23日公表)(2026年11月2日確認)
- 財務省「四半期別法人企業統計調査(令和8年4-6月期)」報道発表(2026年11月2日確認)
- 内閣府「月例経済報告」(令和8年10月27日)(2026年11月2日確認)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日。11月2日から0.40%→0.50%)(2026年11月2日確認)
- 三菱UFJ銀行「短期プライムレートの改定について」(2026年9月18日。11月2日から2.375%→2.625%)(2026年11月2日確認)
- 三菱UFJ銀行「短期プライムレートの改定について」(2026年6月16日。8月3日から2.125%→2.375%)(2026年11月2日確認)
- 日本銀行 時系列統計データ API「東京市場 ドル・円 スポット 17時時点」(FM08 / FXERD04・2026年10月29日 157.83円)(2026年11月2日確認)
- 日本銀行 教えて!にちぎん「金融政策は景気や物価にどのように影響を及ぼすのですか?」(2026年11月2日確認)
- 財務省「物価連動国債の商品設計」(2026年11月2日確認)
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。