
日銀・浅田委員、利上げの「ペースには十分留意」|11月12日の長崎講演を解説
PR当サイトは複数の企業と提携しており、記事で紹介した商品・サービスへの申込みがあった場合、各企業から報酬を受け取ることがあります。報酬の有無は掲載順位や評価に影響しません。
3行でわかる
- 日銀の浅田審議委員が11月12日に長崎で講演しました。浅田委員は6月と9月の利上げに反対し、7月と10月の据え置きには賛成した委員です。
- 政策金利1.25%は、日銀が推計する中立金利(1%強〜2%台半ば)の幅に入ったとして、利上げが景気に影響する可能性は以前より高まっているとの見方を示しました。金融環境はまだ緩和的だが、その度合いは縮んでいるという説明です。
- 個人消費は「底堅い」が力強くはないとして、今後利上げする場合も「そのペースには十分留意する必要がある」と述べました。次の利上げの時期には触れていません。
11月12日、浅田審議委員が長崎で講演した
日本銀行は2026年11月12日(木)10時30分に、浅田統一郎審議委員の挨拶要旨「わが国の経済・物価情勢と金融政策」を公表しました。長崎県金融経済懇談会で、地元の経済界の人たちに向けて話した内容です。本文10ページと、図表12枚の資料が付いています。
審議委員は、日銀の政策金利を多数決で決める9人の政策委員(総裁1人・副総裁2人・審議委員6人)の1人です。講演は浅田委員本人の考えであって、日銀の決定ではありません。それでも、委員がいま何を重く見ているかは、次の会合の議論を考える材料になります。
浅田委員は、講演の中で自分の投票を次のように振り返っています。
- 2026年6月・9月の会合:利上げに反対票
- 2026年7月・10月の会合:据え置きに賛成
反対した理由について、浅田委員は「足もとのインフレ率が2%を下回るなか、経済の状況も必ずしも強いとはいえない点を踏まえると、政策金利を据え置くことが望ましいと考えたため」と説明しました。日銀の会合の仕組みは次の記事で解説しています。
もっと詳しく日銀の金融政策決定会合とは?日程・見るところ・円相場の動きを2026年の結果で解説
結論:利上げを続けるなら「ペースには十分留意」
講演の金融政策の部分の結びは、次の一文です。
今後、政策金利を引き上げていく場合においても、そのペースには十分留意する必要があると考えています。
「利上げをやめるべきだ」とは言っていません。「引き上げていく場合においても」という条件の形で、その場合は急ぎすぎないようにという考えです。一方で、物価の上振れについても「今後基調的なインフレ率が2%を超えて上昇した場合に、経済に悪影響をもたらすリスクには注意する必要はあると私も思います」と述べています。
そのうえで、物価が2%をはっきり超えて上がり続けるかどうかは「実際の消費者物価の動向も含めて、状況を見極めつつ判断してもよいのではないか」としました。次の12月の会合で利上げに賛成するか反対するかは、講演では述べていません。
なぜ「ペースには十分留意」なのか:中立金利の幅に入った
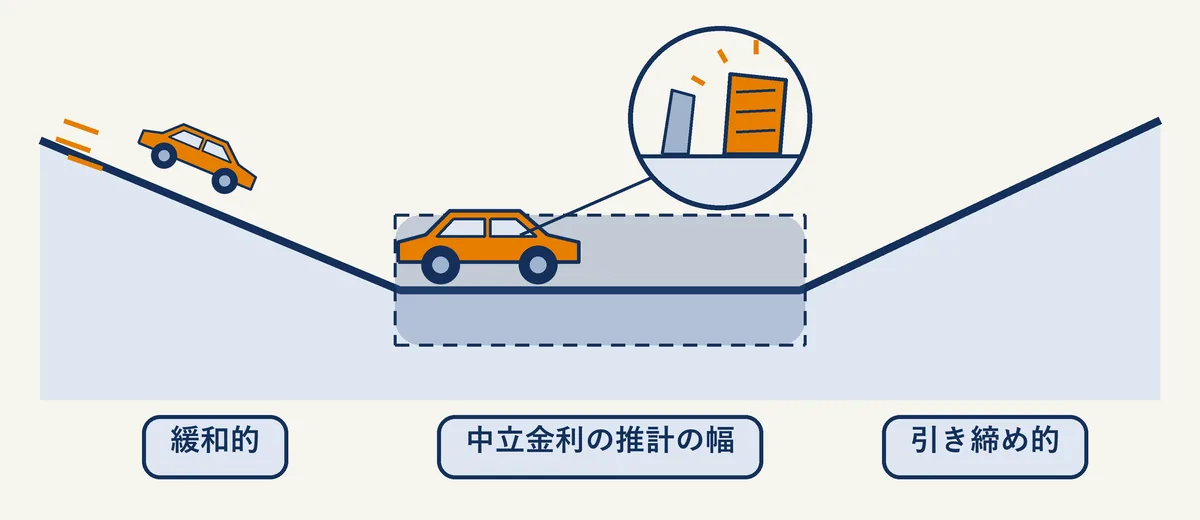
浅田委員がいちばん詳しく説明したのが、中立金利です。中立金利は、景気を熱しも冷ましもしない、ちょうど中立の金利の水準のことです。政策金利がこれより低ければ景気を押し上げる(緩和的)、高ければ抑える(引き締め的)方向に働くとされます。
講演では、日銀の推計を次のように紹介しました。
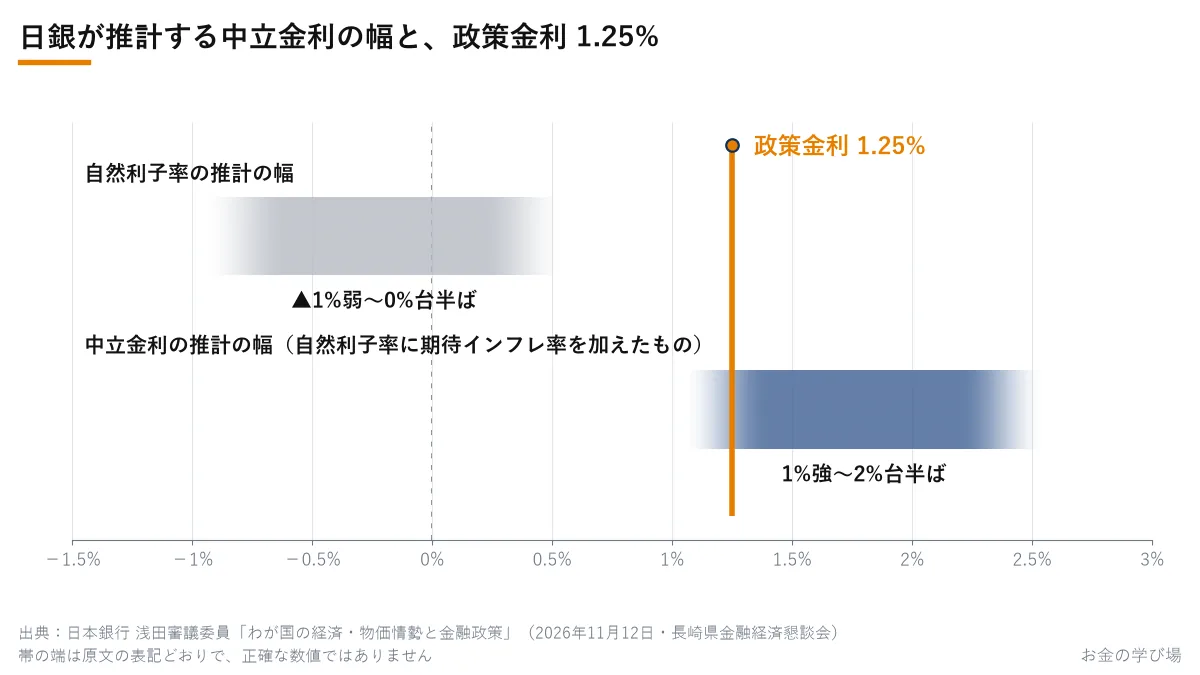
日本銀行の推計では、自然利子率は▲1%弱~0%台半ば程度となっており、それに期待インフレ率を加えた中立金利の水準は、1%強~2%台半ばであるとみられます。
言葉を補うと、自然利子率は物価の上がり分を除いた「実質」でみた中立の金利で、期待インフレ率は人々が予想している今後の物価の上がり方です。「▲」はマイナスの意味で、「1%強」は1%を少し上回る、「1%弱」は1%に少し届かない、という表し方です。
政策金利は、6月と9月の利上げで「およそ30年ぶりに1.25%」になりました。1.25%は、この「1%強〜2%台半ば」の幅の中の、下の端に近いところです。浅田委員は推計の幅が「非常に幅の広いもの」だと断ったうえで、こう続けています。
利上げ開始直後の、政策金利が中立金利を明確に下回っている状況とは異なり、政策金利の引き上げが、実体経済に対してより影響する可能性は、以前よりも高まっていると考えられます。
ただし、中立に着いたという話ではありません。浅田委員は同じ部分で「足もとの金融環境が緩和的であるとしても、その度合いは徐々に縮小してきている」と述べています。講演の別の箇所でも、物価の上がり分を差し引いた実質の金利は「経済活動に及ぼす影響が大きい短期ゾーンはマイナス」で、金融環境は「まだ緩和した状態にあるとみられています」と説明しています。
つまり、景気を押し上げる力(緩和)はまだ残っているものの、その余地は小さくなってきた、という見方です。そうした状態で利上げを重ねると、利上げ開始直後よりも景気に影響が出る可能性が高い、というのが浅田委員の説明です。
10月会合の「主な意見」にも、中立金利について「推計レンジに入っており」とする意見と、「1%より相応に上とみている」とする意見が並んでいました。浅田委員の講演は、そのうちの前者に近い見方です(「主な意見」は発言者の名前を伏せた資料なので、どの意見が誰のものかは分かりません)。
もっと詳しく日銀10月会合の主な意見、利上げをやめる項目なし・速さで割れる|11月10日
景気:消費は「底堅い」が、力強くはない
浅田委員は、景気全体は「中東情勢の影響もあって一部に弱めの動きもみられるが、緩やかに回復している」と評価しました。数字では次のような点を挙げています。
- 失業率:「2%台半ばの低水準」
- 所定内給与(基本給にあたる部分):前年比「3%程度の伸び」
- 最低賃金:本年は「過去2番目の上昇幅」
- 実質賃金:「本年入り後はプラス」
- 国内企業物価(企業どうしの取引の値段):前年比「7%程度の高い伸び」
一方で、個人消費については「私個人としては、消費は足もとのデータをみても必ずしも強いとはいえない」と述べました。4〜6月の実質GDPでは個人消費が「ほぼ横ばい」で、その後の消費活動指数も「概ね横ばいとみるのが適切」としています。「弱いとまでは思っておらず」底堅いとしつつ、「わが国の景気全体を牽引していくほど力強いとはいえない」という見方です。
このため、今の物価上昇は「必ずしも需要主導で生じているわけではない」と浅田委員は考えています。給料が上がってみんながよく買い物をするから物価が上がっている、とは言い切れない、という意味です。利上げは消費や投資を抑えて物価を下げる方向に働くので、需要が強くないところで利上げを急ぐと景気を冷やしすぎるおそれがある、というのが「ペースには十分留意」の理由です。
実質賃金がプラスになっても暮らしが楽になった実感が乏しい理由は、次の記事で数字を並べています。
もっと詳しく日銀は利上げを続けるのに、暮らしが楽にならないのはなぜ?実質賃金と物価の数字で解説
物価:測り方で2%程度にも、3%台前半にも見える
講演では、消費者物価指数(CPI)の前年比を3つの測り方で紹介しています。
| 測り方 | 足もとの前年比(講演の表現) |
|---|---|
| 除く生鮮食品 | 2%程度 |
| 除く生鮮食品・エネルギー | 2%台半ば |
| 除く生鮮食品、さらに「特殊要因」も除く | 3%台前半 |
※出典:日本銀行 浅田審議委員の挨拶(2026年11月12日)。特殊要因は、政府のエネルギー負担緩和策や教育無償化などの影響で、日本銀行のスタッフが試算したもの。
一番上の「2%程度」は、政府のガソリンや電気・ガス代の負担軽減策などで低く出ている分を含んだままの数字です。その分などを除くと、「3%台前半」になります。浅田委員は「消費者が実際に直面している物価の動きをみることは重要」としつつ、トレンドを見るには特殊要因を除く考え方にも「一定の合理性はある」と述べています。
先行きについては、講演の中で日銀の展望レポート(2026年10月)と同じ表現の見通しを紹介しています(資料の図表12)。エネルギー価格の上昇の影響、AI関連の需要、最近の円安などから、「2026年度後半以降、2%をはっきりと上回る水準まで伸び率を高めていく」とし、その後は原油高の影響が薄れるにつれて「2%程度に向けてプラス幅を縮小していく」という見通しです。
これに対して、浅田委員は「私自身の意見を申し上げると」と断ったうえで、上振れのリスクがあることは「確かだと思います」としつつ、「それらが果たしてどの程度物価を押し上げうるかは不確実性もある」と述べ、利上げが景気を通じて物価に与える影響も「よくみていく必要がある」としています。
住宅ローン・預金との関係:家計の借入れへの影響を「しっかりとみていく」
講演には、住宅ローンの金利の水準や、預金の金利についての発言はありません。暮らしに関わる記述としては、次の2点があります。
- 金利はもう上がっている:「市場金利の上昇を受けて、銀行の貸出金利は上昇し、CPや社債の発行利回りも上昇しています」
- 景気への影響には時間差がある:「政策金利の引き上げが実体経済に影響をもたらすには、1年、あるいはそれ以上のラグが存在すると考えられるため、これまでの累積的な利上げの影響も含めて、企業の資金繰りや、家計の借入れなどへの影響はしっかりとみていく必要がある」
住宅ローンの変動金利は、銀行の短期プライムレートに連動し、短期プライムレートは日銀の利上げのあとに各銀行が見直してきました。浅田委員は、6月と9月の利上げを含むこれまでの利上げが家計の借入れにどう影響するかを、これからしっかり見ていく必要があるとしています。この「1年、あるいはそれ以上」は景気全体に影響が出るまでの時間差の話で、住宅ローンの変動金利がいつ見直されるかの話ではありません。変動金利の見直しの時期は、各銀行の決まりと発表で確かめてください。
金利が上がると、同じ月々の返済で借りられる額がどれだけ減るかは、次の記事で計算しています。
もっと詳しく利上げが続くと家は買えなくなる?住宅ローン金利・マンション価格・家賃の数字で解説
もっと詳しく変動金利とは?住宅ローンの金利が上がる仕組みと5年ルール、固定金利との違い
円相場との関係:円安は物価を押し上げる材料
為替については、講演の中で次の記述があります。
- 実効為替レート(多くの通貨に対する円の総合的な強さ)は「このところ円安基調で推移」
- 輸入物価は、中東情勢やAI関連需要による値上がりに「為替円安の影響も加わって、前年比で大幅なプラス」
- 経済・物価の見通しのリスクは3つで、「中東情勢の影響」「AI関連需要の動向」「為替相場の変動の影響」
円安になると、ドルなどで値段が決まる原油や食料を円で買う値段が上がり、国内の物価を押し上げる方向に働きます。ただし講演では、円相場の水準そのものや、為替を理由に利上げを急ぐべきかについては述べていません。
もっと詳しく円高・円安とは?150円→140円はどっち?FXの損益と生活への影響
ETFの売却:売り終えるまで112年から43年程度に
講演の金融政策の部分の最後は、日銀が持っているETF(株価指数に連動する投資信託)の売却です。日銀は2025年9月の会合で売却を始めると決め、2026年1月から売っています。
- 10月会合の見直し:市場全体の売買代金に占める年間の売却額の割合を「従来の0.05%程度から、0.1%程度に」
- 年間の売却ペース:「従来の3,300億円から8,600億円に増加」
- 売り終えるまでの年数:「従来の112年から43年程度へと縮小する見込み」
浅田委員は、これまでの売却は「市場に大きな影響を与えることなく、円滑に進んでおり」と説明しました。市場の状況に応じて、年間の売却ペースの範囲内で一時的に売却額を調整したり止めたりできる枠組みは、従来と同じです。
次に見る予定
次の日銀の金融政策決定会合は、2026年12月17日(木)・18日(金)です。浅田委員を含む9人の政策委員が、政策金利を据え置くか引き上げるかを決め、反対した委員がいれば公表文に名前が載ります。
もっと詳しく政策金利とは?日本1.25%・米国3.75〜4.00%の意味と、ドル円への効き方
日銀の発表の前後のチャートを見てみる
日銀の会合の結果や委員の講演が伝わった時間帯は、ドル円が短い時間で動くことがあります。FX会社の取引ツールでは、こうした時間帯のローソク足を1分足や5分足で細かく見られます。口座を開くとデモ取引ができる会社もあり、実際のお金を使わずにチャートの動きを確かめられます。
よくある質問
- Q浅田委員の講演は、日銀としての決定ですか?
- A決定ではありません。審議委員は、金融政策決定会合で投票する9人の政策委員の1人で、講演は浅田委員自身の考えを話したものです。日銀として政策金利を決めるのは、9人の多数決による金融政策決定会合です。次の会合は2026年12月17日(木)・18日(金)です。
- Qこの講演で、12月に利上げするかどうかは分かりますか?
- A分かりません。浅田委員は「今後、政策金利を引き上げていく場合においても、そのペースには十分留意する必要がある」と話しましたが、次の会合で利上げに賛成するか反対するかは述べていません。何が決まるかは、12月18日(金)の会合の公表文で確かめるしかありません。
- Q住宅ローンの金利と関係がありますか?
- A間接的に関係します。変動金利は、銀行の短期プライムレートに連動し、短期プライムレートは日銀の利上げのあとに各銀行が見直してきました。浅田委員は講演で、利上げが実体経済に効くまでには「1年、あるいはそれ以上のラグ」があるとして、「家計の借入れなどへの影響はしっかりとみていく必要がある」と述べています。ただし住宅ローンの金利の水準や、今後いつ変わるかについての発言はありません。
FX口座を比べるなら:比較ランキング(評価方法を公開)/目的別おすすめ
| 順位 | 口座 | スプレッド | 最小単位 | |
|---|---|---|---|---|
| 1 | JFX | 0.2銭 | 1,000通貨 | 公式 |
| 2 | みんなのFX | 0.2銭※ | 1,000通貨 | 公式 |
| 3 | ヒロセ通商 | 0.2銭 | 1,000通貨 | 公式 |
2026年11月2日時点・各社公表値(会社ごとの基準日は会社別ページ)。※は注記あり(LIGHTペア・手数料など。比較ページの注記)。順位は公開している配点で採点。全社の比較を見る
経済指標のまとめページ
- 日銀の金融政策決定会合とは?日程・見るところ・円相場の動きを2026年の結果で解説
- ECB理事会とは?ユーロの政策金利(預金ファシリティ金利)の決め方・発表時間とユーロ相場への効き方
- FOMCとは?会合の仕組み・ドットチャート・議事要旨の見方と、2026年の結果・次の日程
- IMMポジションとは?投機筋の円売り越し・買い越しの見方と、毎週の公表時間
- ISM非製造業景況指数とは?米国の景気の大部分を占めるサービス業の指数の見方と発表日
- ISM製造業景況指数とは?50が分かれ目の理由と、新規受注・価格の見方・発表日
- 日本の消費者物価指数(全国・東京都区部)とは?コアとコアコアの違い・発表日・円相場への効き方
- 日本のGDPとは?1次速報・2次速報の違い、前期比と年率の読み方、発表日と円相場への効き方
- 米雇用統計とは?発表日・見るところ・ドル円の動きを過去の結果で解説
- 米新規失業保険申請件数とは?毎週木曜の雇用の速報の見方と、4週平均・継続受給者数
- 日銀短観とは?業況判断DIの読み方・想定為替レート・発表日と円相場への効き方
- 米CPI(消費者物価指数)とは?発表日・見方・ドル円の動きを過去の結果で解説
- 米GDPとは?速報・改定・確定の3回の発表と、年率の読み方・ドル円への効き方
- 米小売売上高とは?個人消費の速報の見方(自動車・ガソリン除く)と発表日・ドル円への効き方
- 米PCE(個人消費支出物価指数)とは?FRBが物価の目標に使う統計の見方と発表日
出典
新着記事のお知らせ
ブラウザの通知で、新しい記事の公開をお知らせします。解除はこのボタンからいつでもできます。iPhone・iPad は、ホーム画面に追加したときだけ受け取れます。保存する情報
朝の記事お届け(メール)
選んだジャンルの新着記事を、毎朝7時30分ごろメールでお届けします(新着が無い日は送りません)。